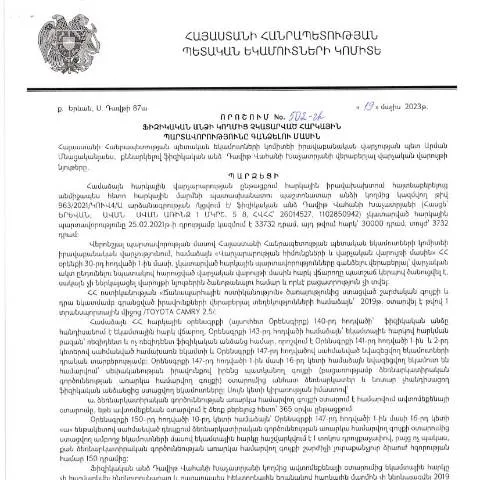
ՀՀ ՊԵԿ իրավաբանական վարչության 502-Ա որոշման վերանայում
Բիզնես միջավայրի և հարկային համակարգի կայուն զարգացման համար անհրաժեշտ է անհատների հարկային պարտավորությունների կատարման հարցերը կարգավորող իրավական հստակության ապահովումը: Այս ամենի շրջանակներում, 2023 թվականի մայիսի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Դավիթ Խաչատրյանի կողմից կայացված 502-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն անդրադառնում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին: Այս հոդվածում մենք հստակեցնում ենք այս որոշման հիմնական կողմերը, պրոցեսները, և կարևոր մանրամասները, որոնք անհրաժեշտ են դիմող անձանց համար:
Արդյունավետություն և տարբերություն այլ փաստաթղթերից
502-Ա որոշումը առանձնանում է իր իրավական կարգավորումներով, ինչը մեծապես նպաստում է հարկային պարտավորությունների կառավարմանը: Այն հարկային կազմակերպությունների և ֆիզիկական անձանց միջև կապի ձևավորման կարևոր դեր ունի: Մինչդեռ հիշատակված որոշումները, ինչպիսիք են հարկային հայտարարագրերը կամ ստուգման ակտերը, ավելի շատ կենտրոնացած են տեղեկատվության հավաքագրման վրա, 502-Ա որոշումը հիմնականում վերաբերում է պարտավորությունների կատարմանը:
Ահա մի քանի հիմնական տարբերություններ, որոնք առանձնացնում են 502-Ա որոշումը այլ փաստաթղթերից:
- Նպատակ: Այստեղ քննարկվում է ոչ թե հայտարարագրում, այլ հարկային պարտավորությունների կատարումը:
- Վերջնաժամկետներ: Հայտարարագրերի համար սահմանված ժամկետները կարող են տարբեր լինել, մինչդեռ 502-Ա որոշումը հիմնված է կոնկրետ ժամկետների վրա:
- Գանձման մեթոդներ: 502-Ա որոշումը մանրամասնորեն նկարագրում է պարտավորությունների գանձման գործընթացները:
Գանձման գործընթացի կառուցվածքը
Գանձման գործընթացը տարածվում է մի շարք քայլերի վրա, որոնք բացատրվում են 502-Ա որոշման մեջ: Հարկային պարտավորությունների գանձման գործընթացն սկսվում է քաղաքացիների կողմից հարկային պարտավորությունների չկատարման բացահայտումից: Որպեսզի գործընթացը արդյունավետ լինի, հարկային մարմինները պետք է համապատասխանաբար տեղեկացնեն քաղաքացիներին:
Գանձման հիմնական քայլերը
- Հարկային պարտավորությունների բացահայտման պահ: Հարկային մարմինները կայցելեն ֆիզիկական անձանց և պարզեն նրանց ֆինանսական կարգավիճակը:
- Նոտարական տեղեկագրերի տրամադրումը: Այստեղ ակնկալվում է, որ քաղաքացիները կստանան տեղեկագիր, որտեղ նշվում են նրանց պարտավորությունները:
- Գանձման գործընթացը: Հարկային մարմինները կարող են սկսել պարտավորությունների գանձման գործընթացը:
Ինչպես լրացնել 502-Ա որոշման հիման վրա պահանջվող փաստաթուղթը
Հարկային պարտավորությունների գանձման ընթացակարգերում անհրաժեշտ է լրացնել հատուկ փաստաթղթեր, որոնք պետք է ուղարկվեն հարկային մարմիններին: Այս փաստաթղթերը պետք է ճիշտ ու ամբողջական լինեն, որպեսզի համաձայնեցված լինեն օրենքի պահանջներին:
Փաստաթղթերի հիմնական տարրերը
Երբ դուք լրացնում եք փաստաթղթերը, կարևոր է ուշադրություն դարձնել հետևյալ կետերին:
- Հայտարարությունների ճիշտ լրացում: Լրացվող ձևաթղթերում պետք է ճշտորեն նշվեն բոլոր պարտականությունները:
- Գրանցման տվյալները: Համոզվեք, որ ձեր անձնական տվյալները դրվել են ճիշտ:
- Հաստատման ստորագրություն: Մի մոռացեք ստորագրել փաստաթղթերը:
Կրթական և տեխնիկական աջակցության աղբյուրներ
Ձեր հասցեին ուղղվող 502-Ա որոշման հետ կապված բոլոր հարցերի համար կարող եք դիմել ՀՀ ՊԵԿ պաշտոնական կայքին, որտեղ կան գիտելիքի տարածման և տեխնիկական աջակցության տարբերակներ: Այդտեղ դուք կգտնեք նաև անհրաժեշտ ուղեցույցներ և հավելյալ տեղեկություններ:
Գանձման ժամկետներն ու հաջորդ քայլերը
Հարկային պարտավորությունների արդյունավետ կատարումը ենթադրում է նաև առանձին ժամկետների պահպանման անհրաժեշտություն: 502-Ա որոշման շրջանակներում նշվում են համապարփակ ժամկետներ, որոնք պետք է պահպանվեն:
Ժամկետների պահպանում
Հարկային մարմինները պատասխանատու են բոլոր գործողությունների համար, որոնք տեղի են ունենում սահմանված ժամկետներում:
- Հայտարարությունների ներկայացման վերջնաժամկետ: Հարկային մարմինները պետք է ստանան հայտարարությունները մինչև նշված ժամկետը:
- Գանձման գործընթացը սկսվել: Գանձումը պետք է իրականացվի նշված ժամկետներում:
Դրական և բացասական պատասխանների դեպքում քայլերը
Զգուշացվում է, որ հարկային պարտավորությունների կատարումը կարող է բախվել դժվարությունների: Այսպիսով, հարկային մարմինները պարտավոր են տրամադրել տեղեկատվություն, թե ինչպես կարող են քաղաքացիները լուծել խնդիրները, որոնք կարող են առաջանալ:
Ինչ անել դժվարությունների դեպքում
- Արագ արձագանք: Եթե ունեք որևէ հարց կամ անհանգստություն, շտապ դիմեք հարկային մարմիններին:
- Դիմումի ձևափոխում: Նշեք, եթե անհրաժեշտ է լրացնել նոր փաստաթուղթ:
Հարկային մարմինների հետ աշխատանքը
Հարկային մարմինների հետ համագործակցությունը կարևոր է գործընթացի հաջող ավարտի համար: Անհրաժեշտ է հետևել ընթացքին և կարգավորել բոլոր անհրաժեշտ փաստաթղթերը:
Հսկողություն և աջակցություն
Պետք է իմանալ, որ հարկային մարմինները կարող են օգնել ձեզ հետևել ձեր դիմումի վիճակին:
Որոնք են այս գործընթացի հիմնական նպատակները
Այս միջոցառումների հիմնական նպատակներից են հարկային պարտավորությունների գանձման արդյունավետությունը և թափանցիկությունը:
Ընդհանուր նպատակը
Հարկային մարմինները պետք է հետևեն օրենքի պահանջներին և ապահովեն, որ բոլոր քաղաքացիները համապատասխանեն իրենց պարտավորություններին:
Հարկային պարտավորությունների կատարումը և հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 502-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, կարևոր իրադարձություն է հարկային վարչարարության շրջանակներում: Ի տարբերություն այլ որոշումների, այս որոշումը ընդգծում է հարկային պարտավորությունների կատարելու անհրաժեշտությունը և հետևանքները, որոնք կարող են առաջանալ դրանց անտեսման դեպքում:
Հարկային օրենսդրության համաձայն, յուրաքանչյուր ֆիզիկական անձ ունի պարտավորություն ներկայացնելու հարկային հայտարարագրեր և կատարելու հարկային վճարումներ սահմանված ժամկետներում: Չկատարումը կարող է հանգեցնել վարչական պատիժների, այդ թվում՝ տակավին ավելացվող տուգանքների և տոկոսների: Մասնավորապես, հարկային պարտավորությունների չկատարումը կարող է ազդել նաև ֆիզիկական անձիเครดิตային պատմության վրա, ինչը հետագայում կարող է դժվարություններ ստեղծել ֆինանսական հաստատություններում վարկեր ստանալու համար:
Վճարման ձեւերն ու մեթոդները
Այժմ, երբ խոսքը գնում է հարկային պարտավորությունների կատարումից, կարևոր է նաև քննարկել, թե ինչպես կարելի է կատարել այդ վճարումները: ՀՀ ՊԵԿ-ը ներդրել է մի շարք էլեկտրոնային ծառայություններ, որոնք արտոնում են վճարումների պարզեցված գործընթացն: Ֆիզիկական անձինք կարող են օգտվել անձնական համարից և էլեկտրոնային ստորագրությունից, որպեսզի հեշտությամբ մուտք գործեն իրենց հարկային հաշիվներին և կատարեն վճարումները:
Բացի այդ, ՀՀ ՊԵԿ-ի պաշտոնական կայքում տրամադրվում են տարբեր ուղեցույցներ և շահագործման հավելվածներ, որոնք օգնում են ֆիզիկական անձանց ճիշտ լրացնել հարկային հայտերն ու կատարել վճարումները: Կարևոր է հետևել նաև՝ քանի որ որոշ դեպքերում, հնարավոր է, որ հարկային պարտավորությունները պետք է իրականացվեն ոչ միայն դրամական ձևով, այլ նաև այլ միջոցներով, օրինակ՝ ակտիվների փոխանցմամբ՝ համաձայն ձեռք բերած պայմանավորվածությունների:
Հարկային գնումների և վերականգնման գործընթացը
Դրանից բացի, որոշումը, որը ներկայացվել է 19.05.2023թ-ին, նաև վերաբերում է հարկային գնումների և վերականգնման գործընթացներին, որոնք շատ հաճախ մնում են անտեսված: Ֆիզիկական անձն արդեն իսկ պարտավոր է ոչ միայն կատարել վճարումները, այլ նաև նշված լինելու դեպքում, կարող է դիմել հարկային վերադարձի կամ վերականգնման համար:
Հարկային վարչարարության շրջանակում՝ ֆիզիկական անձը կարող է դիմել համապատասխան հայտով՝ ներկայացնելով անհրաժեշտ փաստաթղթերը, որոնք կարող են լինել՝ հաշիվ-ապրանքագրեր, վճարման որոշումներ և այլ հավաստող փաստաթղթեր: Դրանք պետք է ներկայացնել առցանց՝ ՀՀ ՊԵԿ գործարկած էլեկտրոնային ծառայությունների միջոցով, ինչը թույլ է տալիս արագացնել գործընթացը:
Հարկային վերականգնման գործընթացը կարող է լինել բարդ, կախված ներկայացված փաստաթղթերի ճշտությունից և համապատասխանության կարգավորումների հետ: Հաշվի առնելով՝ որ ՀՀ ՊԵԿ-ը հրատապ կերպով մշակում է և վերանայում է տարբեր գործընթացներ, օգտվողները պետք է լինեն իրազեկված փոփոխություններից և փոփոխականերից, որոնք կարող են ազդել իրենց իրավունքների և պարտականությունների վրա: