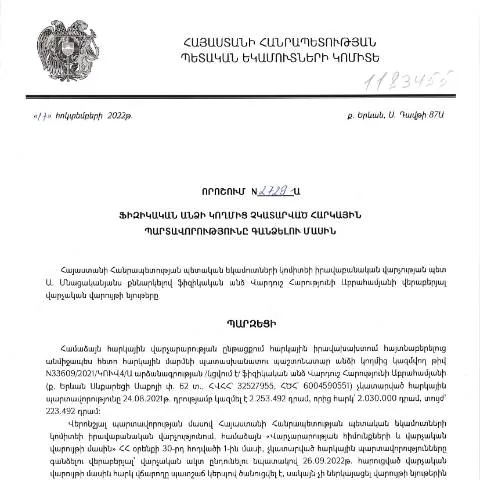
Հարկային պարտավորությունների գանձման գործի ընթացքը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2729-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է այն ընթացակարգերը, որոնք վերաբերում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշումը հիմնականում ուղղված է այն քաղաքացիներին, ովքեր դեռևս չեն կատարել իրենց հարկային պարտավորությունները, և այն նախատեսում է իրավական մեխանիզմներ՝ հանցագործությունների կանխարգելման և հարկային եկամուտների հավաքագրման նպատակով։
Հիմնական դերակատարները՝ ով և ինչպե՞ս է ներկայացնում
Այս որոշումը կիրառվում է բոլոր ֆիզիկական անձանց նկատմամբ, ովքեր ունեն հարկային պարտավորություններ, բայց դեռևս չեն կատարել դրանք։ Հայտարարությունը ներկայացնում է ոչ միայն քաղաքացիները, այլ նաև իրավաբանական անձիք՝ որոշակի պայմաններով:
- Անձնական հաշվետվություն՝ ներկայացնող անձի անձնագրային տվյալներով;
- Հարկային պարտավորությունների վերաբերյալ տեղեկություններ՝ տրամադրած ժամանակի ընթացքում:
Ինչպես լրացնել և ներկայացնել հայտը
Հայտը լրացնելու գործընթացը բավականին պարզ է, սակայն որոշ կարևոր կետեր պահանջում են ուշադրություն:
- Անձնական տվյալներ: Մուտքագրեք բոլոր անհրաժեշտ անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների տեսակը: Ընտրեք համապատասխան հարկատեսակը, որի համար չեք կատարել վճարումը:
- Վճարման ժամկետները: Փոխանցեք պարտավորությունների լրացման ժամանակացույցը, որը կարող է տարբեր լինել ըստ պարտավորության տեսակի:
Հայտը լրացնելուց հետո այն պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժրմանը, որտեղ տեղի կունենա այն գնահատումը:
Վարվող ընթացակարգերը՝ հանրային ծառայությունների միջոցով
Այս գործընթացը ևս մեկ անգամ հաստատում է, որ հանրային ծառայությունները խթանող մեխանիզմները պետք է կիրառվեն նաև հարկային պարտավորություններին վերաբերող հարցերում:
Ներկայացնում են տարբեր ծրագրեր, որոնք թույլ են տալիս քաղաքացիներին օնլայն ձևով կատարել գործընթացը՝ օգտագործելով էլեկտրոնային ստորագրություն և հանձնարարական քարտեր: Սա մեծապես հեշտացնում է գործընթացը, քանի որ նվազեցնում է հերթեր և սեղմ ժամկետներ:
Իրավական հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում կարող են լինել մի շարք իրավական հետևանքներ, որոնք սովորաբար կանոնակարգվում են Ամենօրյա ընթացակարգի օրենսդրությամբ. Անհրաժեշտ է իմանալ, որ:
- Քաղաքացուն կարող է սահմանվել տույժ;
- Հարկային պարտավորությունները կարող են պահանջվել դատարանային կարգով;
- Ավելացվում են փոխադարձ շահերը:
Հաջորդ քայլերը՝ հայտարարության ներկայացումից հետո
Հայտը ներկայացնելուց հետո, քաղաքացիները կարող են ակնկալել որոշակի պատասխաններ և մանրամասներ:
- Հաստատման մասին գրություն: ՀՀ ՊԵԿ կարող է ուղարկել գրություն, որում նշվում է հայտի ստացման մասին:
- Հետագա գործողություններ: Ինքնակամ պարտավորությունների կատարման դեպքում, քաղաքացիների կողմից կարող է սահմանվել առավելագույն խրախուսագիր:
Որոնումներ և ստուգումներ
Գործընթացի արդյունքում քաղաքացիները կարող են նաև իրականացնել որոնումներ՝ ստուգելու համար՝ ինչ փուլում է գտնվում իրենց հայտը:
- Կարևոր է պահպանել բոլոր տեղեկությունները, որոնք կարող են անհրաժեշտ լինել պահանջվող փաստաթղթերի համար:
- Ցանկացած հարցում կարելի է դիմել ՀՀ ՊԵԿ համապատասխան ստորաբաժրմանը:
Փաստաթղթեր և տեղեկություններ՝ անհրաժեշտության դեպքում
Դիմումը լրացնելու համար անհրաժեշտ են հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնագիր | Անձնական տվյալների հաստատման համար: |
| Հարկային հաշվետվություն | Հարկային պարտավորությունների մասին տեղեկությունների ցուցակ: |
Անհրաժեշտ գործողություններ մերժման դեպքում
Եթե հայտը մերժվի, ապա քաղաքացիներին առաջարկվում է հետևյալ քայլերը:
- Երկրորդ անգամ դիմել՝ առանց սխալների:
- Հաշվետու անձի կողմից ուսումնասիրություն՝ պատճառների պարզաբանում;
- Դատական գործընթաց՝ եթե անհրաժեշտություն առաջանա:
Քաղաքացիների իրավունքներն ու պարտականությունները
Այս գործընթացում քաղաքացիները տիրապետում են մի շարք իրավունքներին, որոնք ներառում են:
- Հայտնել իրենց դիրքորոշումը;
- Կրել պատասխանատվություն իրենց պարտավորությունները կատարելու համար;
- Վստահ լինել, որ բոլոր գործընթացները տեղի են ունենալու օրենքին համապատասխան:
Բնական անձանց հատուկ դեպքեր
Բազմաթիվ քաղաքացիներ կարող են լինել ոչ ստանդարտ իրավիճակներում, ինչպիսիք են:
- Ունեցող անձինք՝ անշարժ գույքի կամ այլ ակտիվների:
- Ինвалидություն ունեցող անձիք, որոնք կարող են ներառվել լրացուցիչ պայմաններում:
Այս դեպքում, ուտեստները կարող են ավելացնել կամ նվազեցնել հարկային պարտավորությունները:
Հարկային պարտավորությունները՝ տարբեր երկրների քաղաքացիների համար
Արտասահմանում բնակվող քաղաքացիները նույնպես ենթարկվում են Հայաստանի հարկային օրենսդրության:
- Նրանք պետք է հաշվի առնեն իրենց պարտավորությունները:
- Հնարավոր է, որ հարկային արտոնություններ կամ փոխհատուցումներ լինեն:
Նոր կարգավորումներ՝ հարկային պարտավորությունների վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի՝ 17.10.2022թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2729-Ա որոշումը խորհրդանշում է նոր մոտեցում, որը վերաբերում է հարկային պարտավորությունների կառավարմանը: Դրա նպատակն է ապահովել հարկերի հավաքագրումն ավելի արդյունավետ և արդար, հիմնվելով թափանցիկության և հաշվետվողականության բարձրացման վրա:
Այս որոշմամբ սահմանվում են նոր ընթացակարգեր և ժամկետներ, որոնք պետք է դիմում ներկայացնողները հետևեն: Հարկային պարտավորությունները, որոնք չեն կատարվել նախորդ ֆինանսական տարիների ընթացքում, ենթարկվում են պարտադիր գանձման: Դրանց շարքում կարող են լինել ինչպես եկամտային հարկեր, այնպես էլ այլ հարկատեսակներ, որոնք ունեն նշանակալի ազդեցություն պետական բյուջեի վրա:
Ծառայություն մատուցող սուբյեկտները, որոնք ներգրավված են հարկային պարտավորությունների հավաքագրման գործընթացում, պետք է ունենան համապատասխան հավատարմագրումներ և լիցենզիաներ՝ ապահովելու համար, որ պարտավորությունները հավաքվում են օրենքի պահանջներին համապատասխան:
Իրավունքներ և պարտականություններ հարկ վճարողների համար
Հարկ վճարողների իրավունքներն ու պարտականությունները, որոնք հանգեցնում են 2729-Ա որոշման շրջանակներում, ստանում են լրացուցիչ պարզաբանումներ: Հարկ վճարողները պարտավոր են ժամանակին հայտնել իրենց եկամուտների մասին և ներկայացնել հարկային returns՝ համապատասխան ձևով: Շարունակում է մնալ նաև նրանց իրավունքները՝ դիմել ՊԵԿ-ին հարկային վեճերի և հարցերի վերաբերյալ:
Հարկ վճարողները պետք է գիտակցեն, որ չկատարված պարտավորությունները կարող են հանգեցնել տուգանքների և այլ վարչական պատասխանատվության: Նույնիսկ եթե պարտավորությունները գանձվում են, հարկ վճարողները ունեն իրավունք դիմելու ՊԵԿ-ի՝ ստանալով վերջնական տեղեկություններ իրենց պարտավորությունների՝ գանձման գործընթացի վերաբերյալ:
Այս համատեքստում, ՊԵԿ-ը լրջորեն հետևում է բոլոր հարկ վճարողների վարքագծին և զգուշացնում, որ ցանկացած անօրինական գործողություն կամ տեղեկություններ ցույց տալու դեպքում կարող են հանգեցնել իրավական հետևանքների:
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների կառավարման մեջ
ՀՀ ՊԵԿ-ը ակտիվորեն խրախուսում է էլեկտրոնային ծառայությունների օգտագործումը, ինչը մեծապես պարզեցնում է հարկային պարտավորությունների կառավարման գործընթացը: Էլեկտրոնային համակարգերը, որոնք ներառում են ID քարտեր և էլեկտրոնային ստորագրություններ, թույլ են տալիս քաղաքացիներին արագ և հարմար ձևով ներկայացնելու իրենց հարկային հայտարարությունները և դրամական պարտավորությունները:
Այս համակարգի միջոցով հարկ վճարողները կարող են հետևել իրենց հարկային պարտավորությունների состояниւ, ստանալ տեղեկություններ նոր կարգավորումների մասին և կատարել վճարումները առանց հերթի կանգնելու: Էլեկտրոնային ծառայությունները նաև ապահովում են ավելի բարձր անվտանգություն և թափանցիկություն՝ նվազեցնելով վարչական սխալները:
Ըստ ՀՀ ՊԵԿ-ի հաղորդագրությունների, այս նորարարությունները նպաստում են համաշխարհային չափանիշներին համապատասխանելու՝ ինչպես նաև պետական բյուջեի արդյունավետ համալրմանը: Հարկ վճարողների համար շատ կարևոր է լինել տեղեկացված այդ փոփոխությունների և հնարավորությունների վերաբերյալ, որպեսզի կարողանան առավելագույնս օգտվել մատչելի ծառայություններից: