Ներդրումային պարտավորությունների հավաքման գործընթացը
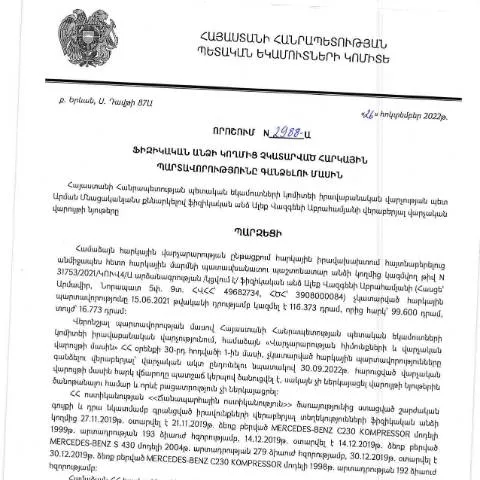
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2988-Ա որոշումը կարևոր հանգուցակ է հարկային պարտավորությունների հավաքման գործընթացում։ Այդ որոշման շրջանակներում ձևավորված փաստաթուղթը պետք է լրացվի և ներկայացվի այն քաղաքացիների կողմից, ովքեր ունեն չկատարված հարկային պարտավորություններ:
Ովքեր են պետք ձևը լրացնեն
Այս փաստաթուղթը ներկայացնելու պարտավորությունը կրող անձինք կարող են լինել:
- Ֆիզիկական անձիք, ովքեր ունեն հարկային պարտավորություններ
- Բիզնեսի սեփականատերերը, որոնք չկատարված հարկեր ունեն
- Անգամ մինորների ներկայացուցիչները, երբ նրանք ունեն պարտավորություններ
Ուղեցույց ձևի լրացման գործընթացում
Ձևի համալրման գործընթացում կարևոր է հետևել որոշակի կանոններին և ցուցումներին:
Ֆորմայի կառուցվածքը
Ֆորման տարբերվում է տարբեր բաժիններով, որոնց մեջ պետք է լրացվեն հետևյալ տվյալները:
- Անուն, ազգանուն, հայրանուն - Համապատասխանաբար, ֆիզիկական անձի անունը և ազգանունը:
- Հասցե - Անձի բնակության հասցեն:
- Հարկային համարը - Մյուս կարևոր տեղեկությունը, որը անհրաժեշտ է հավաքմանն ուղղված գործընթացի համար:
- Չկատարված պարտավորությունների տեսակը - Ակնհայտ է, որ պետք է նշել, թե որն են դրանք:
Սովորաբար հանդիպող դժվարություններ
Ֆորմայի լրացման ժամանակ կարող են հանդիպել հակասություններ:
- Տվյալների սխալներ - Անձի անունը կամ հասցեն կարող է սխալ լինել:
- Հարկային համարը - Չհասկացված միջոցները կարող են խոչընդոտ հանդիսանալ:
Դրույքների ներկայացման գործընթացը
Ֆորմայի լրացման ավարտից հետո այն պետք է ներկայացվի համապատասխան կառույցին:
Ներկայացման եղանակը
Ֆորման կարող է ներկայացվել երկու եղանակով:
- Իրական ուշադրություն դարձրեք՝ էլեկտրոնային ձևով՝ պետական ռեգիստրային համակարգի միջոցով:
- Փոստային ծառայություններով՝ համապատասխան պաշտոնական հասցեին:
Դրույքների մշակման ժամկետները
Հարկային մարմինը պարտավոր է աշխատել ներկայացված փաստաթղթի վրա մինչև որոշակի ժամկետ:
- Ընդհանուր ժամանակը կազմում է 14 աշխատանքային օր:
- Եթե անհրաժեշտ է լրացուցիչ տեղեկատվություն, ժամկետը կարող է երկարաձգվել:
Այլ փաստաթղթերի կարևորությունը
Ֆորմայի հետ միասին կարող են պահանջվել որոշակի այլ փաստաթղթեր, որոնք կարող են վճռական նշանակություն ունենալ ֆինանսական իրավիճակի գնահատման համար:
Անհրաժեշտ փաստաթղթերի ցանկը
- Որպես ապացույցներ - Արգելվող ու ստացվող եկամուտների վերաբերյալ փաստաթղթեր:
- Հարկային հաշվետվություններ - Վերջին 3 տարվա ընթացքում ներկայացված հարկային հաշվետվությունները:
Ռուսական և արաբական քաղաքացիների առանձնահատկությունները
Ռուսական և այլ օտարերկրյա քաղաքացիները, ովքեր բնակվում են Հայաստանում և ունեն հարկային պարտավորություններ, դիմելու գործընթացում ունեն որոշակի տարբերություններ:
Օտարերկրյա քաղաքացիների համար պահանջվող փաստաթղթեր
- Հաստատում - Տեղեկատվություն մուտք գործելու մասին:
- Փաստաթղթի պատճեն - Ստացող երկրի անձնագրի պատճեն:
Հարկային պարտավորությունների հավաքման գործընթացում առանձնահատկությունները
Այս գործընթացը կարևոր է և պահանջում է նաև իրավաբանական աջակցություն:
Ինչպես կարող է իրավաբանական աջակցություն պահանջվել
Իրավաբանական աջակցությունը կարող է անհրաժեշտ լինել, երբ:
- Պատճառները պարզ չէ - عندما يكون هناك لبس حول الالتزامات الضريبية الخاصة بك.
- Սահմանափակ ժամանակ - Когда у вас нет времени на взаимодействие со всеми системами.
Որոնք են հետևանքները, եթե փաստաթղթերը չեն ներկայացվում
Եթե ֆորմայի ներկայացման ժամկետները չպահպանվեն, դա կարող է հանգեցնել հետևյալ հետևանքների:
Տուգանքների և ֆինանսական պատասխանատվության պայմանները
- Տուգանքներ - Եթե պարտավորությունները չեն կատարվում, կարող են կիրառվել տուգանքներ:
- Ֆինանսական պատասխանատվություն - Մնացած պարտավորությունները կարող են ավելանալ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 թվով 2988-Ա որոշումը պարունակում է կարևոր նպատակներ, որոնք ուղղված են առավել արդյունավետ հարկային համակարգի հաստատմանը: Հարկային պարտավորությունները գանձելու գործընթացը, որը նախատեսված է որոշմամբ, ընդգրկում է մի շարք քայլեր, որոնք պետք է իրականացվեն, որպեսզի ապահովվի հարկային պարտավորությունների կատարումը:
Առաջին հերթին, հարկ վճարողի անձնագրային տվյալների ստուգումը անհրաժեշտ է, որպեսզի հասկանանք, թե ովքեր են պարտավորությունները չկատարած անձինք: Այս փուլում կարող է լինել հարկային մարմնի կողմից ստացված տեղեկությունների վերլուծություն, որը ապահովում է, որ բոլոր տվյալները ճշգրիտ և արդիական են:
Ստուգումների արդյունքում, եթե պարզվում է, որ ֆիզիկական անձն անհետևանք է մնացել իր հարկային պարտավորությունների նկատմամբ, ապա նրան կուղարկվի համապատասխան ծանուցում, որտեղ մանրամասն կծանոթացվի պարտավորությունների գումարը և վճարման ժամկետները:
Հարկային պարտավորությունների գանձման արդյունքում պետությունը կարող է կիրառել հարկային առարկայի նկատմամբ տարբեր մեթոդներ, ինչպիսիք են պարտադիր հարկային հավաքագրման գործընթացը, հարկային հաշվարկների վերահսկողությունը և, եթե անհրաժեշտ է, հարկային պատժամիջոցների կիրառումը:
Որոշման ազդեցությունը հարկ վճարողների վրա
ՊԵԿ-ի կայացրած որոշումն ունի խորքային ազդեցություն հարկ վճարողների վրա, հատկապես այն անձանց, ովքեր տարիներ շարունակ անտեսել են իրենց հարկային պարտավորությունները: Այս որոշման շրջանակներում հարկ վճարողները ավելի զգոն պիտի լինեն, քանի որ նրանց հաշվետվությունները կարող են ենթարկվել ավելի խիստ վերահսկման:
Միաժամանակ, որոշումը նաև հնարավորություն է տալիս հարկ վճարողներին ավելի լավ հասկանալ, թե ինչու են իրենց պարտավորությունները այդքան կարևոր և ինչ հետևանքներ կարող են ունենալ դրանց չկատարումը: Հարկային մարմինները պետք է ապահովեն հարկ վճարողներին անհրաժեշտ տեղեկատվությամբ և աջակցությամբ, որպեսզի նրանք կարողանան լիարժեք կատարել իրենց պարտավորությունները:
Հարկային պարտավորությունների կատարումը ոչ միայն վերաբերում է պետության եկամուտներին, այլև հարկ վճարողների իրավունքներին և փորձառությանը: Այդ իսկ պատճառով, հարկային մարմինների և հարկ վճարողների միջև համագործակցությունը պետք է լինի առավել առաքելական և կառուցողական:
Ի՞նչ քայլեր կարելի է ձեռնարկել հարկային պարտավորությունների կատարումը խթանելու համար
Սրանք մի քանի կարևոր քայլեր են, որոնք կարող են օգնել հարկ վճարողներին ավելի հեշտությամբ կատարել իրենց պարտավորությունները:
- Մարտկոցների և տեղեկատվական միջոցների օգտագործում: Հարկ վճարողները պետք է օգտագործեն առցանց պորտալները, որոնք տրամադրվում են ՀՀ ՊԵԿ-ի կողմից, և ստանան անհրաժեշտ տեղեկատվություն իրենց պարտավորությունների վերաբերյալ:
- Հետադարձ կապի механիզմի զարգացում: ՊԵԿ-ը պետք է մշակվի ավելի արդյունավետ մեխանիզմներ, որոնք հնարավորություն կտան հարկ վճարողներին կապվել հարկային մարմինների հետ և արագ ստանալ պատասխան իրենց հարցերի:
- Հարկային կրթության գործունեությունը: Հարկային մարմինները պետք է կազմակերպեն կարգավորող սեմինարներ և կրթական ծրագրեր, որոնք կօգնեն քաղաքացիներին հասկանալ հարկային օրենսդրությունը և կապիտալացնել իրենց պարտավորությունները:
Այս քայլերի իրականացումը կօգնի նվազեցնել հարկային պարտավորությունների չկատարելու դեպքերը և, ինչ-որ առումով, կբարձրացնի հանրության վստահությունը հարկային համակարգի նկատմամբ: