Ներդրումային հարկային պարտավորությունների հավաքում. Հիմնարար սկզբունքներ
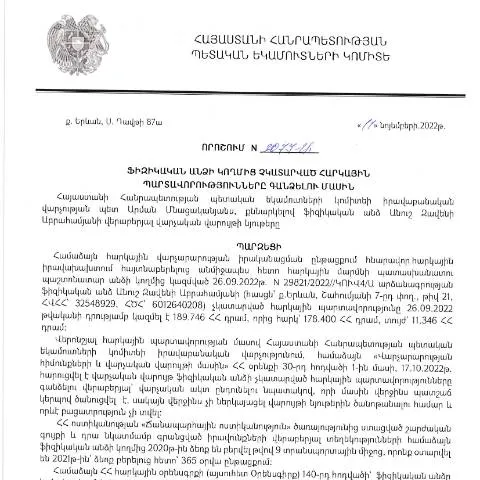
2022 թվականի նոյեմբերի 11-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Անուշ Զավենի Աբրահամյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3077-Ա որոշումը հանդիսանում է կարևոր պաշտոնական փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների հավաքման արդյունավետ մեթոդներ։ Այս որոշումն ունի ուսուցողական դեր, քանի որ այն ներկայացնում է ինչպես հարկային մարմինները պետք է վարվել այն ֆիզիկական անձանց հետ, որոնք չեն կատարել իրենց հարկային պարտավորությունները։
Ո quién դնում է որոշումը
Այս որոշումը, որպես հարկային պարտավորությունների հավաքման մեխանիզմ, կիրառվում է բոլոր նրանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Հարկային մարմինները, մասնավորապես ՀՀ ՊԵԿ-ը, պատասխանատու են այս գործընթացի իրականացման համար, և նրանք կարող են կիրառել այն հատուկ դեպքերում, երբ հարկատուները չեն կատարել իրենց պարտավորությունները։
Ակտիվություն հարկային մարմինների կողմից
- Հարկային պարտավորությունների որակավորման և վերլուծության իրականացում
- Հարկային վճարումների հավաքման գործընթացի վերահսկողություն
- Հարկային պարտավորությունների չկատարելու դեպքում պատժական միջոցների կիրառումը
Չափումներ և հիմնարար փաստաթղթեր
Փաստաթղթերը, որոնք անհրաժեշտ են այս գործընթացում, պետք է լինեն ճիշտ և լիարժեք։ Հարկային մարմինները պահանջում են ներկայացնել հետևյալ փաստաթղթերը՝
- Շնորհալի հայտարարություններ՝ նախորդ հարկային տարիների համար
- Ներդրումային հարկային հաշվետվություններ
- Շահույթների հաշվետվություններ
Այս փաստաթղթերի ճիշտ և ամբողջական լրացումը վճռական է, քանի որ դրանք հանդիսանում են հարկային պարտավորությունների հավաքման բազան։
Պահանջվող փաստաթղթերի դասակարգում
| Փաստաթուղթ | Նպատակ | Հարկավորություն |
|---|---|---|
| Հարկային հայտարարություն | Հարկային պարտավորությունների ներկայացում | պետք է ներկայացվի ամեն տարի |
| Հաշվետվություն | Հարկային վճարումների փաստագրում | հնարավոր է ներկայացնել ամեն ամիս |
| Հարկային պարտավորությունների վճարման հաստատում | Պարտավորությունների կատարումը հաստատելու համար | պետք է ներկայացվի հարկային մարմիններին |
Դիմելու գործընթացը
Դիմելու գործընթացը բոլոր տեղեկությունների և փաստաթղթերի հավաքման քայլերից հետո սկսվում է։ Հարկ վճարողները պետք է հետևեն որոշակի ընթացակարգեր՝ պարզեցնելու իրենց հարկային պարտավորությունների հավաքումը։
- Ելք դրանք: Դիմելու համար հարկ վճարողը պետք է ունենա բոլոր անհրաժեշտ փաստաթղթեր։
- ՈՒղղում: Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ գրավոր ձևով։
- Հաստատման գործընթաց: Հարկային մարմինը ստուգում է ներկայացված փաստաթղթերը և որոշում կայացնում՝ ընդունել կամ մերժել դիմումը։
Դիմելու եղանակները
Դիմումը կարող է ներկայացվել հետևյալ եղանակներով՝
- Էլեկտրոնային ծառայությունների միջոցով, որտեղ հարկ վճարողը կարող է օգտվել իր անձնական թվային ստորագրությունից։
- Գրավոր դիմում՝ ֆիզիկական անձնագրի հետ, որը ներկայացվում է հարկային մարմինների գրասենյակներում։
Ժամանակացույց և ժամանակային սահմանափակումներ
2023 թվականի սկզբից ՀՀ ՊԵԿ-ը նախատեսում է նոր ժամանակացույց, որն ընդգրկում է հարկային պարտավորությունների հավաքման գործընթացը։ Այս ժամանակացույցը նախատեսում է մի քանի փուլ՝
- Գրանցման փուլ: Նախքան հարկային պարտավորությունների հավաքումը, հարկ վճարողները պետք է գրանցվեն համապատասխան կառույցներում:
- Փաստաթղթերի ներկայացման փուլ: Այս փուլում հարկ վճարողները պետք է ներկայացնեն բոլոր պահանջվող փաստաթղթերը:
- Հաստատման փուլ: Խորհրդատվություն և հարկային մարմնի կողմից փաստաթղթերի ստուգում:
Նախագծի շրջանակներում լրացուցիչ խորհրդատվություն
Հարկային մարմինները, ըստ ՀՀ ՊԵԿ-ի, պատրաստ են տրամադրել լրացուցիչ խորհրդատվություններ և օգնել հարկ վճարողներին ողջ գործընթացի ընթացքում։ Սա կարևոր է, հատկապես նրանց համար, ովքեր առաջին անգամ դիմում են հարկային պարտավորությունների հավաքման գործընթացին։
Մասնագիտական օգնություն
- Փաստաթղթերի լրացման Ռուսերեն խորհրդատվություն
- Հարկային իրավունքների բացահայտում
- Որոշումների քննարկում և խորհուրդներ
Տեխնիք և դրա կիրառման արդյունավետություն
Ամենակարևորն այն է, որ հարկային մարմինները փորձում են կիրառել նոր տեխնոլոգիաներ՝ գործընթացի արդյունավետությունը բարձրացնելու համար։ Դրանք ներառում են հնարքներ թվայնացման և համակարգերի ավտոմատացման մասին, որոնք զգալիորեն հեշտացնում են փաստաթղթերի և դիմումների մշակումը։
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3077-Ա որոշումը, որով ղեկավարվում են ՀՀ ՊԵԿ-ի գործունեությունը, նախատեսում է ոչ միայն ֆինանսական կարգավորման մեխանիզմ, այլև հաշվի է առնում յուրաքանչյուր հարկ վճարողի իրավունքները և պարտավորությունները։ Հարկային մարմինները պարտավոր են ապահովել գործընթացի թափանցիկությունը և անվտանգության մակարդակը, ինչը հնարավորություն է տալիս հարկ վճարողներին առավելագույնս արդյունավետ կերպով կատարել իրենց պարտավորությունները:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
2022 թվականի նոյեմբերի 11-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3077-Ա որոշումը կարևոր նշանակություն ունի հարկային կարգապահության ապահովման համար: Այս որոշման շրջանակներում ակնարկվում են այն վարչական ընթացակարգերը, որոնք կիրականացվեն ֆիզիկական անձանց նկատմամբ, ում հարկային պարտավորությունները չեն կատարվել: Թեև որոշումը ընդունվել է 2022 թվականին, դրա հետևանքները երկարաժամկետ են, քանի որ այն սերտորեն կապված է հարկային օրենսդրության կատարելագործման և հարկային բացահայտումների հետ:
Իրականում, հարկային պարտավորությունների կատարումը ենթադրում է ոչ միայն ֆինանսական պատասխանատվություն, այլ նաև վարչական և քրեական հետևանքներ: Հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն, որը կարող է իրականացվել՝ հիմնվելով գործող օրենսդրության վրա, այդ թվում՝ հարկային տույժերի և վարչական տուգանքների ձևով:
Հարկային պարտավորությունների կատարումը կարող է խոչընդոտվել տարբեր գործոններով, ինչպիսիք են ֆինանսական դժվարությունները, տեղեկությունների բացակայությունը կամ հարկային համակարգի բարդությունը: Այդ պատճառով, ՀՀ ՊԵԿ-ը մշակում է ծրագիր, որի նպատակն է լրացուցիչ աջակցություն տրամադրել ֆիզիկական անձանց, որպեսզի նրանք կարողանան հասկանալ իրենց հարկային պարտավորությունները և համապատասխան միջոցներ ձեռնարկել դրանց կատարման համար:
Հարկային վարչության և ֆիզիկական անձանց միջև փոխհարաբերությունները
Ֆիզիկական անձանց և ՀՀ ՊԵԿ-ի միջև հարկային վարչությունը խաղում է կարևոր դեր՝ ծառայելով որպես կապող օղակ, որը պատասխանատու է հարկային պարտավորությունների կատարումն ապահովելու համար: Այս փոխհարաբերությունները հիմնված են վստահության, հաղորդակցության և իրավական պատասխանատվության սկզբունքների վրա:
Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, հարկային վարչությունը կարող է կիրառել տարբեր գործիքներ՝ կանխելու համար հարկային խախտումները: Ընդ որում, վարչությունը պարտավոր է ապահովել, որ հարկ վճարողը տեղեկացված լինի իր իրավական պարտականությունների մասին, ինչպես նաև տրամադրել անհրաժեշտ տեղեկատվություն, որպեսզի ֆիզիկական անձը կարողանա արտահայտել իր տեսակետը և ներկայացնել ապացույցներ:
Այս համատեքստում, հարկային վարչությունը զարգացնում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս ֆիզիկական անձանց ավելի հեշտությամբ մուտք գործել իրենց հարկային տեղեկություններին, ստանալ մանրամասն տեղեկատվություն և բացատրումային փաստաթղթեր՝ հարկային վարչության կողմից: Այսօր, յուրաքանչյուր քաղաքացին ունի հնարավորություն՝ իր հարկային տեղեկատվությունը ստանալու և պահանջվող փաստաթղթերը ներկայացնելու առցանց:
Նոր տեխնոլոգիաների կիրառումը հարկային վարչության գործունեության մեջ
ՀՀ ՊԵԿ-ը մշտապես փորձում է իր գործունեության մեջ ներդնել նոր տեխնոլոգիաներ, որոնք կարող են բարելավել վարչական գործընթացները և կատարելագործել սպասարկման որակը: Առաջին հերթին, հարկային վարչությունը կիրառում է էլեկտրոնային ստորագրման համակարգեր, որոնք թույլ են տալիս արագ և անվտանգ կերպով իրականացնել իրավական գործողություններ:
Այս տեխնոլոգիաների ներդրումը կօգնի նվազեցնել վարչական դանդաղությունը, ինչպես նաև ապահովել գործընթացների թափանցիկությունը, ինչը կարևոր է քաղաքային հասարակության համար: Օրինակ, օդային ծառայություններ և էլեկտրոնային համակարգեր, ինչպես նաև QR կոդերի կիրառումը թույլ են տալիս ֆիզիկական անձանց արագ ստանալ հարկային տեղեկություններ և անմիջապես օգտվել վարչական ծառայություններից:
Որպեսզի համոզվեն, որ երկրի քաղաքացիները կարող են արդյունավետ օգտագործել նոր տեխնոլոգիաներից ստացված առավելությունները, ՊԵԿ-ը կազմակերպում է կրթական ծրագրեր, որոնք նպաստում են հարկային համակարգի մասին հանրային գիտելիքի բարձրացմանը: Այս առումով, կառավարությունը նաև աջակցում է ֆիզիկական անձանց, ովքեր ցանկանում են բարելավել իրենց ֆինանսական գիտելիքները և հարկային պարտավորությունների կատարման գործընթացում համապատասխան տեղեկություններ ստանալ: