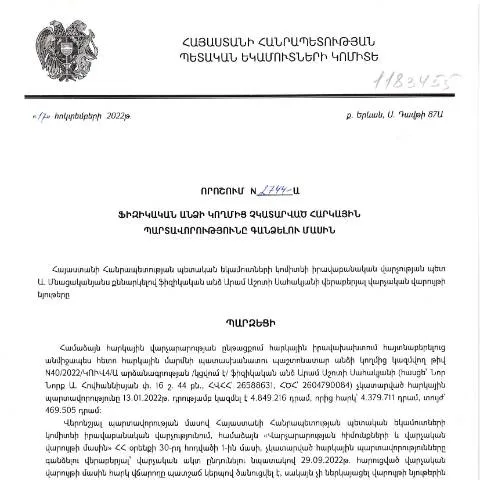
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը N2744
Հայաստանի Հանրապետության հարկային օրենսդրությունը բազմազանություն է ներկայացնում հարկային պարտավորությունների կատարման գործընթացում, որը ուղղակիորեն ազդում է բոլոր հարկ վճարողների վրա: 2022 թվականի հոկտեմբերի 17-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված թիվ 2744-Ա որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 13-ին, կարևոր նշանակություն ունի ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Այս որոշման նշանակությունը և նպատակները
Որոշումը միտված է հարկային պարտավորությունների կատարումը խթանելու և հարկային դաշտում կանոնակարգում իրականացնելու նպատակին: Այն ներառում է քայլեր, որոնք հարկային մարմինները պետք է ձեռնարկեն՝ հարկային պարտավորությունները հավաքելու համար, ինչպիսիք են:
- Հարկային պարտավորությունների վերլուծություն և դասակարգում ըստ անկարգության աստիճանի:
- Ֆիզիկական անձանց տեղեկացնելու մեթոդիկա՝ իրենց պարտավորությունների մասին:
- Հարկային պարտավորությունների հավաքման գործընթացի պարզեցում:
Այս որոշումը հատկապես կարևոր է այն անձանց համար, ովքեր, պատճառների բերումով, չեն կատարել իրենց հարկային պարտավորությունները, քանի որ այն առաջարկում է հնարավորություններ և ընթացակարգեր, որոնք կարող են օգնել լուծել նրանց խնդիրները:
Դիմորդների շրջանակը և նրանց պարտավորությունները
Այս որոշումն ուղղված է հիմնականում բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ Հայաստանի Հանրապետության հարկային օրենսդրության համաձայն: Հարկային մարմինները կարող են պարտավորեցնել նաև այն անձանց, որոնք ունեցել են հարկային պարտավորություններ, սակայն չեն կատարել դրանք:
Հատուկ դեպքեր
Հարկային պարտավորությունների կատարման գործընթացում կարող են հայտնվել հատուկ դեպքեր, որոնք պահանջում են առանձնահատուկ ուշադրություն: Օրինակ.
- Երիտասարդները, ովքեր առաջին անգամ են հարկային պարտավորություններ կատարում:
- Արտասահմանում բնակվող անձինք, ովքեր ցանկանում են պահպանել իրենց հարկային կարգավիճակը:
- Օրինակներ, երբ օրենքի կամ անձնական հանգամանքների պատճառով հարկային պարտավորությունները չեն կատարվել:
Ուղղվածություն և համեմատություն այլ ձևաթղթերի հետ
Դիմումը N2744 տարբերակվում է այլ հարկային դիմումներից՝ իր հատուկ նպատակով և ընթացակարգերով: Դրա ձևը և լրացման գործընթացը տարբեր են ստանդարտ հարկային հայտարարությունից կամ այլ հարկային ձևաթղթերից:
Համեմատություն այլ հարկային ձևաթղթերի հետ
| Թիվ | Հարկային ձևաթուղթ | Առաջարկվող ժամանակահատված | Կառավարական մարմին |
|---|---|---|---|
| 1 | Ստանդարտ հարկային հայտարարություն | Տարեկան | ՀՀ ՊԵԿ |
| 2 | Հարկային պարտավորության լրացում | Միջանկյալ | ՀՀ ՊԵԿ |
| 3 | Որոշում N2744 | Անհրաժեշտության դեպքում | ՀՀ ՊԵԿ |
Այս համեմատությունը ցույց է տալիս, որ N2744 որոշումն հատուկ է այն դեպքերում, երբ հարկային պարտավորությունները չկան կատարված:
Ծրագրի ընթացակարգը՝ դիմումից մինչև որոշման կայացում
Որոշման կիրառման ընթացակարգը բաղկացած է մի շարք փուլերից, որոնք սկսվում են դիմումի ներկայացումից և ավարտվում են վերջնական որոշման կայացմամբ:
Դիմումի ներկայացման քայլերը
- Անհրաժեշտ տեղեկությունների հավաքագրում:
- Լրացնել դիմումի ձևը (N2744):
- Ներկայացնել դիմումն օրենքով նախատեսված կարգով:
- Ստանալ հաստատման մասին տեղեկություն:
Այս քայլերի ամեն մի մասը կարևոր է, քանի որ վարույթը սկսվում է հենց առաջին քայլից:
Որոշման կայացում
Որոշման կայացման գործընթացը ներառում է հետևյալ քայլերը:
- Վերլուծություն և գնահատում:
- Վերահսկող մարմնի որոշման ընդունում:
- Հարկային պարտավորությունների կատարումը կամ այլ կացություն:
Այս արդյունքները որոշիչ են հարկային պարտավորությունների վերականգնման գործում:
Էլեկտրոնային ծառայություններն ու հնարավորությունները
Այսօր էլեկտրոնային ծառայությունների օգտագործումը կարևոր է, հատկապես հարկային դիմումների համար: Դիմումի N2744-ն էլ օգտագործում է էլեկտրոնային դիմումի ներկայացման հնարավորությունները:
Էլեկտրոնային ներկայացման քայլերը
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք:
- Ընտրել համապատասխան ծառայությունը:
- Լրացնել դիմումի ձևը אוןլայն:
- Ներկայացնել պահանջվող փաստաթղթերը:
Էլեկտրոնային համակարգը թույլ է տալիս արագացնել գործընթացը ինչպես հարկ վճարողների, այնպես էլ հարկային մարմինների համար:
Կառավարության որոշման տեղ գտած ազդեցությունը
Այս որոշումը ոչ միայն ուղղակի ազդեցություն է ունենում ֆիզիկական անձանց, այլ նաև հետևանքների լայն շրջանակ ունի տնտեսության և հարկային համակարգի վրա:
Տնտեսական ազդեցություն
Արդյունավետ հարկային քաղաքականությունը և պարտականությունների կատարումը նպաստում են տնտեսական կայունությանը:
- Բյուջեի համալրում:
- Հարկային կարգի պահպանություն:
- Հարկային արդարության ապահովում:
Այս բոլոր գործոնները կարևոր են երկրի տնտեսական կայունության համար:
Լրացուցիչ տեղեկություններ և խորհուրդներ
Հարկային պարտավորությունների կատարումն անհրաժեշտություն է յուրաքանչյուր քաղաքացիների համար: Որպեսզի գործընթացը լինի ավելի պարզ, հարկավոր է հետևել մի քանի կարևոր խորհուրդների:
- Հաճախակի կապի մեջ լինել հարկային մարմինների հետ:
- Ուշադիր լինել նոր օրենքների և իրավական փոփոխությունների նկատմամբ:
- Բացատրել հնարավոր խնդիրները հարկային խորհրդատուների հետ:
Այս խորհուրդները կարող են օգնել առավելագույնս արդյունավետ կերպով կատարել հարկային պարտավորություններն ու խուսափել խնդիրներից:
Ինչպես դիմել հերթական փոփոխությունների պարագայում
Այս մասին մասնավորապես կարևոր է խոսել այն դեպքում, եթե հարկային պարտավորությունների կատարման գործընթացում տեղի են ունենում փոփոխություններ:
Դիմումներ և վերապահումներ
Արժեքավոր է հասկանալ, որ դիմումը N2744 կարող է ենթարկվել փոփոխությունների, որոնց մասին հարկային մարմինները պետք է տեղեկացնեն:
- Ուսումնասիրել նոր փոփոխությունները:
- Անվտանգ ու ճիշտ լրացնել նոր դիմումը:
- Դիմել հարկային մարմնին նոր տեղեկատվությամբ:
Այս գործընթացը թույլ կտա պահել հարկային կարգը և կատարել բոլոր պարտավորությունները:
Ապագա քայլեր և զարգացումներ
Այս որոշման հիման վրա կարող են լինել նաև առաջիկա զարգացումներ, որոնք կկապվեն հարկային պարտավորությունների կատարման հետ:
- Նոր օրենքների ընդունում:
- Տեխնոլոգիական նորամուծություններ պետական ծառայություններում:
- Հարկային պարտավորությունների աշխուժացում:
Այս զարգացումները կարող են արձանագրվել ապագայում, ինչը կբերի նոր հնարավորությունների:
Ներկայումս, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված N2744 որոշումը կարևոր է ոչ միայն ֆիզիկական անձանց, այլև ամբողջ հարկային համակարգի համար, և ազդեցություն է ունենում ֆինանսական կայունության և արդարության ապահովման գործընթացում:
Հարկային պարտավորությունների մարման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2744-Ա որոշումը նախատեսում է հատուկ ընթացակարգեր և մեթոդաբանություն, որով իրականացվում է հարկային պարտավորությունների գանձումը:
Այս գործընթացում ընդգրկված են մի շարք վարչական քայլեր, որոնք ներառում են հարկ վճարողի պարտավորությունների ստուգումը, պարտավորությունների չափի հաշվարկը և հարկ վճարողի նկատմամբ վարչական գործողությունների իրականացումը:
Հարկ վճարողների համար մատչելի է էլեկտրոնային ծառայությունների կիրառումը, ինչը մեծացնում է գործընթացի արդյունավետությունը: Հարկ վճարողները կարող են օգտվել իրենց անհատական անձնական համարներից և էլեկտրոնային ստորագրություններից, որոնք ապահովում են գործընթացի արագությունն ու անվտանգությունը:
Այս որոշման հիման վրա իրականացվող գործողությունները ենթադրում են նաև, որ հարկ վճարողները պետք է ունենան հնարավորություն ներկայացնելու իրենց հակառակող փաստաթղթերը, որոնք կարող են հիմնավորել, թե ինչու է հարկային պարտավորությունը չկատարվել:
Հարկային պարտավորությունների գանձումը՝ իրավաբանական և վարչական ռիսկեր
Հարկային պարտավորությունների գանձման գործընթացը, բնականաբար, չի սահմանափակվում միայն վարչական որոշումներով, այլ նաև ներառում է տարբեր իրավաբանական ռիսկեր, որոնք կարող են առաջանալ եղելության ընթացքում:
Հարկ վճարողը, որը մերժում է կատարել հարկային պարտավորությունները, կարող է դիմակայել վարչական պատասխանատվության, ներառյալ ֆինանսական տուգանքները: Այդ իսկ պատճառով, կարևոր է, որ հարկ վճարողները ձեռք բերեն անհրաժեշտ իրավաբանական խորհրդատվություն, որպեսզի կարողանան պաշտպանել իրենց շահերը:
Նշված գործընթացում կարող են առաջանալ նաև վարչական դատավարության դեպքեր, որոնք կպահանջեն հարկ վճարողի մասնակցությունը դատարանում: Այս իրավիճակներում հարկ վճարողը պարտավոր է ներկայացնել համապատասխան ապացույցներ, որոնք կարդարացնեն իր դիրքորոշումը:
Հարկային պարտավորությունների գանձման ընթացակարգի շրջանակներում կարևոր է նաև հաշվի առնել, որ վարչական մարմինները պարտավոր են հետևել օրենսդրական պահանջներին և գործընթացի իրավաչափությանը:
Դիտարկումներ և առաջարկություններ հարկային մարմիններին
Հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունն ապահովելու համար ՀՀ ՊԵԿ-ին կարելի է առաջարկել մի քանի դիտարկումներ և առաջարկություններ:
Առաջին հերթին, հարկային մարմինները կարող են ընդլայնել էլեկտրոնային ծառայությունների շրջանակը՝ առաջարկելով ավելի ինտերակտիվ ու հասանելի հարթակներ, որտեղ հարկ վճարողները կարող են ստանալ տեղեկություններ իրենց պարտավորությունների մասին:
Երկրորդ, կարեւոր է կազմակերպել ինֆորմացիոն սեմինարներ և աշխատաժողովներ հարկ վճարողների համար, որտեղ բացահայտվեն հարկային պարտավորությունները, դրանց կատարման մեթոդները և հնարավոր ռիսկերը:
Վերջապես, հարկային մարմիններին կարելի է խորհուրդ տալ զարգացնել իրավաբանական աջակցության համակարգ, որը կօգնի հարկ վճարողներին գիտակցել իրենց իրավունքները և պարտականությունները: