Դրական իրավական շրջանակ և նշանակություն
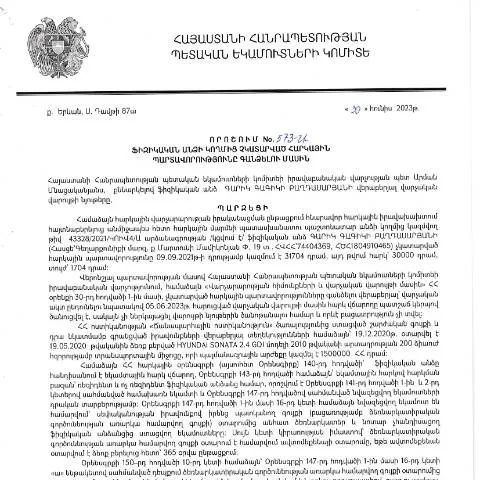
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի հունիսի 30-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 573-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման կարգը։ Այս փաստաթուղթը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարումը, ինչպես նաև ապահովել պետական հարկային մարմինների միջոցով վարչական իրավունքի պահպանությունը։
Ինչ distinguishes this decision from related documents
Սույն որոշումը ստորագրված է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, ինչն ապահովում է նրա իրավական ուժը: Շատ դեպքերում քաղաքացիները կարող են շփոթել այս որոշումը, այլ հարկային փաստաթղթերի հետ, սակայն դրա առանձնահատուկությունը կայանում է նրանում, որ այն նախատեսում է կոնկրետ ընթացակարգեր ֆիզիկական անձանց պարտավորությունների գանձման համար:
Սույն որոշման ներքո գործողություններ և ընթացակարգեր
Նախքան դիմումը լրացնելը, հարկ է հասկանալ, որ ընթացակարգը ներառում է մի շարք քայլեր, որոնք կարգավորվում են ՀՀ վարչական կարգապահական օրենսդրությամբ:
Ավելի քան 100,000 դրամ հարկային պարտավորության առկայություն
Եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, և այդ պարտավորությունների сумма գերազանցում է 100,000 դրամը, ապա առկա է հիմք դիմելու համար: Այս որոշումը կարող է կիրառվել այն անձանց նկատմամբ, որոնց հարկային պարտավորությունները չեն կատարվել:
- Պարտավորությունների հետագծում: Հարկային մարմինները պետք է ապահովեն պարտավորությունների ճշտապահ հետագծումը:
- Հարկային պարտավորություների ճշտում: Հարկային մարմինները պետք է ճշտեն, թե որ պարտավորությունները չեն կատարվել:
Դիմումի ձևակերպում և ներկայացման եղանակներ
Դիմումը կարող է ներկայացվել մի քանի եղանակով, սակայն ամենակարևորը ճիշտ ֆորմատը պահպանելն է:
Միաժամանակյա դիմումի ներկայացում
Դիմումը ներկայացնելու համար անհրաժեշտ է լրացնել հատուկ ձևաթուղթ, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
Երագրային փաստաթղթերի ներկայացում
Ելնելով դիմումի ձևակերպման ընթացակարգերից, անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, այդ թվում:
- Անձնական տեղեկությունների հաստատող փաստաթուղթ (օրինակ՝ անձնագիր):
- Հարկային պարտավորության չափը հաստատող փաստաթուղթ:
- Առկայության դեպքում՝ պարտավորությունների կատարումը հավաստող փաստաթուղթ:
Գործընթացի ժամանակահատվածները
Դիմումը ներկայացնելուց հետո, հարկային մարմինները ունեն սահմանված ժամանակահատված՝ հաշվելու պարտավորությունները:
| Տեսակ | Ժամանակահատված |
|---|---|
| Դիմումի մշակում | 30 օր |
| Հարկային պարտավորությունների ստուգում | Ամենաբարձր 60 օր |
Հետագա ընթացակարգեր և վճարման կարգը
Եթե հարկային պարտավորությունները չեն կատարվել, հարկային մարմինները կարող են սկսել գանձման գործընթաց:
Հարկային մարմինների գործողությունները
Եթե դիմումին քննություն է կատարվել և որոշվել է, որ հարկային պարտավորությունները մեծացնելու են, ապա կարող է սկսվել վճարման գործընթաց:
- Հարկային մարմինները կարող են իրենից ներկայացնել պահանջը՝ պարտավորությունների կատարման վերաբերյալ:
- Հարկային մարմինները պարտավոր են տեղեկացնել պարտքի չափի մասին:
Երկրորդական ընթացակարգեր և բողոքարկում
Եթե ֆիզիկական անձը դժգոհում է հարկային մարմինների որոշումներից կամ գործողություններից, անհրաժեշտ է դիմել բողոքարկման գործընթաց:
Բողոքարկման իրականացում
Բողոքարկման համար անհրաժեշտ է լրացված դիմում ներկայացնել, որտեղ պետք է նշվեն պատճառները:
Բողոքարկման արդյունքների սպասում
Դիմումի բողոքարկման ժամանակահատվածը, որպես կանոն, 15 օր է:
Գործողությունների անպատասխանատուություն և պատասխանատուներ
Հարկային մարմինները պարտավոր են ապահովել վարչական գործընթացի թափանցիկությունը և արդարությունը:
Գործողությունների անհամապատասխանությունը
Եթե վարչական մարմինները խախտում են ընթացակարգերը, դա կարող է բերել իրավաբանական պատասխանատվության:
Պատասխանատուները
Ավելի հաճախ որոշումները կայացնում են իրավաբանական վարչության ղեկավարները, սակայն նաև կարող են լինել տեղական հարկային մարմինների ներկայացուցիչներ:
Ամփոփում
ՀՀ ՊԵԿ իրավաբանական վարչության կազմում կայացված որոշումը հանդիսանում է կարևոր գործիք ֆիզիկական անձանց հարկային պարտավորություններն առավել արդյունավետ կերպով կարգավորելու համար: Ստորագրված որոշման իրագործումը պահանջում է, որպեսզի քաղաքացիները պատասխանատու լինեն իրենց հարկային պարտավորությունների կատարման հարցում:
ՀՀ ՊԵԿ իրավաբանական վարչության 573-Ա որոշման մանրամասները
2023 թվականի հունիսի 30-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 573-Ա որոշումը ունի նշանակալի ազդեցություն իրավաբանական և ֆիզիկական անձանց համար, ովքեր առնչվում են հարկային պարտավորությունների կատարման հետ: Այս որոշումը, որը վերաբերում է հատկապես չկատարված հարկային պարտավորություններին, նախատեսում է կոնկրետ քայլեր, որոնք հարկային մարմինները կարող են ձեռնարկել հարկատուների նկատմամբ՝ նրանց պարտավորությունները ժամանակին կատարելու նպատակով:
Դիմումի ձևը և պահանջները
Դիմելու գործընթացը կարգավորվում է վարչական ընթացակարգերի օրենսդրությամբ: Անհրաժեշտ է, որ յուրաքանչյուր դիմում, որը ներկայացվում է ՀՀ ՊԵԿ-ին, պարունակի որոշակի տվյալներ, ինչպիսիք են դիմողի անձնական տվյալները, ՀՎՀՀ, ՀԾՀ, ինչպես նաև համապատասխան փաստաթղթերի կցումը:
Դիմումը պետք է կազմված լինի սահմանված ձևով, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում: Դիմումի ներկայացման հաջորդականությունը և դրա հետ կապված պահանջները պետք է մանրամասն ուսումնասիրվեն, որպեսզի բացառվեն վարչական սխալները:
Հարկային պարտավորությունների չկատարման հետևանքները
ՀՀ ՊԵԿ 573-Ա որոշման համաձայն, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տուգանքների և այլ վարչական միջոցների: Իրականացված հարկային պարտավորությունները ժամանակին չկատարելու դեպքում, հարկային մարմինները կարող են կիրառել ոչ միայն տուգանքներ, այլ նաև պարտադիր վճարների գանձում, ինչը կարող է լրացուցիչ ֆինանսական բեռ լինել հարկատուների համար:
Միաժամանակ, հարկային մարմինները պարտավոր են կիրառել համապատասխան վարչական ընթացակարգեր՝ հարկատուներին նախազգուշացնելու և նրանց իրավունքներն ու պարտականությունները բացատրելու համար: