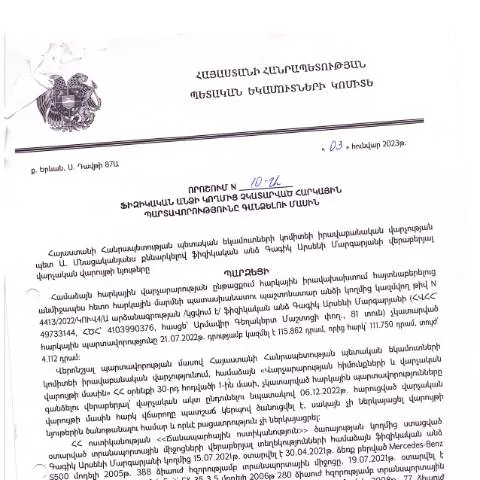
Գագիկ Մարգարյանի 03.01.2023թ․ որոշման ուսումնասիրություն
2023 թվականի հունվարին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների օրինական գանձման մեթոդները: Այս որոշումը կրում է 10-Ա կոդը և հրապարակվել է 2023 թվականի հուլիսի 3-ին:
Պատմական ակնարկ և իրավական շրջանակ
Արդյունքում, հարկային համակարգը և համապատասխան օրենսդրությունը, ինչը ձևավորում է այս որոշման հիմքում, ունենալու է երկար պատմություն: Հայաստանում հարկային օրենսդրությունը սկսել է զարգանալ անցյալ դարի 90-ականներից: 2023 թվականի որոշումը, ի լրումն նախորդ օրենքների, ամրագրում է և կարգավորում հարկերի գանձման գործընթացը:
Վերջին տարիներին, հարկային պարտավորությունների կատարումը դարձել է խնդրահարույց մի հարց, որի լուծման համար ՀՀ պետական մարմինները դիմել են նոր մեթոդաբանության:
Որոշման առանձնահատկությունները
- Վարակներում, ինչպիսիք են ոչ պատշաճ հարկային վարքագիծը, կարող են առաջացնել պարտավորությունների հավաքագրման գործընթացի խոչընդոտներ:
- Որոշման մեջ նշված է, որ հարկային պարտավորությունները կարող են գանձվել, եթե դրանք չեն կատարվել ժամանակին:
Թիրախային խմբերը՝ պարտավորություններն իրականացնողները
Որոշման շրջանակներում նշվում են այն անհատները, որոնց հարկային պարտավորությունները չեն կատարվել: Սա ներառում է ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձինք, որոնք չեն կատարել հարկային վճարումները:
Հատուկ ուշադրություն է դարձվել նաև այն անձանց, ովքեր ունեն հատուկ իրավունքներ կամ պարտավորություններ, ինչպիսիք են մինորները կամ արտասահմանցիները.
Չափորոշիչները և ժամկետները
Որոշման մեջ ամրագրված են նաև ժամկետները, թե երբ պետք է կատարվեն պարտավորությունները: Այնուամենայնիվ, անհրաժեշտ է ուշադրություն դարձնել, որ յուրաքանչյուր ցուցակի համար ժամկետները կարող են տարբեր լինել:
Խորհուրդ է տրվում հետևել համապատասխան օրենսդրությանը և այլ կարգավորիչներին:
Անհրաժեշտ փաստաթղթերը և դրանց պատրաստությունը
Այս որոշմանը դիմելու համար անհրաժեշտ են մի շարք փաստաթղթեր, որոնք պետք է տրամադրվեն հասցեագրված պետական մարմնին:
- Հարկային պարտավորությունների կատարումը հաստատող փաստաթղթեր:
- Անձնագրային և անձի հաստատման համապատասխան փաստաթղթեր:
- Նախկին հարկային հայտարարությունները:
Ավելին, պետք է հաշվի առնել, որ կան նաև հատուկ պահանջներ, որոնք կարող են փոխվել ոլորտի քաղաքականության և օրենսդրության մեջ:
Որոշման ներկայացման գործընթացը
Ամենակարևոր փուլերից մեկը, որի կարեւորությունը չպետք է ենթադրվի, այն է, թե ինչպես պետք է ներկայացնել փաստաթղթերը:
Դրանք կարող են ներկայացվել ինչպես առցանց (էլեկտրոնային համալիրի միջոցով), այնպես էլ թղթային ձևով:
- Առցանց ներկայացում: Մասնակիցները կարող են օգտվել անձնական բանկային ծառայություններից:
- Թղթային ներկայացում: Նման դեպքում անհրաժեշտ է այցելել համապատասխան պետական մարմին:
Հաջորդ քայլերը՝ ներկայացմանց հետո
Այս գործընթացում կարևոր է հասկանալ, թե ինչ քայլեր են անհրաժեշտ, երբ փաստաթղթերը ներկայացվում են:
Հարկային մարմինները կիրականացնեն ստուգումներ, որոնք կարող են ներառել:
- Փաստաթղթերի վավերականության ստուգում:
- Հարկային պարտավորությունների հաշվարկ:
Դրանք կարող են տևել որոշակի ժամանակ, իսկ արդյունքների մասին տեղեկացումը կտրվի փաստաթղթերի ներկայացման վայրում:
Եզրափակում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 10-Ա որոշումը հանդիսանում է առանձնահատուկ կարևոր նշանակություն ունեցող փաստաթուղթ, որով կարգավորվում են հարկային պարտավորությունների կատարման գործընթացները: Դա կարող է լինել անհրաժեշտ քայլ, որպեսզի ապահովվի հարկային համակարգի արդյունավետությունը և օրինականությունը:
Անհրաժեշտ է, որ բոլոր օգտվողները լինեն տեղեկացված ոչ միայն իրենց պարտավորությունների մասին, այլև՝ այդ պարտավորություններին առնչվող իրավական ժամկետների և կարգի մասին:
Նորություն և փոփոխություններ 10-Ա որոշման կիրառման մեջ
ՀՀ ՊԵԿ իրավաբանական վարչության 2023 թվականի հունվարի 3-ին կայացած 10-Ա որոշման կիրառման մեջ կան մի շարք նորություներ և փոփոխություններ, որոնք ուղղորդված են հարկային պարտավորությունների կատարման գործընթացի պարզեցմանը: Դրանցից ամենակարևոր է հարկերի հավաքման մեթոդների արդիականացումը, որի նպատակն է բարձրացնել հարկային մուտքերի արդյունավետությունը: Այս ուղղությամբ, կառավարությունը նախատեսում է կիրառել թվայնացված համակարգեր, որոնք թույլ են տալիս իրականացնել հարկային պարտավորությունների կատարումը ավելի արագ և արդյունավետ:
Հարկային մարմինները այժմ պարտավոր են առավելագույնս օգտագործել էլեկտրոնային ծառայությունները՝ մարզային և համայնքային մակարդակներում, որպեսզի քաղաքացիներն ավելի հեշտությամբ կարողանան կատարել իրենց հարկային պարտավորությունները: Այժմ հարկային վճարները կարող են կատարվել ոչ միայն ավանդաբար բանկերի միջոցով, այլև նորացված էլեկտրոնային վճարային համակարգերի միջոցով:
Հարկային պարտավորությունների վրա ազդող գործոններ
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը ենթադրում է բազմաթիվ գործոնների հաշվի առնում: Առաջին հերթին, հարկային պարտավորությունների մասնակի կամ լիակատար չկատարումը կարող է պայմանավորված լինել բնակչության տնտեսական վիճակով, որը, իհարկե, անմիջականորեն ազդեցություն է ունենում մարդկանց եկամուտների վրա:
Նմանատիպ վիճակներում, հարկային մարմինները պետք է մտածեն օգնություն ցուցաբերելու մեխանիզմների մասին, ինչպիսիք են ժամանակավորապես հարկային վերականգնման ծրագրերը, որոնք կարող են վերականգնել քաղաքացիների ֆինանսական վիճակը: Բացի այդ, հարկային պարտավորությունների կատարումը կարող է ազդվել քաղաքացիների իրավագիտակցության մակարդակով, ուստի անհրաժեշտ է իրականացնել տեղեկատվական քարոզարշավներ, որոնք կբարձրացնեն քաղաքացիների տեղեկացվածությունը հարկային պարտավորությունների վերաբերյալ:
Բողոքարկման ընթացակարգեր 10-Ա որոշման շրջանակում
Քաղաքացիները, ովքեր չեն համաձայնում 10-Ա որոշումով կայացված հարկային պարտավորությունների մասին որոշումների հետ, ունեն իրավունք դիմել բողոքարկման գործընթացին: Այս գործընթացը հունչիանական օրենքով (HO-139-N) նախատեսված է և ենթադրում է պարզեցված ընթացակարգեր քաղաքացիների համար: Բողոքարկման համար անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթեր, որոնք կվավերացնեն՝ արդյոք հարկային պարտավորությունները համապատասխանում են օրենքներին: Հարկային մարմինները պարտավոր են արձագանքել բողոքներին սահմանված ժամկետներում, ինչը կարևոր է քաղաքացիների իրավունքների պաշտպանման համար:
Բողոքարկման գործընթացի մեջ ընդգրկված են ինչպես առաջին ատյանի, այնպես էլ վերաքննիչ դատարանները, ինչը հնարավորություն է տալիս անձանց հայտնելու իրենց իրավունքները բոլոր մակարդակներում: Այսպիսով, կարևոր է, որ քաղաքացիները լինեն տեղեկացված այդ գործընթացի մանրամասների մասին՝ պարբերաբար ստանալով տեղեկատվություն հարկային մարմիններից: