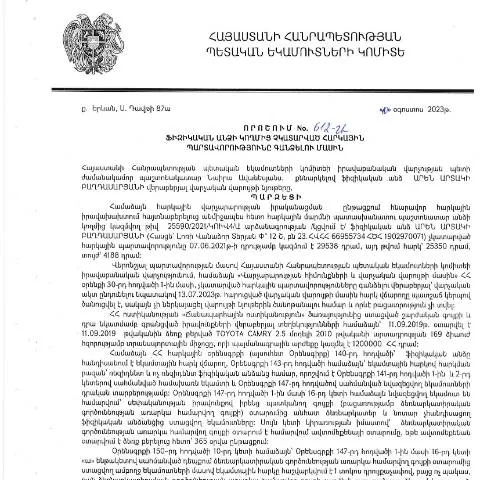
Դրամահավաքի որոշման կարևորությունը և կիրառման շրջանակը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 612-Ա որոշումը ի հայտ է բերում մի շարք կարևոր դրույթներ, որոնք ուղղված են հարկային պարտավորությունների չկատարման հետևանքների կարգավորմանը։ Այս որոշումը կարևոր քայլ է, որը նախատեսում է հարկահավաքման գործընթացների պարզեցում և արդյունավետություն։
Ովքեր են պարտավոր ներկայացնելու որոշումը
Այս որոշումը պարտադիր է բոլոր այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Սա ընդգրկում է ինչպես իրավաբանական անձանց, այնպես էլ անհատներին, ովքեր առնչվում են հարկային պարտավորությունների չկատարելու խնդիրների հետ։
Հարկային պարտավորությունների չկատարելու դեպքեր
- Բյուջեում մուտքագրված հարկերի չմուծումը
- Հարկային հաշվետվությունների չներկայացումը
- Հարկային պարտավորությունների ժամկետների խախտումը
Ինչ փաստաթղթեր են անհրաժեշտ ներկայացնելու համար
Որպեսզի դիմումը լիարժեք լինի, հարկ է նախապատրաստել մի շարք փաստաթղթեր, որոնք կցվում են դիմումի հետ։ Դրանք կարող են ներառել հետևյալը՝
- Հարկային հաշվետվություններ՝ երեք տարվա ընթացքում
- Հարկային պարտավորությունների մասին տեղեկանքներ
- Բանկային հաշվետվություններ՝ հարկային պարտավորություններն իրականացնելու վերաբերյալ
Գրանցման գործընթացը և դրա առանձնահատկությունները
Դիմումը կարող է ներկայացվել ինչպես առցանց, այնպես էլ բնօրինակ ձևով։ Առցանց գրանցման դեպքում պետք է ունենալ էլեկտրոնային ստորագրություն։ Այս գործընթացը խիստ կարևոր է, քանի որ այն հնարավորություն է տալիս նվազեցնելու ժամանակային ծախսերը և արագացնել գրանցման գործընթացը։
Առցանց դիմելու քայլերը
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք
- Ընտրել համապատասխան բաժինը՝ հարկային պարտավորությունների գանձում
- Բեռնել և լրացնել անհրաժեշտ ձևերը
- Ներկայացնել փաստաթղթերը և վճարել պետական տուրքերը
Հետագա գործընթացն ու ժամկետները
Դիմումը ներկայացնելուց հետո, հարկային մարմինները ունեն 30 օր՝ համապատասխան որոշումները կայացնելու համար։ Այս որոշումը կարող է լինել դրական կամ բացասական, որի դեպքում կարող են կիրառվել հարկային պատժամիջոցներ՝ կախված պարտավորությունների կատարմանը։
Որոշումների ժամկետները
| Դիմումի ներկայացման ամսաթիվ | Որոշման կայացման ժամկետ |
|---|---|
| 10.08.2023 | 10.09.2023 |
| 23.08.2023 | 23.09.2023 |
Չի կատարված պարտավորությունների հետևանքները
Գրանցման գործընթացը կներկայացնի մի շարք հետևանքներ, մասնավորապես՝ հարկային պարտավորությունների չկատարելու դեպքում կարող են կիրառվել հետևյալ պատժամիջոցները.
- Հարկային տուգանքներ
- Վճարունակության հայտնաբերում
- Ընդմիջումներ ապագա գործառնություններում
Հատուկ դեպքեր ու բացառություններ
Որոշ դեպքերում, հարկային մարմինները կարող են կիրառել բացառություններ, որոնք վերաբերում են՝
- Արտասահմանցի քաղաքացիների դիմումներին
- Մայնորների ներկայացուցիչներին
- Բարդ, անհատական իրավիճակներում
Մասնավոր դեպքեր
- Եթե դիմողը արտասահմանցի է, ապա հարկավոր է ներկայացնել անձնագրի պատճենը և համապատասխան վիզաները։
- Մայնորների դեպքում, դիմումները ներկայացվում են ծնողի կամ իրավահաջորդի կողմից։
Կասկածների կամ խնդրի առաջացում դեպքում
Երբ դիմումը մերժվում է կամ փաստաթղթերը բացակայում են, հարկավոր է հետևյալ քայլերի դիմել՝
- Տեղեկանալ մերժման պատճառները
- Որոշել լրացուցիչ փաստաթղթերի հավաքագրում
- Դիմել վերաքննիչ մարմնին՝ բացատրություն ստանալու նպատակով
Ինչ անել մերժման դեպքում
Մերժման դեպքում, դիմողը կարող է դիմել վերաքննիչ մարմնին, ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը՝ համաձայն Վարչական ընթացակարգերի օրենքի:
Դրական և բացասական հետևանքները
Դիմումը կարող է բացել նոր հնարավորություններ կամ, հակառակը, խանգարել ապագա ծրագրերին։ Կարևոր է հասկանալ, թե ինչպես է որոշման արդյունքը ազդեցություն ունենալու անձի ֆինանսական և իրավական կարգավիճակի վրա։
Դրական հետևանքները
- Պարտավորությունների կատարումից հետո, հարկային մարմինները կարող են վերանայել մնացած պարտավորությունները
- Հնարավորություն ձեռք բերել հարկային արտոնություններ
Բացասական հետևանքները
- Հակառակ դեպքում, կարող են կիրառվել ավելորդ հարկային տուգանքներ
- Օգտագործելու հնարավորությունների սահմանափակում
Վերջնական խոսք
Այս որոշումը կարևոր հանգույց է հարկային պարտավորությունների կառավարման գործընթացում։ Դիմողների համար անհրաժեշտ է ուշադրություն դարձնել բոլոր փաստաթղթերի համալրմանը և ընթացակարգերի կատարմանը՝ իրենց իրավունքներից և պարտականություններից օգտվելու համար:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ կողմից հարկային պարտավորությունների գանձման գործընթացը կարգավորված է համապատասխան կարգավորումներով, որոնք նպատակ ունեն ապահովել հարկերի վճարման անցկացման արդյունավետություն և օպտիմալացում: Դրանցում ներառված են ինչպես վճարման ժամանակահատվածները, այնպես էլ պահանջվող փաստաթղթերը: Վճարման գործընթացում կարևոր է հաշվի առնել ֆիզիկական անձի կարգավիճակը, օրինակ՝ հարկային բնակության վայրն ու ֆինանսական գործունեության տեսակն:
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի քանի հիմնական փուլեր, որոնք սկսվում են համապատասխան հարկային հայտարարագրերի ներկայացումից, որոնց հիման վրա իրականացվում է պարտավորությունների վերջնական հաշվարկ:
- Վճարման պահանջի ներկայացում՝ ֆիզիկական անձի կողմից, որն իրավասու է անել ՀՀ ՊԵԿ համապատասխան վարչության միջոցով:
- Պատասխանատու մարմնի կողմից ներկայացված պահանջի քննարկում և պարզաբանում:
- Վճարման ժամկետների սահմանում, որոնք որոշվում են ըստ վարչական կարգի:
ՀՀ ՊԵԿ իրավաբանական վարչության դերակատարությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը կատարում է հարկային օրենսդրության իրականացման իրավական կողմի վերահսկողություն և աջակցություն: Այս վարչությունը պատասխանատու է նաև հարկային պարտավորությունների գանձման գործընթացներում ներկայացված իրավաբանական հարցերի կարգավորմանն ու լուծմանը:
Վարչության գործունեությունը նախագծվում է օրենքների կիրառմամբ, ինչը հնարավորություն է տալիս ստանալ յուրահատուկ մասնագիտական խորհուրդներ և մեթոդական ուղեցույցներ՝ հարկային պարտավորությունների վերաբերող որոշումների կայացման համար:
Այնպես որ, հարկային պարտավորությունների գանձման հարցերով ընդունված որոշումների իրավաչափության ստուգումը և հաշիվների հավաստումը ձևավորում են վարչության կողմից իրականացվող գործառույթները:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորություններն ընկալվում են որպես պետության ֆինանսական կառավարման կարևոր բաղադրիչ, և դրանց չկատարումը կարող է ունենալ մի շարք բացասական հետևանքներ, ինչպես թե ֆիզիկական, այնպես էլ իրավաբանական անձանց համար:
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել թվով հետևանքների, այդ թվում՝.
- Տուգանքներ և հավելավճարներ: Հարկային պարտավորությունների վճարման ժամկետների խախտման դեպքում կարող են կիրառվել վարչական տուգանքներ:
- Հարկային պարտավորությունների բարձրացում: Հարկային մարմինների կողմից կարող են վերահաշվարկվել պարտավորությունները՝ ելնելով վերջին տարիների ֆինանսական տվյալներից:
- Դատական գործընթացներ: Չկատարված պարտավորությունների հետևանքով պետությունը կարող է սկսել դատական գործընթաց՝ հարկային պարտավորությունների գանձման ուղղությամբ:
Այս բոլոր հետևանքները ընդգծում են հարկային պարտավորությունների վճարման կարևորությունը, ինչպես նաև ֆիզիկական անձի պատասխանատվությունը հարկային օրենսդրության վերաբերյալ: