Դրամական պարտավորությունները և դրանց հարկային գանձումը
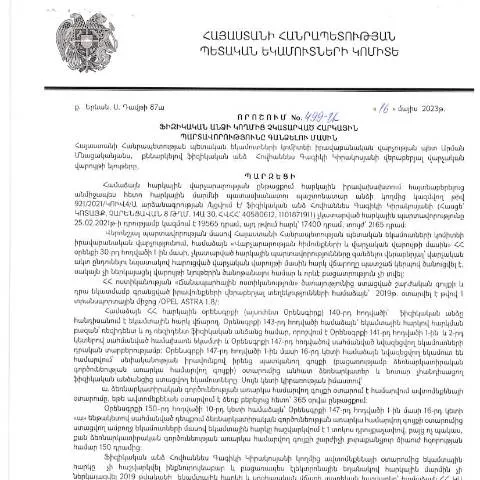
Հայաստանի Հանրապետությունում հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ գանձման գործընթացը ունի իր առանձնահատկությունները: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 499-Ա որոշումը սահմանում է, թե ինչպես պետք է իրականացվի այս գործընթացը, ով է պատասխանատու դրա համար և ինչ քայլեր են անհրաժեշտ պարտավորությունների կատարումը ապահովելու համար:
Օրենքների և կարգի հիմունքները
Այս որոշումը ընդունվել է ՀՀ վարչական գործընթացների օրենսգիրք-ի շրջանակներում, որը նախատեսում է հարկային պարտավորությունների կատարելության աշխատանքային ընթացակարգերը: Պարտավորությունները ներառում են, բայց չեն սահմանափակվում, եկամտային հարկի, ավելացված արժեքի հարկի և այլ հարկերի չկատարումներով:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է ՀՀ պետական եկամուտների կոմիտեի կողմից, ուստի անհրաժեշտ է, որ պարտքերը ճանաչված լինեն, և տվյալ անձը համապատասխան տեղեկատվություն տրամադրի:
Գանձման համար անհրաժեշտ փաստաթղթերը
- Հարկային պարտավորությունների ամփոփագիր:
- Հարկ վճարողի նույնականացման համարի (ՀՎՀՀ) առկայություն:
- Հարկային չվճարված պարտավորությունների վերաբերյալ տեղեկանք:
Ինչպես լրացնել հայտը
Հայտը լրացնելիս անհրաժեշտ է հաշվի առնել հետևյալ կետերը:
- Ինფორმացիայի ճշգրտություն: Համոզվեք, որ բոլոր տրվող տվյալները ճշգրիտ են, իսկ սխալների կամ բացթողումների պարագայում կարող է հայտը չընդունվել:
- Մանրամասների բացատրություն: Լրացրեք բոլոր պահանջվող բաժինները, որպեսզի հարցերի առաջացման դեպքում հնարավոր լինի պարզել, թե որտեղ է եղել սխալ:
Սխալների հայտնաբերում
Համարվում է, որ եթե հայտի մեջ հայտնաբերվում է սխալ, ապա խնդիրը պետք է շտկել մինչ 10 աշխատանքային օրերը: Եթե հայտը մերժվում է, ազգությամբ ֆիզիկական անձը իրավունք ունի ներկայացնել բողոք:
Հայտի ներկայացման կարգը
Հայտը ներկայացնելու համար անհրաժեշտ է անցկացնել մի քանի փուլ, որոնք ներառում են:
- Դիրքավորում: Համարո՛ւմ է առաջիկա 30 աշխատանքային օրերի ընթացքում:
- Ներկայացում: Հանձնեք հայտը ՀՀ ՊԵԿ առցանց համակարգի միջոցով կամ անձամբ:
Հետվերահսկողություն ու հաշիվ-ապրանքագրեր
Անհրաժեշտ է պահպանել բոլոր գործողությունների վերաբերյալ հաշիվ-ապրանքագրերը, քանի որ դրանք կարող են լինել անհրաժեշտ ապացույցներ:
Ինչ անել, եթե հայտը մերժվի
Եթե հայտը մերժվել է՝ անհրաժեշտ է.
- Ստանալ պաշտոնական մերժման պատճառները:
- Ավելի ուշ հետևել, արդյոք հայտի վրա կատարվել են փոփոխություններ:
- Եթե ավելորդությունը կայանում է ընթացակարգերում, ապա դիմեք ՀՀ ՊԵԿ, որպեսզի ստանաք առաջարկություններ:
Բողոքարկման ընթացակարգը
Եթե հաստատված է, որ անհրաժեշտ է բողոքարկել, ապա հարկավոր է կազմել բողոքի նամակ, որը հանձնում եք ՀՀ ՊԵԿ-ին:
Հարկային պարտավորությունները և պատասխանատվությունը
Հարկային պարտավորությունների կատարման ժամանակ, հարկային վճարողը պատասխանատվություն է կրում ոչ միայն իր պարտավորությունների կատարման համար, այլ նաև հնարավոր տույժերի կամ վարչական պատասխանատվության դեպքում:
Հարկային դաշտի առանձնահատկությունները
Տեղական հարկային օրենսդրությունը ունի իր առանձնահատկությունները, որոնք պետք է հաշվի առնվեն: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական տույժերի, այլ նաև իրավական խաղարկումների:
Հարկային պարտավորությունների գործընթացի հետագա հետազոտություն
Հարկային պարտավորությունների ընթացակարգը ենթադրում է ընթացիկ մոնիտորինգ, որն իրականացվում է ՀՀ ՊԵԿ-ի կողմից: Եթե հերթական ստուգումները ցույց են տալիս, որ դիմողը չի կատարել պարտավորությունները, ապա կարող են կիրառվել վտանգավոր միջոցներ:
Գործընթացի ընթացքը և ժամկետները
| Գործողություն | Ժամկետ |
|---|---|
| Հայտի ներկայացում | 30 աշխատանքային օր |
| Սխալի շտկում | 10 աշխատանքային օր |
| Բողոքարկման ներկայացում | 10 աշխատանքային օր |
Վերջնական որոշումներ և սպասվող արդյունքներ
Հարկային պարտավորությունների կատարումը պահանջում է ուշադիր դիտարկում և հետևողականություն: Եթե անձը կատարի բոլոր անհրաժեշտ քայլերն ու ապահովի հարկային պարտավորությունները, ապա կարող է ակնկալել, որ գործընթացը կավարտվի հաջողությամբ:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 499-Ա որոշումը գործում է որպես կարևոր գործիք, որը նախատեսում է հարկային պարտավորությունների գանձման գործընթացը կարգավորող հստակ կանոններ:
Հարկային պարտավորությունների գանձման ընթացակարգեր
Վերոնշյալ որոշումը մշակված է այն նպատակով, որպեսզի օգնի ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, հասկանալ իրենց իրավունքներն ու պարտականությունները։ Ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության, ինչը արտահայտվում է գանձման գործընթացում։ Հարկային պարտավորությունների գանձման գործընթացում կարևոր է հետևյալ քայլերի իրականացումը:
- Հարկային հայտարարագրերի ներկայացում. Ֆիզիկական անձը պարտավոր է ներկայացնել իր հարկային հայտարարագիրը, որտեղ պետք է նշվի հարկային պարտավորությունների չափը։ Չեզոքացման համար հարկային հայտարարագրերը պետք է ներկայացվեն համապատասխան ժամանակից առաջ:
- Հարկային պարտավորությունների վճարումը. Հարկային պարտավորությունները պետք է վճարվեն սահմանված ժամկետներում: Վճարումները կարող են կատարվել ինչպես բանկային փոխանցմամբ, այնպես էլ էլեկտրոնային եղանակով:
- Վարչական իրավախախտումների հետևանքները. Եթե ֆիզիկական անձը չկատարի իր պարտավորությունները, ՊԵԿ-ն կարող է ձեռնարկել հարկային պարտավորությունների հարկային գանձում, ինչի արդյունքում կարող է առաջանալ վարչական պատասխանատվություն:
Հարկային պարտավորությունների գանձման վարչական գործընթացը
Հարկային պարտավորությունների գանձումը տեղի է ունենում վարչական գործընթացի շրջանակներում, որը ներառում է մի շարք կարևոր փուլեր:
- Հետաքննություն. ՊԵԿ-ը կատարում է հարկային պարտավորությունների հետաքննություն՝ պարզելու համար, թե արդյոք ֆիզիկական անձը կատարել է իր պարտավորությունները:
- Նախազգուշացում. Եթե հարկային պարտավորություն չի կատարվել, ֆիզիկական անձին կարող է ուղարկվել նախազգուշացում, որտեղ մանրամասն նկարագրվում են պարտավորությունների կատարումը:
- Գանձման գործընթաց. Եթե նախազգուշացումից հետո հարկային պարտավորությունները չեն կատարվել, ապա կարող է սկսվել գանձման վարչական գործընթաց:
Նշված գործընթացում կարող են մասնակցել նաև իրավական ներկայացուցիչներ, ովքեր կարող են ներկայացնել ֆիզիկական անձի շահերն ու իրավունքները:
Իրազեկացման և հանրային քննարկումների նշանակությունը
Հարկային պարտավորությունների գանձման գործընթացի հաջողության համար կարևոր է հանրության լայն իրազեկումը, ինչը ներառում է:
- Հանրային քննարկումներ. ՊԵԿ-ը պետք է կազմակերպի հանրային քննարկումներ, որտեղ քաղաքացիներն ու մասնագետները կարող են ներկայացնել իրենց կարծիքներն ու առաջարկությունները:
- Տեղեկատվական միջոցառումներ. Հարկային տեղեկատվական միջոցառումների կազմակերպումը կարող է նպաստել քաղաքացիների իրազեկվածությանը հարկային պարտավորությունների վերաբերյալ:
- Ելք հանելու ծրագրեր. Ֆիզիկական անձանց համար կարող են մշակվել ելք հանելու ծրագրեր, որոնք կօգնեն նրանց վճարել իրենց պարտավորությունները:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը պահանջում է մանրակրկիտ պլանավորում և հանրային մասնակցություն, որպեսզի ապահովվի օրենքի և արդարության առավելագույն կիրառումը: