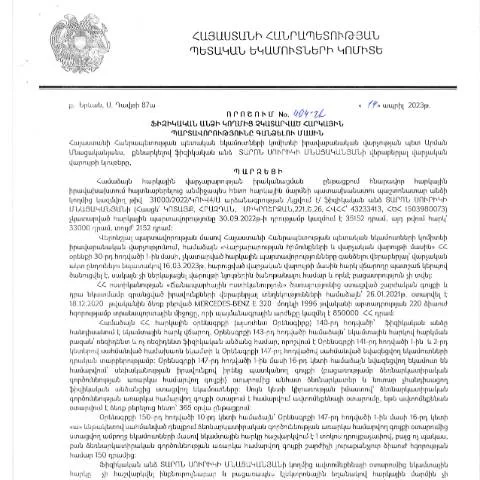
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 404-Ա որոշում
2023թ․ ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 404-Ա որոշումը կարևոր մի փաստաթուղթ է, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը։ Այս որոշումն ունի բացառիկ նշանակություն, հատկապես հարկային պարտավորություններից խուսափող անձանց համար։ Այն սահմանում է առկա գործընթացները, որոնք կիրառվում են հարկային պարտավորությունների անբավարարության դեպքում։
Ովքեր են պատասխանատու գործողությունները կատարելիս
Այս որոշման շրջանակներում պատասխանատվությունը կրում են բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Նշված դեպքերում հարկային մարմինները իրենք են նախաձեռնում գործընթացները՝ պարտավորությունների կատարումը պարտադիր դարձնելով։ Բացի այդ, ֆինանսական պաշտպանության շրջանակներում որոշումը վերաբերում է նաև իրավաբաններին և ֆինանսական խորհրդատուներին, որոնք կարող են աջակցել անհատներին այդ գործընթացներում:
Դիմումի ներկայացման գործընթացը
- Գրանցման փուլ: Վարչությանը դիմումը պետք է ներկայացվի առցանց՝ ՊԵԿ-ի պաշտոնական կայքի միջոցով, օգտագործելով ՀՀ պետական ծառայությունների միասնական էլեկտրոնային համակարգը:
- Ամրագրում: Դիմողը պետք է անցնի համակարգի միջոցով՝ հաստատելու իր տվյալները:
- Նախապատրաստման փուլ: Ավելացնել անհրաժեշտ փաստաթղթերն ու տեղեկությունները, որոնք կպահանջվեն ընթացքի ընթացքում:
Ինչպես լրացնել դիմումը
Դիմումը լրացնելու գործընթացը պետք է իրականացվի հետևյալ քայլերով:
- Հարկային գաղտնիության պահպանում: Հարկադիր ժամկետներին համապատասխան, դիմողը պետք է ապահովի, որ բոլոր տեղեկությունները ճիշտ և ճշգրտված են:
- Տվյալների լրացում: Բոլոր պահանջվող դաշտերը պետք է լրացվեն։ Տեղեկությունները պետք է հաստատվեն, և հարկադիր ժամկետները պետք է նշվեն:
- Փաստաթղթերի հավելման պարտավորություն: Դիմումատուն պետք է տրամադրի էլեկտրոնային տարբերակները՝ ներառյալ փաստաթղթերը, որոնք կարող են հաստատել ներկայացված տեղեկությունները:
Վերջին ժամկետները և հաջորդ փուլերը
Դիմումները ներկայացնելու վերջին ժամկետներն ու ընթացքները կանոնակարգվում են որոշման շրջանակներում:
| Հրապարակման ամսաթիվ | Դիմումի ներկայացման վերջնաժամկետ | Հաջորդ գործողությունների ժամկետ |
|---|---|---|
| 2023-06-15 | 2023-08-01 | 2023-08-15 |
Իրավական շրջանակը և պատմությունը
Այս որոշումը հիմնված է ՀՀ հարկային օրենսդրության և վարչական կարգավորման վրա, որը մշակում է վարչությունը՝ նպատակ ունենալով ապահովել հարկային պարտավորությունների պատշաճ կատարումը։ Այն թույլ է տալիս հարկային մարմիններին կիրառել միջոցառումներ՝ ապահովելով ֆինանսական կայունությունը՝ հետապնդելով նրանց, ովքեր խուսափում են հարկերից:
Ավելի վաղ օրենսդրության ազդեցությունը
Դիմումի ընդունումը նախորդ որոշումների զարգացման արդյունքն է, որոնք մնացել են անփոփոխ նախկինում։ Այսպիսով, օրենքի և կարգավորման զարգացումը հանգեցրել է նոր մոտեցումների և պայմանների պահպանմանը, որոնք ապահովում են ավելի արդյունավետ հարկային վարչարարություն:
Որոնք են իրավական հետևանքները
Հարկային պարտավորությունների չկատարումը սպառնում է հետևյալ հետևանքներով՝
- Ֆինանսական տուգանքներ: Նշված երևույթները կարող են հանգեցնել լրացուցիչ ծախսերի:
- Դատական գործընթացներ: Պարտավորությունների չկատարման դեպքում հարկային մարմինները կարող են կիրառել դատական միջոցներ:
- Օրինական համարական բոլոր սահմանափակումները: Դիմողը կարող է նաև բախվել սահմանափակումների:
Դիմումի հատուկ դեպքերը
Որոշ մաշկային դեպքեր կարող են պահանջել հատուկ մոտեցումներ:
- Արտասահմանցիների համար: Դիմումատուները, ովքեր չեն հանդիսանում Հայաստանի Հանրապետության քաղաքացի, պետք է ներկայացնեն լրացուցիչ փաստաթղթեր՝ իրենց հարկային պարտավորությունները բացահայտելու համար:
- Մինչև 18 տարեկան անձանց համար: Երիտասարդները ուսումնական հաստատությունների միջոցով պետք է ներկայացնեն իրենց ծնողներից կամ օրինական հանձնախմբերից հաստատված փաստաթղթեր:
- Հատուկ իրավիճակներ: Այն դեպքերը, երբ դիմողը ունի տառապանքներ կամ այլ խոչընդոտներ, պահանջում են լրացուցիչ ապացույցներ:
Որպեսզի ամեն ինչ լինի ըստ կարգի
Առաջարկվում է ներկայացնել պահանջվող փաստաթղթերի ցանկը՝ բացառապես այնպիսին, ինչպիսին դրանք պահանջված են։ Դիմումը պետք է ներկայացվի առավելագույնս ուշադիր, որպեսզի բացառվեն որևէ անհարմարություններ կամ փաստաթղթային վրիպակներ:
Հաշվի առնելով այս ամենը, կարևոր է, որպեսզի բոլոր հարկային պարտավորություններն իրականացվեն ժամանակին, որպեսզի բացառվեն հնարավոր դժվարություններ և վարչական գործողություններ:
Մասնավորապես հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 404-Ա որոշումը, որը կայացվել է 2023 թվականի ապրիլի 14-ին, նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների շուրջ գործընթացի մանրամասները։ Այս որոշման մեջ ներկայացված են գանձման մեխանիզմները, ինչը թույլ է տալիս ավելի հստակեցնելու հարկային պարտավորությունների կատարումը և գանձման պահանջների կիրառումը:
Արձանագրությունները, որ կարող են կազմվել հարկային պարտավորությունների չկատարման դեպքում, ենթակա են մուտքագրման ՀՀ ՊԵԿ համապատասխան համակարգում։ Դրանք կարող են ներառել, սակայն չեն սահմանափակվում, հետևյալների վրա՝ տարեկան հարկային հաշվեկշիռ, չկատարված հարկի չափ, օրենսդրական համաձայնեցված ժամկետներ և այլ կարևոր փաստաթղթեր, որոնք դառնում են հիմք դրանց գանձման համար։
Այս կարգապահական գործընթացն իր մեջ ներառում է նաև հաղորդակցման ձևը՝ որը տեղի է ունենում հարկ վճարողների և հարկային մարմինների միջև։ Հարկ վճարողները պարտավոր են տրամադրել համապատասխան փաստաթղթեր, որոնք ապացուցում են իրենց ֆինանսական վիճակը կամ կարողությունները, որպեսզի հաշվարկվի սպասվող պարտավորությունների չափը:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների, որոնք միասին ապահովում են հարկային համակարգի կայունությունը։ 404-Ա որոշմամբ հստակեցված են նաև այդ հետևանքները, որոնք կարող են ներառել տուգանքներ, տոկոսներ ու կրեդիտներ, իսկ որոշ դեպքերում՝ նաև քրեական պատասխանատվություն:
Հարկային մարմինները կարող են կիրառել վարչական դատավարություն, եթե ֆիզիկական անձը հրաժարվում է կատարել իր պարտավորությունները։ Հաշվի առնելով այս գործընթացը, հարկ վճարողներն ավելի ուշադիր պետք է լինեն իրենց հարկային հաշվարկների նկատմամբ՝ ի հայտ բերելու հնարավորությունների և պարտականությունների ֆիքսման համար։ Այս տեսանկյունից, վճարումների ժամանակին կատարման կարևորությունը կարեւոր է նաև ֆինանսական կարգապահության համար:
Իրավաբանական անձանց շահերի պաշտպանության մեթոդաբանությունը
Իրավաբանական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են դիմել հատուկ գործընթացների, որոնք նախատեսված են 404-Ա որոշման շրջանակներում։ Նման դեպքերում, հարկային մարմինները կարող են գործի դնել համապատասխան իրավական մեթոդաբանություններ՝ կապված դրանց ֆինանսական վիճակի հետ։
Այս պարագայում հարկ վճարողները կարող են ներկայացնել իրենց ապացույցները հարկային պարտավորությունների չկատարումը հիմնավորելու համար, և դրանք պետք է ներկայացվեն ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին։ Հարկային մարմինները պարտավոր են ուսումնասիրել այդ փաստաթղթերը և տրամադրել համապատասխան պատասխան, որը կարող է ներառել նաև լրացուցիչ տեղեկություններ՝ կհիմնվի իրավաբանական անձի ունակությունների վրա կատարելու հարկային պարտավորությունները:
Այդ տեսանկյունից, հարկային մարմինների հետ համագործակցելը կարող է կարևոր դեր խաղալ, քանի որ իրավաբանական անձինք կարող են ստանալ լավագույն լուծումներ՝ իրենց հարկային պարտականությունները կատարելու համար: