Մասնագիտական միջավայրի կարեւորությունը
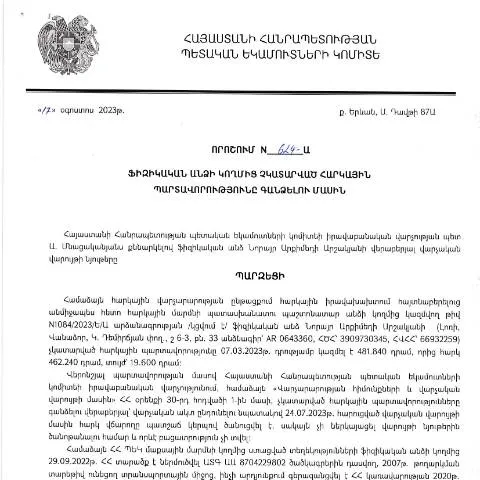
2023 թվականի օգոստոսի 17-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 624-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը մշակվել է հարկային պարտավորությունների կարգավորման նպատակով: Այս որոշումը, որը հրապարակվել է 2023 թվականի սեպտեմբերի 6-ին, նպատակ ունի կարգավորել այն սահմանումները և ընթացակարգերը, ըստ որոնց, ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել համապատասխան վարչական գործողությունների:
Ներկայացման եւ լրացման գործընթացը
Ֆիզիկական անձինք, ովքեր ցանկանում են ներկայացնել այս որոշման հիման վրա հարկային պարտավորությունները, պետք է նախապատրաստեն անհրաժեշտ փաստաթղթերը: Այս գործընթացը ներառում է մի շարք քայլեր, որոնք կարող են տարբերվել կախված անձի ֆինանսական եւ իրավաբանական վիճակից:
- Անձնագրային փաստաթուղթ: Անհրաժեշտ է ներկայացնել անձնագիր կամ նույնականացման քարտ:
- Հարկային պարտավորությունների քանակը: Հայտնելու համար չկատարված հարկերի/տուրքերի քանակը:
- Աջակցող փաստաթղթեր: Օրինակ, եկամտի աղբյուրները և այլ հարկային տեղեկություններ:
Ելք դուրս գալիս հարկային պարտավորություններից
Այս որոշումն այն հիմքն է, որը հնարավորություն է տալիս ֆիզիկական անձանց ինքնուրույն կամ վարչական մարմինների միջոցով կարգավորել չկատարված հարկային պարտավորությունները: Այստեղ կարեւոր է նշել, որ այս գործընթացը չի միայն վարչական բնույթ կրում, այլ նաեւ կարող է ներառել իրավաբանական խնդիրներ, որոնք պահանջում են մասնագետների մասնակցություն:
Ժամանակացույցի կարևորությունը
Այս փաստաթուղթը ներկայացնելու ժամանակացույցը հիմնարար նշանակություն ունի: Կառավարության որոշմամբ սահմանված ժամկետները պետք է ուշադիր պահպանվեն, որպեսզի ապահովվի հարկային պարտավորությունների կատարման գործընթացը:
- Ներկայացման ժամկետները: Պետք է ներկայացնել որոշման հիման վրա անհրաժեշտ փաստաթղթերը:
- Ամփոփման ժամկետներ: Հարկային պարտավորությունների վավերացման գործընթացը կարող է տեւել մի քանի ամիս:
Մասնավոր դեպքերի վերլուծություն
Ֆիզիկական անձինք, ովքեր ունեն հատուկ իրավիճակներ, օրինակ՝ անձինք, ովքեր գտնվում են արտերկրում, կամ միներ, կարող են դիմել հատուկ կարգապահական միջոցառումների:
Եթե ֆիզիկական անձինքը գտնվում է արտերկրում, նրանց հարկային պարտավորությունների կատարումը կարող է ենթարկել լրացուցիչ փաստաթղթերի: Միներների պարագայում, հարկային պարտավորությունները կարող են ենթարկել ծնողների կամ պատասխանատուների վերահսկողությանը:
Երկրորդական միջոցառումները
Հարկային պարտավորությունների կատարմանը հետեւելու համար անհրաժեշտ է դիտարկել այն, թե ինչպես է կառավարությունը վարում հետաքննություններ և ինչ քայլեր կարող են ձեռնարկվել, եթե պարտավորությունները չեն կատարվում:
Պետք է հաշվի առնել, որ հարկային մարմինները կարող են կիրառել վարչական պատիժներ, ներառյալ տուգանքներ եւ հաշվարկային կարգավորում:
Դիտարկման ընթացակարգը
Ֆիզիկական անձինք, որոնք ներկայացրել են հարկային պարտավորությունները կարգավորելու վերաբերյալ դիմումը, կարող են հետեւել իրենց դիմումների ընթացքին՝ օգտագործելով էլեկտրոնային ծառայություններ:
Հարկային պարտավորությունների հետեւանքները
Ենթադրվում է, որ եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա դա կարող է հանգեցնել ծանր հետևանքների, որոնք ներառում են:
- Տուգանքներ: Կարող են կիրառվել վարչական տուգանքներ:
- Բանտարկություն: Ի վերջո, եթե պարտավորությունները չեն կատարվում, կարող են լինել իրավաբանական հետեւանքներ:
Առնչվող փաստաթղթերի տարբերակումը
Այս փաստաթուղթը պետք է տարբերակի մեջ դրվել այլ նմանատիպ փաստաթղթերից, որոնք կարող են գտնել հարկային պարտավորությունների կատարմանը:
Որոշման նպատակը տարբեր է, քանի որ այն ուղղված է հատուկ ֆիզիկական անձանց, ովքեր չեն կատարել իրենց պարտավորությունները, մինչդեռ այլ փաստաթղթեր, օրինակ, հարկային հայտարարագրերը, վերաբերում են ընդհանուր հարկային հայտարարություններին:
Ներկայացման ալիքների տարբերակումը
Այս փաստաթուղթը կարող է ներկայացվել տարբեր ալիքներով՝ էլեկտրոնային համակարգերով, փաստաթղթային ձևով կամ գիրքներով. Կարեւոր է հասկանալ, թե որն է ավելի արդյունավետ տարբերակը՝ մասնավորապես:
| Ներկայացման ալիք | Առանձնահատկությունները | Որոշման ընթացակարգը |
|---|---|---|
| Էլեկտրոնային համակարգ | Արագ եւ արդյունավետ | Ավելի արագ մշակման հնարավորություն |
| Փաստաթղթային ձևով | Պահանջում է լրացուցիչ ժամանակ | Պետք է ուղարկվել պաշտոնական հասցեով |
| Գիրքներով | Հետաքրքիր է, սակայն երկարատև | Պետք է հանդիպել անձամբ |
Հարկային պարտավորությունների կարգավորումը տարբեր ալիքներով կարող է ունենալ տարբեր ազդեցություն ինչպես ֆիզիկական անձանց, այնպես էլ պետական մարմինների աշխատանքի արդյունավետության վրա:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 17.08.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 624-Ա որոշումը մեկնաբանում է այն ընթացակարգերն ու պահանջները, որոնք կիրառվում են ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել նրանցին վերապահված հարկային պարտավորությունները: Այս կարգավորումները նախատեսում են, որ հարկային պարտավորությունների չկատարման դեպքում, ՀՀ պետական եկամուտների կոմիտեն զբաղվում է պարտքերի հավաքագրմամբ, ինչը կարող է ներառել ինչպես վարչական, այնպես էլ դատական ընթացակարգեր:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն ժամանակ, երբ ՊԵԿ-ը որոշում է, որ ֆիզիկական անձը ունի հարկային պարտավորություններ, որոնք չեն կատարվել սահմանված ժամկետներում: Այս դեպքում, հարկային ընդհատման համակարգը արձանագրում է պարտքերը, և ֆիզիկական անձին հանում է ծանուցում, որը պարունակում է անհրաժեշտ տեղեկատվություն պարտքի մասին:
Պարտատերերի ցանկը հրապարակվում է ՊԵԿ պաշտոնական կայքում, և ֆիզիկական անձինք, որոնք հայտնվում են այդ ցանկում, պետք է կատարեն իրենց պարտավորությունները մինչև սահմանված ժամկետը՝ 30 օրվա ընթացքում, այլապես նրանք կարող են ենթարկվել վարչական տուգանքների, կամ գործընթացը կարող է շարունակվել դատարանում:
Հարկային պարտավորությունների հավաքագրելու իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության 624-Ա որոշումն հիմնվում է ՀՀ հարկային օրենսգրքի այն նորմերի վրա, որոնք սահմանում են հարկային պարտավորությունների հավաքագրումը և դրա ընթացակարգերը: Հարկային օրենսգրքը նախատեսում է, որ պարտքային իրավիճակներում պետական մարմինը պարտավոր է ձեռնարկել միջոցներ պարտքերի հավաքագրման համար:
Այս գործընթացում կարևոր է իրավաբանական և ֆիզիկական անձանց միջև տարանջատումը, քանի որ յուրաքանչյուրի համար օրենքները և կարգավորումները կարող են տարբերվել: Ֆիզիկական անձինք հարկավոր է ցուցաբերել ակտիվություն պարտքի լուծման հարցում, քանի որ օրենսդրությամբ նախատեսված են որոշակի ժամկետներ, որոնց ընթացքում նրանք կարող են խնդրել պարտքը մարելու հնարավորություն կամ սպասարկել իրենց պարտավորությունները:
Հարկային հավաքագրումը կարող է իրականացվել նաև վարչական դատարանների միջոցով, եթե պարտքը չի մատակարարում կամ ֆիզիկական անձը չի մասնակցում կարգավորման գործընթացին: Արդյունքում, հարկային մարմինները ունեն իրավասություն կիրառել վարչական տույժեր կամ պահանջել դատարանի որոշում:
Քայլեր պարտավորությունների գանձման գործընթացում
Ֆիզիկական անձինք, ովքեր հետաձգել են իրենց հարկային պարտավորությունները, պետք է հետևեն որոշակի քայլերի, որպեսզի բարելավեն իրենց իրավիճակը: Նախ և առաջ, անհրաժեշտ է ստուգել պարտքի մանրամասները, որոնք կարելի է գտնել ՊԵԿ պաշտոնական կայքում կամ դիմելով ՊԵԿ-ի տեղամասային գրասենյակին:
Հաջորդ փուլում, ֆիզիկական անձը կարող է դիմել ՊԵԿ-ին՝ հստակեցնելու պարտքի պայմանները, ժամկետները և հնարավոր լուծումները: Սովորաբար, սա ներառում է նաև վճարման ժամանակացույցի առաջարկություն, որը կարող է օգնել անհատին խուսափել տուգանքներից:
Եթե ֆիզիկական անձը ցանկանում է վիճարկել որոշումը կամ պահանջել անհատական մոտեցում, ապա նա կարող է դիմել համապատասխան վարչությանը՝ ներկայացնելով անհրաժեշտ փաստաթղթերը, որոնք հաստատում են նրա ֆինանսական կարգավիճակը և վճարունակության անկումը:
Ի վերջո, կարևոր է, որ ցանկացած որոշում, որը կկայացվի ՊԵԿ-ի կողմից, պետք է հիմնվի օրենսդրության վրա, և նաև ֆիզիկական անձը պետք է լինի տեղեկացված իր իրավունքների և պարտականությունների մասին: