Ներդիր. Պարտավորությունների կատարելու գործընթացը
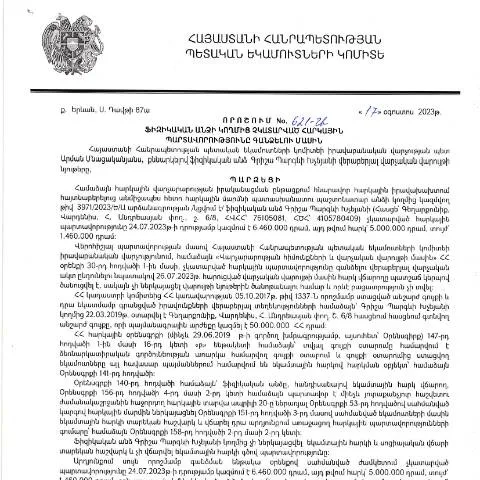
Ընթացիկ օրենսդրության համաձայն, հարկային պարտավորությունների կատարումը բնական անձանց համար կարևոր փուլ է, որը որոշվում է կառավարության որոշումով: 2023 թվականի օգոստոսի 17-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը հանդիսանում է փաստաթուղթ, որով սահմանվում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացի կանոնները:
Ովքեր են ենթարկվում միջոցառմանը
Այս որոշումն afecta բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ, և կարող են ներառվել հարկային պարտավորությունների գանձման գործընթացում: Այսինքն՝ յուրաքանչյուր անձ, ով չի կատարել իր պարտավորությունները սահմանված ժամկետներում, կարող է ենթարկվել համապատասխան վարչական գործընթացների:
Ծրագրի կառուցվածքը. Ինչպես կատարել դիմումը
Հարկային պարտավորությունների կատարումը պահանջում է հիմք հանդիսացող փաստաթղթերի պատրաստում, որը ներառում է հետևյալ փուլերը:
- Պատրաստել փաստաթղթերի ցանկ:
- Հավաքել անհրաժեշտ փաստաթղթերը:
- Լրացնել համապատասխան ձևը:
- Ներկայացնել դիմումը ՀՀ ՊԵԿ-ին:
Պատրաստել փաստաթղթերի ցանկ
Հարկային պարտավորությունների գանձման գործընթացում պետք է պատրաստել որոշակի փաստաթղթեր, որոնք կարող են ընդգրկել հետևյալը:
- Հարկային հաշվետվություններ:
- Բանկային ենթակառուցվածքների արձանագրություններ:
- Իրավաբանական անձի և ֆիզիկական անձի նույնականացման փաստաթղթեր:
- Հարկային պարտավորությունների կատարման մասին տեղեկություններ:
Պահանջվող ժամանակամիջոցները. Երբ և ինչպես պետք է կատարել դիմումը
Փաստաթուղթը պետք է ներկայացվի ՀՀ ՊԵԿ-ին սահմանված ժամանակահատվածում: Հարկային պարտավորությունները պետք է կատարվեն համապատասխան ժամանակին, իսկ որոշման կիրառման շրջանը նախատեսում է, որ դիմումը պետք է ներկայացվի ոչ ուշ քան 30 օրվա ընթացքում:
Ընդունման գործընթացը
Դիմումը ներկայացնելուց հետո, հարկային վարչությունը կունենա 15 օրվա ժամանակահատված, որպեսզի ընդունի դիմումը կամ մերժի այն՝ հիմնված ներկայացված փաստաթղթերի վրա:
Դիմումի ազդեցությունը. Ի՞նչ իրավունքներ և պարտականություններ են ստացվում
Ֆիզիկական անձինք, ովքեր ներկայացնում են դիմումը, իրավունք ունեն:
- Ստանալ սպառիչ տեղեկություններ իրենց հարկային պարտավորությունների մասին:
- Հնարավորություն ունենալ հարկային պարտավորությունները կատարել ըստ սահմանված կարգի:
- Մասնակցել հարկային վարչության հետ հանդիպումներին՝ պարզաբանումների, հարցերի և առաջարկությունների համար:
Մ cependant, հարկային գործառույթները չեն ավարտվում միայն դիմումը ներկայացնելուց: Եթե դիմումը մերժվի, ֆիզիկական անձինք պարտավոր են կատարել առաջարկված գործողությունները՝ ապահովելու համար, որ նրանց հարկային պարտավորությունները կատարվեն:
Սպառնալիքներ և հետևանքներ
Եթե ֆիզիկական անձը չի ներկայացնում դիմումը կամ հապաղում է հարկային պարտավորությունների կատարման գործընթացում, ապա նրան սպառնում են վարչական պատասխանատվություններ:
- Տուգանային միջոցները կարող են կիրառվել:
- Կողմնորոշման և օրենսդրական գործողությունների շարունակականությունը խնդրելի է:
Հարկային վարչության աշխատանքը. Ինչպես հետևել դիմումների ընթացքին
Հարկային վարչությունը ունի արդյունավետ մեխանիզմներ, որոնք թույլ են տալիս օգտվողներին հետևել իրենց դիմումների ընթացքին:
Ընդունված դիմումների կարգավիճակը
Օգտվողները կարող են ստանալ տեղեկություններ իրենց դիմումի վերաբերյալ՝ այցելելով ՀՀ ՊԵԿ պաշտոնական կայքը և մուտքագրելով իրենց անձնական համարները:
Դիմումների ընթացքը կարելի է հետևել հետևյալ կերպ:
- Գրանցվել ՀՀ ՊԵԿ համակարգում:
- Մուտքագրել ձեր անձնական տվյալները:
- Հետևել դիմումի կարգավիճակին՝ տեսնելով դրա ընթացքը:
Եզրակացություններ. Ներածություն ընթացքի վերջը
Հարկային պարտավորությունների կատարման գործընթացը հանդիսանում է կարևոր փուլ, որը պահանջում է ուշադրություն և ճշգրտում: Ի վերջո, ֆիզիկական անձիք պետք է տեղյակ լինեն իրենց իրավունքներին ու պարտականություններին, որպեսզի կարողանան արդյունավետ իրականացնել իրենց հարկային գործընթացները:
Քննարկած որոշումն ու դրանում ներկայացված կարգերը տրամադրում են ֆիզիկական անձանց հնարավորություն՝ ճիշտ ուղղությամբ շարժվելու իրենց հարկային պարտավորություններով:
Հարկային պարտավորություններով պայմանավորված իրավական գործընթացները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 17.08.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 621-Ա որոշմամբ նախատեսված են մի շարք իրավական գործընթացներ, որոնք ուղղակիորեն վերաբերում են հարկ վճարողների իրավունքներին և պարտավորություններին:
Այս գործընթացներից մեկն է հարկային պարտավորությունների կատարելության վերաբերյալ բողոքարկման մեխանիզմների ներդրումը: Ըստ ՀՀ վարչական դատավարության օրենսգրքի, հարկ վճարողները ունեն իրավասություն բողոքարկել վարչական ակտերն, որոնք վերաբերում են իրենց հարկային պարտավորություններին:
Բողոքարկման գործընթացը, որպես կանոն, պետք է իրականացվի որոշման կայացումից հետո 30 օրվա ընթացքում: Բողոքի ներկայացումը կարող է իրականացվել առցանց համակարգի միջոցով, որը թույլ է տալիս հարկ վճարողներին հեշտությամբ ներկայացնել իրենց փաստարկները:
Տվյալ որոշման ազդեցությունը հարկային համակարգի վրա
621-Ա որոշումը, որն ուժի մեջ է մտել 2023 թվականի սեպտեմբերի 6-ից, ի վերջո ունի կարևոր ազդեցություն Հայաստանի հարկային համակարգի վրա: Դրա նպատակն է բարելավել հարկավարկի մշակույթը և նվազեցնել հարկային պարտավորությունների կատարումը խաթարող գործոնները:
Հարկային պարտավորությունների գանձման գործընթացի կիրառումը, ինչպես նաև օրենքի խախտումների հայտնաբերումն ու պատժամիջոցների կիրառումը, ուղղակիորեն կապված են տնտեսության ընդհանուր զարգացմամբ: ՀՀ ՊԵԿ-ը նախատեսում է նաև սոցիալական ծրագրերի զարգացման թիրախային միջոցառումներ, որոնք կօգնեն մեղմել հարկային ծանրությունը:
Այս որոշումը նաև նպատակ ունի բարձրացնել քաղաքացիների յուրօրինակ գիտակցությունը հարկային պարտավորությունների նկատմամբ, որոնք իրենց կողմից պետք է կատարվեն օրենքի շրջանակներում:
Անձնական տվյալների պաշտպանություն և հարկային տեղեկատվության գաղտնիություն
Որոշումը նաև ընդգծում է հարկային տեղեկատվության պաշտպանությունը, ինչը կարևոր է ինչպես պետական հաստատությունների, այնպես էլ քաղաքացիների համար: Ի լրումն հարկային պարտավորությունների կատարելու, հարկ վճարողները նաև պետք է ապահովեն իրենց անձնական տվյալների գաղտնիությունը:
ՀՀ ՊԵԿ-ը պարտավոր է ապահովել տվյալների պաշտպանությունը, ինչը ներառում է հարկ վճարողների տեղեկությունների անվտանգ պահպանություն և խախտումների կանխարգելում: Հարկ վճարողների անձնական տվյալները կարող են օգտագործվել միայն օրենքով սահմանված դեպքերում և նպատակներով:
Այսպիսով, 621-Ա որոշման կիրառումը նաև նշում է, որ հարկային համակարգի արդյունավետությունը պայմանավորված է ոչ միայն հարկային պարտավորությունների կատարումով, այլ նաև այդ գործընթացում անձնական տվյալների պաշտպանությամբ: