Հարկային պարտավորությունների գանձման գործընթացը
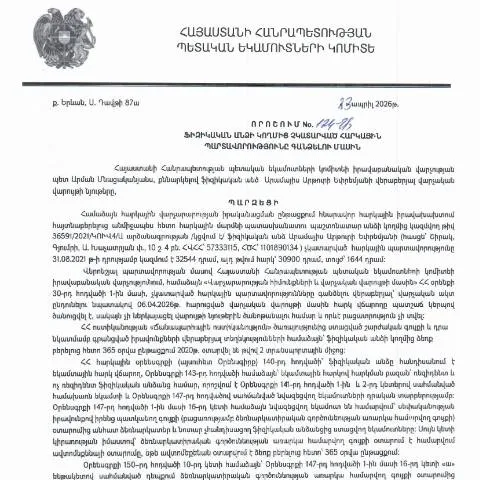
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ ՊԵԿ-ի (Պետական եկամուտների կոմիտե) շրջանակներում հետևողական և կանոնակարգված է: Ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարումը պարտադիր է, իսկ դրանց չկատարման դեպքում նախատեսվում են վարչական և դատաիրավական հետևանքներ: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 124-Ա որոշումը տրամադրում է իրավաբանական հիմնավորումներ և մեխանիզմներ հարկային պարտավորությունների գանձման գործընթացի իրականացման համար:
Վարչական գործընթացը սկսվում է հարկային պարտավորությունների հրապարակային հայտարարությամբ, որտեղ մասնավորապես նշվում են պարտավորությունների չափը, ժամկետները և դրանց կուտակումների վերաբերյալ տեղեկությունները: Հարկային պարտավորությունների գանձման գործընթացը կատարվում է համակարգչային տեղեկատվական համակարգերի միջոցով՝ ապահովելով պարզություն և արագություն:
Ակտիվ գործողություններ և արտոնություններ
ՀՀ ՊԵԿ իրավաբանական վարչությունը, այդ թվում՝ 124-Ա որոշումը, նախատեսում է տարբեր ակտիվ գործողություններ, որոնք կարող են իրականացնել հարկ վճարողները: Առաջնային քայլերից մեկը հարկային պարտավորությունների կատարումն է, սակայն, եթե մասնակիցը չի կարողանում կատարել իր պարտավորությունները, ապա նա կարող է դիմել ՀՀ ՊԵԿ-ին՝ արտոնություններ ստանալու համար: Սա կարող է ներառել վճարման ժամկետների երկարացումներ կամ նույնիսկ պարտքերի վերանայում:
Նման արտոնություններ ստանալու համար հարկ վճարողները պետք է ներկայացնեն պահանջված փաստաթղթերը, որոնք ապացուցում են իրենց ֆինանսական վիճակը, օրինակ՝ աշխատավարձի կամ եկամուտների ապացույցներ, գումարային թերթիկներ, կամ այլ հասանելի փաստաթղթեր: Առաջարկվող արտոնությունները հնարավորություն են տալիս մեղմել ֆինանսական բեռը և խթանել հարկային համակարգում արդյունավետ համագործակցությունը:
Տեղեկատվական տեխնոլոգիաների ազդեցությունը հարկերի հավաքման գործընթացում
Տեղեկատվական տեխնոլոգիաները դառնում են անբաժանելի մաս հարկային վարչարարության: Տեղեկատվական համակարգերի օգտագործումը հնարավորություն է տալիս ՀՀ ՊԵԿ-ին իրականացնել տվյալների աուդիտ և վերահսկում առավել արդյունավետ: Համակարգը հնարավորություն է տալիս իրականացնել հարկային պարտավորությունների ներբեռնումը և վերահսկողությունը միանշանակ և արագ:
Ֆիզիկական անձինք, օգտագործելով էլեկտրոնային ստորագրությունները, կարող են հեշտությամբ մուտք գործել է-ծառայություններ, ստանալ հարկային հաշվետվություններ, և իրականացնել հարկային վճարումներ՝ խուսափելով ժամանակատար գործընթացներից: 2026 թվականի ապրիլի 23-ի 124-Ա որոշմանը համապատասխան, հարկ վճարողները պարտավոր են դիմել էլեկտրոնային ծառայությունների միջոցով, ապահովելով արագ, անվտանգ և արդյունավետ հարկային վարչարարություն: