Ռազմավարական որոշման հիմքերը և կիրառման շրջանակները
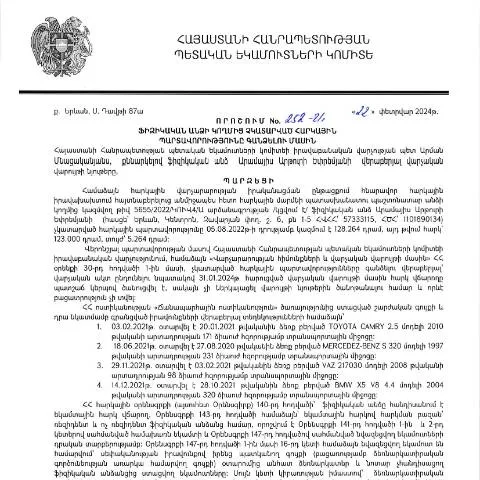
2024 թվականի փետրվարի 22-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 252-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարման վերահսկողության և հարկային օրենսդրության կիրառման համար: Այս որոշումը նախատեսում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման կարգը, ինչն ուղղված է հարկային եկամուտների ավելացմանը և ֆինանսական կայունության ամրապնդմանը:
Որոշման աղբյուրը և իրավական հիմքը
Այս որոշումը հիմնված է ՀՀ հարկային օրենսդրության սկզբունքների վրա և նպատակ ունի կարգավորել այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Դարձյալ, որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2024 թվականի ապրիլի 2-ին, ինչը հաստատում է այն իրագործելիությունը և հանրային հասանելիությունը:
Դիմելու ընթացակարգը և պահանջները
Դիմելու գործընթացն իրականացվում է բացառապես էլեկտրոնային համակարգերի միջոցով, ինչը թույլ է տալիս նվազեցնել շրջապտույտը և արագացնել իրավական գործընթացները: Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման գործընթացը սկսվում է դիմումով, որը լրացվում է երկու հիմնական փուլով:
- Դիմումի լրացում: Հարկավոր է լրացնել պաշտոնական ձևը, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում: Այս ձևը պարունակում է անձնական տվյալներ, պարտավորությունների մանրամասներ և հիմնավորումներ:
- Դիմումի ներկայացում: Լրացված ձևը պետք է ուղարկվի առցանց «հարկային վարչություն» բաժնում, որտեղ անհրաժեշտ է նաև օգտագործել էլեկտրոնային ստորագրություն:
Ֆորմայի կառուցվածքը
| Տող | Պահանջվող տեղեկություններ |
|---|---|
| Անուն, Ազգանուն | Անձի ամբողջական անունը |
| ՀՎՀՀ | Հարկային գրանցման համարը |
| Հարկային պարտավորությունների բնութագրում | Չկատարված պարտավորությունների մանրամասն նկարագրություն |
| Հիմնավորումներ | Կատարման պատճառները (օրինակ՝ ֆինանսական դժվարություններ) |
Առաջին քայլեր՝ դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո ՀՀ ՊԵԿ-ն պարտավոր է 10 օրվա ընթացքում կատարել դիմումի ընդունում-մերժման գրանցում: Եթե դիմումը ընդունված է, ապա հաջորդ փուլում կիրականացվի պարտավորությունների վերլուծություն:
Վերլուծության փուլը
Վերլուծության ընթացքում մասնագետները կգնահատեն դիմողի ֆինանսական վիճակը, վճարման հնարավորությունները և օրենքով սահմանված բոլոր պահանջները: Այս փուլում կարող են կիրառվել նաև հավելյալ հարցումներ կամ փաստաթղթերի պահանջ:
Տարբերակային ընթացակարգեր՝ անհատույց դեպքերում
Կան մի քանի իրավիճակներ, երբ դիմումը կարող է պահանջել լրացուցիչ տեղեկություններ կամ փոխել ընթացակարգը:
- Արտասահմանում ապրող քաղաքացիներ: Այստեղ կարող է պահանջվել հատուկ կարգ կամ հիմնավորումներ, ինչպիսիք են արտասահմանյան եկամուտներն ու հարկային պարտավորությունները:
- Մանրահրկիզային կարգ: Վճարումներ կարող են իրականացվել վարկային կամ մյուս ֆինանսական միջոցների միջոցով:
Ժամկետները և ընթացակարգային պարտավորությունները
Այս գործընթացների ավարտի ժամկետները խիստ սահմանափակ են: Մասնավորապես՝ դիմումի անընդունելիության կամ ավելորդ փաստաթղթերի դեպքում դիմողը պիտի շտապեցնի լրացուցիչ փաստացուցումները մինչև 7 օրվա ընթացքում:
Քայլերը ժամկետների ընթացքում
- Դիմումի ներկայացումից հետո 10 օրվա ընթացքում կնույնականացվի դիմումը:
- 14 օրվա ընթացքում կիրականացվի վերլուծություն:
- Եթե պահանջվում են լրացուցիչ փաստաթղթեր, դիմողը պետք է դրանք ներկայացնի 7 օրվա ընթացքում:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, դիմողը իրավունք ունի բողոքարկելու մերժման որոշումը: Բողոքարկումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան վարչության:
Բողոքարկման գործընթացը
- Բողոքարկման դիմումը պետք է կազմված լինի պաշտոնական ձևով:
- Պետք է ներառվեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են դիմողի պահանջը:
- Բողոքարկման ժամկետը 30 օր է, սկսած մերժման որոշման մասին ծանուցման պահից:
Հնարավոր սխալներ և դրանց շտկման ուղիները
Դիմորդները հաճախ կարող են հանդիպել խնդիրների, ինչպիսիք են սխալ տեղեկությունների կամ առկա փաստաթղթերի բացակայությունը:
- Սխալ լրացումներ: Եթե դիմումի մեջ առկա է սխալ, դիմողը պետք է շտապել կատարել փոփոխությունները:
- Փաստաթղթերի բացակայություն: Դիմողը պետք է նախապես ստուգի բոլոր պահանջվող փաստաթղթերը:
Վերականգնման գործընթացը
Եթե նախկին դիմումը մերժվել է սխալների պատճառով, ապա նոր դիմումը պետք է ներկայացվի մինչև 15 օրվա ընթացքում:
Պատասխանատվության շրջանակները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության:
- Հարկային պարտավորությունների խախտման դեպքում կարող են կիրառվել տուգանքներ:
- Հնարավոր է նաև ֆինանսական միջոցների սառեցում, եթե պարտավորությունները չկատարվեն:
Այսպիսով, ՀՀ ՊԵԿ կողմից ընդունված որոշումը ունի բազմաբնույթ կիրառություն և հանդիսանում է կարևոր քայլ հարկային համակարգի կայունության ապահովման համար:
Հարկային պարտավորությունների կատարումը և գնահատման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, ընդգրկում է լայնածավալ գործընթաց, որը նախատեսում է պարտավորությունների գնահատում: Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք փուլեր, որոնք սկսվում են հարկային տվյալների հավաքագրմամբ և շարունակվում են պարտավորությունների ակնկալվող ստուգմամբ:
Շատ կարևոր է, որ ֆիզիկական անձը, ում դեմ կայացվել է այս որոշումը, մանրամասն ծանոթանա իր հարկային պարտավորություններին և ունի իրավունքը կասկածներ ներկայացնելու կամ փաստարկներ տրամադրելու: Այս խողովակը հնարավորություն է տալիս հարկ վճարողին պաշտպանվելու իրենց իրավունքը:
Հարկային պարտավորությունների հանդեպ դիմումների կարգը
Դիմումների գործընթացը, որը նախատեսված է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում, կարող է ներառել մի շարք քայլեր: Առաջին քայլը հարկային վարչության կողմից թղթաբառի կամ էլեկտրոնային հաղորդագրության ուղարկումն է, որում նշվում են պարտավորությունները: Դիմողը պետք է համապատասխանի որոշակի ժամկետներին և ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը:
Դիմումների ներկայացման իրավունքը տրվում է նաև այն անձինք, ովքեր չեն ընդունում հարկային վարչության որոշումը: Նրանք կարող են դիմել վերաքննիչ մարմին, որը նախատեսված է ՀՀ օրենսդրությամբ: Այս գործընթացը իր մեջ ներառում է փաստաթղթերի լրացուցիչ վերլուծություն և լրացուցիչ տեղեկությունների հավաքագրում:
Էլեկտրոնային ծառայությունների օգտագործումը հարկային պարտավորությունների կառավարման գործում
ՀՀ ՊԵԿ-ը ակտիվորեն խթանում է էլեկտրոնային ծառայությունների օգտագործումը, որոնք կարող են betydիվ հեշտացնել հարկային պարտավորությունների կառավարման գործընթացը: Ֆիզիկական անձինք կարող են օգտագործել իրենց անձնական հաշվետվությունները, որոնք հասանելի են իշխանության պաշտոնական կայքում: Այս համակարգը թույլ է տալիս հարկ վճարողներին ճշտել իրենց պարտավորությունները, ներկայացնել հարկային հայտարարություններ և ստանալ տեղեկություններ ընթացող գործընթացների մասին:
Էլեկտրոնային ստորագրության և անձնական քարտերի միջոցով իրականացվող էլեկտրոնային ծառայությունները պարունակում են նաև անվտանգության բարձր մակարդակ: Այս համակարգի միջոցով ֆիզիկական անձինք կարող են ստանալ տեղեկություններ հարկային պարտավորությունների վերաբերյալ, տալ հարցեր և ստանալ արագ պատասխաններ, ինչը թույլ է տալիս խուսափել անիմաստ կամ ուշացած գրավոր դիմումներից: