Անհրաժեշտություն և նշանակություն՝ հարկային պարտավորությունների գանձման որոշման
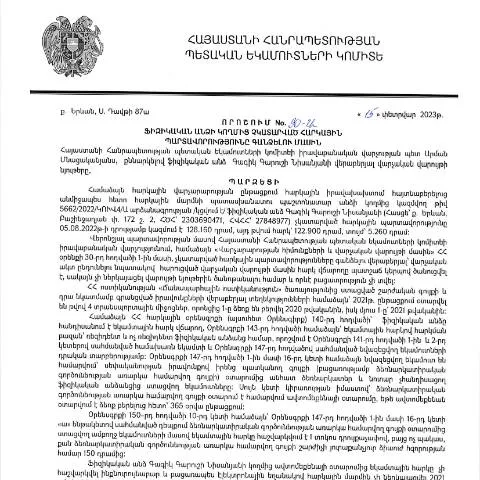
2023 թվականի փետրվարի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Գագիկ Գարուշի Նիսանյանի կողմից ընդունվեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում մարտի 10-ին: Այս որոշման նպատակն է կարգավորել այն դեպքերը, երբ ֆիզիկական անձիք չեն կատարում իրենց հարկային պարտավորությունները:
Իրավական հիմք և կարգավորում
Այս որոշումն ընդունվել է վարչական գործընթացների օրենսգրքի (ՀՀ HO-139-N, փոփոխություններ 2025թ.) և հարկային օրենսդրության հիման վրա, որը նախատեսում է հարկային պարտավորությունների կատարման վերահսկողություն:
Այս որոշումը առանձնանում է իր բնույթով՝ նա կարգավորում է ոչ միայն հարկային պարտավորությունների գանձումը, այլև կարգավորում է գործընթացը, որով պետական մարմինները կարող են հայտնաբերել և դադարեցնել ճշմարիտ հարկային պարտավորությունների կատարման բացակայությունը:
Դեպքեր և պայմաններ՝ կարգավորման շրջանակներում
Այս որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները և պետական մարմինները ցանկանում են այդ պարտավորությունները գանձել: Այս գործընթացը կարող է տեղի ունենալ միայն որոշակի պայմաններում:
- Հարկային պարտավորության չկատարում՝ ուղղակի կամ անուղղակի: Ըստ այդմ, եթե անձը չի վճարել հարկերը կամ չի ներկայացրել հարկային հայտարարագրերը:
- Խախտման փաստի հաստատում՝ հարկային մարմնի կողմից ստացած տեղեկությունների հիման վրա:
Որոշման կիրառման հրամայականները
Որպեսզի այս որոշումն կիրառվել, հարկային մարմինները պետք է ունենան համապատասխան տվյալներ՝ մասնավորապես՝ այն մասին, որ ֆիզիկական անձինք չեն կատարել իրենց պարտավորությունները:
Միաժամանակ, հարկային մարմինները պարտավոր են ապահովել, որ բոլոր գործընթացները իրականացվեն օրենքի շրջանակներում՝ ապահովելով անձի իրավունքների պաշտպանությունը:
Ենթադրվող ժամանակաշրջանները
Այս որոշման իրականացումը որոշակի ժամանակային շրջանակների մեջ է: Հարկային մարմինները պարտավոր են հաշվի առնել, որ պարտավորությունների գանձման գործընթացը պետք է իրականացվի օրենքով սահմանված ժամկետներում:
- Որոշման ուժի մեջ մտնելուց հետո հարկային մարմինները պետք է սկսեն գործընթացը 30 օրվա ընթացքում:
- Դրանք պետք է տեղեկացնեն ֆիզիկական անձին այդ գործընթացի մասին:
- Եթե տեղի են ունենում քննչական գործողություններ՝ դրանք պետք է իրականացվեն 60 օրվա ընթացքում:
Դիմումի գործընթացի առանձնահատկությունները
Այս գործընթացի ընթացքում ֆիզիկական անձինք պարտավոր են իրենց հարկային պարտավորությունները կատարել, իսկ պետական մարմինները՝ հետապնդել այդ պարտավորությունների կատարման հարկադիր մեթոդներով:
Դիմումը, որը պետք է ներկայացվի, պետք է լինի հետեւյալ բովանդակությամբ՝
- Ֆիզիկական անձի անուն, ազգանուն, հասցե և այլ նույնականացնող տվյալներ:
- Պարտավորության տեսակը և գումարը:
- Հարկային մարմնի կողմից տրամադրված տեղեկությունները:
Առանձնահատկություններ և թակարդներ
Իրավական կողմի կարգավորումները կարող են լինել չափազանց բարդ, ուստի ֆիզիկական անձինք պետք է ուշադիր լինեն, երբ լրացնում են դիմումը:
Շատ հաճախ հանդիպող թակարդներ են.
- Խափանման պատճառով անհրաժեշտ տեղեկությունների բացակայությունը:
- Դիմումի անճշտությունները՝ ինչպիսիք են սխալ հասցեները կամ անունները:
Որպեսզի դիմումը ընդունվի՝ պահանջվող փաստաթղթերը
Դիմումը պետք է ուղարկվի համապատասխան հարկային մարմնին: Այդ նպատակով անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարագիր | Փաստաթուղթ, որտեղ արտացոլված են հարկային պարտավորությունները: |
| Նորից հաստատված փաստաթղթեր | Որոնք հաստատում են պարտավորությունների գոյությունը: |
| Իրավաբանական անձի վկայական | Երբ շատ դեպքերում առնչվում ենք իրավաբանական անձանց: |
Դիմումը ներկայացնելու ուղիները
Դիմումը կարելի է ներկայացնել մի քանի տարբերակներով՝
- Առցանց՝ դիմելով ՊԵԿ էլեկտրոնային ծառայություններին:
- Մանրամասնությամբ՝ այցելելով հարկային մարմնի գրասենյակ:
- Պաշտոնական փոստով ներկայացնելով՝ պետք է հաշվի առնել ստացման հաստատումը:
Առցանց դիմումի առանձնահատկությունները
Առցանց դիմումը ներկայացնելիս, առանձին ուշադրություն պետք է դարձնել, որ այն իրականացվի այսպես.
- Դիմումի լրացման համար անհրաժեշտ է օգտագործել անձնական թվային ստորագրություն:
- Այն պետք է ուղարկվի սահմանված ժամկետներում, ինչը կարող է որոշել դիմելու անհանգստությունը:
Ավարտական քայլեր և հնարավոր հաջորդականությունները
Դիմումը ներկայացնելուց հետո հարկային մարմինը ստանում է ժամանակահատված, որի ընթացքում այն պետք է վերլուծի:
- Եթե դիմումը հաստատվում է, ապա ֆիզիկական անձի պարտավորությունները պետք է կատարվեն:
- Եթե դիմումը մերժվում է, ապա պետք է տրամադրվի մերժման հիմնավորումը:
Այս գործընթացի ավարտից հետո՝ ֆիզիկական անձը կարող է դիմել վերաքննիչ մարմին՝ իր իրավունքների պաշտպանության համար:
Ամփոփում՝ հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
Սա կարևոր փաստաթուղթ է՝ հարկային պարտավորությունների գանձման գործընթացի արդյունավետության համար: Նրա միջոցով պետությունը կարող է վերահսկել ֆիզիկական անձանց հարկային պարտավորությունները, իսկ անձինք՝ իմանալ իրենց իրավունքները և պարտականությունները:
Որպեսզի արդյունավետորեն կատարել հարկային պարտավորությունները, այն անհրաժեշտ է կիսել պատշաճ տեղեկատվությամբ, դառնալ իրավագիտակից և ունենալ համապատասխան փաստաթղթերը:
Արդյունքում, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը բավականին կարևոր դեր է խաղում հանրային տարրերի համար:
Հարկային պարտավորությունների կատարման կարգը
Հարկային պարտավորությունների կատարման գործընթացը կարգավորվում է ՀՀ Հարկային օրենսդրությամբ, որտեղ կան բազմաթիվ կարևոր տարրեր, որոնք անհրաժեշտ են հաշվի առնել ֆիզիկական անձի կողմից կատարած վճարումների ու պարտավորությունների հետ կապված: 15.02.2023-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումն ամրագրում է, որ հարկային պարտավորությունները չկատարելու պատճառով նախատեսվում են կարգադրություններ, որոնք կարող են ներառել ինչպես վարչական, այնպես էլ քրեական պատասխանատվություն: Այսպիսով, հարկային պարտավորությունների կատարման գործընթացը պետք է լինի առավելագույնս հստակ և կազմակերպված, որպեսզի կանխվի ցանկացած չճշտված իրավիճակ:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների, որոնք կարող են ազդել ոչ միայն ֆիզիկական անձի ֆինանսական վիճակի, այլ նաև նրա իրավական կարգավիճակի վրա: ՀՀ ՊԵԿ-ի օրենսդրությունում ամրագրված են մի շարք վարչական տույժեր, որոնք կարող են կիրառվել կողմի նկատմամբ: Դրանք ներառում են, սակայն չեն սահմանափակվում, վարչական տուգանքների կիրառման, հարկային պարտավորությունների պարտադրման և նույնիսկ դատական գործընթացների սկսման: Իրավաբանական վարչության կողմից կայացված որոշումը, ինչպես նաև դրա հրապարակումը պաշտոնական կայքում, հնարավորություն է տալիս քաղաքացիներին ավելի լավ հասկանալ իրենց իրավունքներն ու պարտականությունները:
Էլեկտրոնային հաղորդակցության կարևորությունը հարկային վարչարարությունում
Ներկայումս, երբ արվում են քայլեր պետական ծառայությունների թվայնացման ուղղությամբ, հարկային վարչարարության ոլորտում էլեկտրոնային հաղորդակցությունը դառնում է անհրաժեշտություն: Ահա թե ինչու, ՀՀ ՊԵԿ-ն խրախուսում է քաղաքացիներին օգտվել էլեկտրոնային ծառայություններից՝ հարկային պարտավորությունների կատարումը հեշտացնելու և արագացնելու համար: Հարկային հաշվառման և հաշվետվության գործընթացները, ինչպես նաև վարչական որոշումների պահանջները կարող են կատարվել թվային միջավայրում, ինչը նվազեցնում է վարչարարության բեռը և հնարավորություն է տալիս քաղաքացիներին ստանալ արագ պատասխաններ իրենց հարցերին: