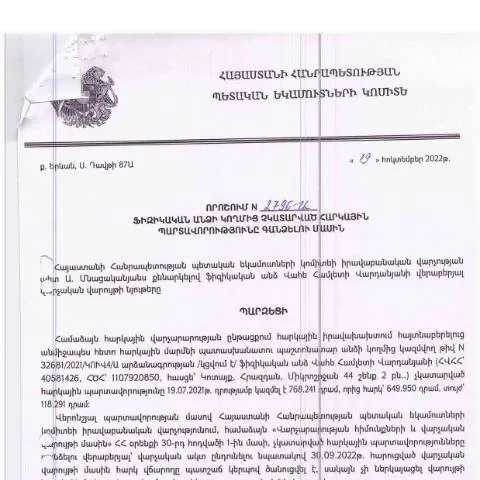
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ-ում
Հարկային պարտավորությունների գանձումը Հայաստանի Հանրապետությունում հանդիսանում է կարևոր գործընթաց, որը ապահովում է պետական բյուջեի մուտքերը և ֆինանսական կայունությունը: Կառավարության N2796-Ա որոշումը, որը ընդունվել է 2022 թվականի հոկտեմբերի 19-ին, նպատակ ունի կարգավորել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը: Այս նյութի նպատակն է մանրամասն ներկայացնել այդ որոշման կիրարկման ընթացքը, պահանջները և հնարավոր իրավիճակները:
Ովքեր են ենթակա հարկային պարտավորությունների գանձմանը
Այս որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ինչպես նաև նրանց ընտանիքի անդամներին, ովքեր կարող են պատասխանատվություն կրել հարկային պարտավորությունների համար: Առաջին հերթին, հարկային մարմինները կարող են դիմել հարկ վճարողի հաշվեհամարին՝ պարտավորությունների գանձման համար:
Հարկային պարտավորություններ
- Անձնական եկամտային հարկ
- Անհատ ձեռնարկատերերի հարկեր
- Ավտոմեքենաների հարկեր
Ինչպես լրացնել հայտերը
Հարկային պարտավորությունների գանձման համար անհրաժեշտ է լրացնել համապատասխան ձևապայման, որը ներառում է հարկ վճարողի անձնական տվյալները, պարտավորությունների մանրամասները և այլ անհրաժեշտ ինֆորմացիա:
Դիտարկված ձևի հիմնական դաշտերը
| Դաշտ | Նկարագրություն |
|---|---|
| Անուն, ազգանուն | Հարկ վճարողի ամբողջական անունը |
| Հարկային համարը | Հարկ վճարողի հարկային նույնականացման համար |
| Պարտավորությունների գումարը | Չկատարված հարկային պարտավորությունների ընդհանուր գումարը |
Պատվիրակման գործընթացը
Հայտը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ներկայացուցչություն: Ներկայացման գործընթացը իրականացվում է էլեկտրոնային կերպով կամ անձամբ: Աշխատանքային ժամերին ներկայացված հայտերը պետք է ուսումնասիրվեն 30 աշխատանքային օրվա ընթացքում:
Ինչպես ներկայացնել հայտը
- Լրացնել հայտը ճիշտ և ամբողջական տվյալներով:
- Կցել անհրաժեշտ փաստաթղթերը (օրինակ՝ եկամտային հայտարարագրման պատճենները):
- Ներկայացնել հայտը համապատասխան մարմնին:
Ինչպես հետևել հայտի ընթացքին
Հայտի ներկայացումից հետո հարկ վճարողները կարող են հետևել իրենց դիմումի ընթացքին՝ այցելելով ՀՀ ՊԵԿ պաշտոնական կայք և մուտք գործելով իրենց անձնական էջ:
Հայտի ստացման հաստատման գործընթացը
Հայտը ներկայացնելուց հետո հարկ վճարողը պետք է ստանա ստացման հաստատում: Եթե հաստատումը չի ստացվում, հարկ վճարողի պարտականությունն է դիմել հարկային մարմին:
Որպեսզի չլինեն խնդիրներ՝ հարկային պարտավորությունների լրացման ընթացքում
Պարտադիր է, որպեսզի բոլոր անհրաժեշտ փաստաթղթերը ուղարկվեն միաժամանակ, քանի որ դրանց բացակայությունը կարող է հանգեցնել հայտի մերժմանը:
Բացթողումներ և դրանց հետևանքները
- Հայտը կարող է մերժվել, եթե առկա են անճշտություններ:
- Մերժման դեպքում հարկ վճարողը կարող է անթույլատրելի գումարներ ստանալ:
- Վերադարձի ժամկետները կարող են երկարաձգվել:
Եթե հայտը մերժվի
Եթե հայտը մերժվել է, հարկ վճարողը իրավունք ունի ստանալ հիմնավորումն ու հրաժարվում է կատարած գործողություններից:
Հայտի մերժման պատճառները
- Անհետեւյալ փաստաթղթերի բացակայություն:
- Չհամապատասխանող տվյալներ:
- Վարակի պարագայում լրացուցիչ տեղեկությունների պահանջ:
Հայաստանում հարկային պարտավորությունների գանձման գործընթացի առանձնահատություններ
Հայաստանում հարկային պարտավորությունների գանձումը ունի իր հատուկ առանձնահատկություններ, որոնք տարբերում են այն այլ երկրների գործընթացներից:
Դիտարկվող առանձնահատկությունները
- Էլեկտրոնային լրացումը պարտադիր է:
- Անհրաժեշտ տեղեկությունների տրամադրումը:
- Հարկային մարմնի արագ արձագանքը:
Ավարտական քայլեր և իրավիճակներ
Հարկային պարտավորությունների հաջող գանձման դեպքում հարկ վճարողը պարտավոր է կատարել վճարումները ժամանակին, որպեսզի խուսափի տուգանքներից:
Հաջորդ քայլերը
- Վճարման կատարումը:
- Վճարման վավերացման ստացումը:
- Բոլոր գործընթացների ավարտը:
Փաստաթղթերի պատրաստում հայկական իրականությունում
Հարկային պարտավորությունների գանձման համար անհրաժեշտ փաստաթղթերի պատրաստումը Հայաստանում կարող է լինել ժամանակատար գործընթաց, սակայն ճիշտ քայլերով կարելի է հեշտացնել այն:
Պատրաստման խորհուրդներ
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Վերադիտել բոլոր տեղեկությունները:
- Ցուցակային ձևաթղթերն ու վավերագրերը պատրաստել ժամանակին:
Հարկային պարտավորությունների հետագա ընթացքը
Եթե հարկային պարտավորությունները չեն կատարվել, ապա կարող են կիրառվել վարչական պատասխանատվության մեխանիզմներ, ինչպիսիք են տուգանքները և ֆինանսական պատժամիջոցները:
Ի՞նչ անել հակառակ դեպքում
- Ժամանակին կատարել պարտավորությունները:
- Փորձել գտնել այլ լուծումներ:
- Առաջին հերթին խորհրդակցել մասնագետի հետ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի հոկտեմբերի 19-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտականությունները գանձելու մասին» թիվ 2796-Ա որոշումը սահմանում է հակածին հարկային պարտավորությունների գանձման հատուկ ընթացակարգեր: Այս որոշման շրջանակներում հարկային պարտավորությունների իրականացման գործընթացը հիմնված է հարկ վճարողների՝ ՀՀ հարկային օրենսդրության պահանջներին համապատասխանեցնելու վրա:
Հարկային պարտավորությունների գանձումը տեղի է ունենում մի քանի հիմնական փուլերով, որոնք ներառում են սկիզբ՝ իրականացվող տեղեկությունների հավաքում, օրենքով նախատեսված նախնական ծանուցումների ուղարկում, հարկ վճարողի իրավունքների և պարտականությունների պարզաբանման գործընթաց:
Սակայն, այս գործընթացը հաճախ դիմացկուն խնդիրների հետ է կապված, ինչպիսիք են՝ հարկ վճարողների կողմից հայտնաբերված սխալ տեղեկություններ, ապացույցների բացակայություն՝ պարտավորությունների իրականացման առումով և այլ հանգամանքներ: Գանձման աշխատանքները իրականացվում են բացառապես համապատասխան կարգով, որի ընթացքում հարկ վճարողները ստանում են ամբողջական տեղեկատվություն իրենց պարտավորությունների մասին:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2796-Ա որոշումը հիմնվում է ՀՀ հարկային օրենսդրության վրա, որը սահմանում է պարտավորությունների գանձման իրավական հիմքերը: Այս օրենքները և վերահսկողական մեխանիզմները նպատակ ունեն ապահովելու հարկային սուբյեկտների արդարացիություն և հաշվետվողականություն:
Հարկային պարտավորությունների գանձման գործընթացը ներառում է նաև վարչական ընթացակարգեր, որոնք կարգավորված են վարչական կարգավորման օրենսգրքով (HO-139-N): Այս օրենքը ապահովում է, որ հարկ վճարողները ունեն լրացուցիչ հնարավորություն՝ վիճարկել նրանց նկատմամբ կիրառվող պարտավորությունները, ինչը մեծացնում է արդարության և օրինականության մակարդակը:
Դրանով հանդերձ, հարկային վարչությունը պարտավոր է ապահովել հարկ վճարողների իրավունքների և շահերի պաշտպանությունը, ինչն արտահայտվում է որոշակի ժամկետներում պատասխան տալու պարտականությամբ:
Նախատեսված պատիժների և արձանագրված դեպքերի վերլուծություն
Հարկային պարտավորությունների չկատարման դեպքում նախատեսված են տարբեր պատիժներ, որոնք կարող են ներառել վարչական տուգանքներ և հարկային պարտավորությունների արդիականացման գործընթաց: 2022 թվականի որոշմամբ սահմանվել են նաև առանձնահատկություններ, որոնք վերաբերում են միաժամանակյա տուգանքների և պատժիչ միջոցների կիրառմանը:
Առավել կարևոր է, որ որոշման շրջանակներում մի շարք դեպքեր են արձանագրվել, որոնք ցույց են տվել, թե ինչպես են հարկ վճարողները դառել հարկային պարտավորությունների ապօրինի ձերբակալման կամ վարչական դատարանների կողմից հարկային պահանջների դեմ բողոքարկումների ենթարկված:
Այսպիսով, ՀՀ ՊԵԿ-ն ուսումնասիրում է յուրաքանչյուր դեպք առավել մանրակրկիտ, որպեսզի կարողանա ձևավորել դատարկությունները և կարգավորել վարչական իրավախախտումները՝ ստիպելով հարկ վճարողներին վերադարձնել իրենց պարտավորությունները: