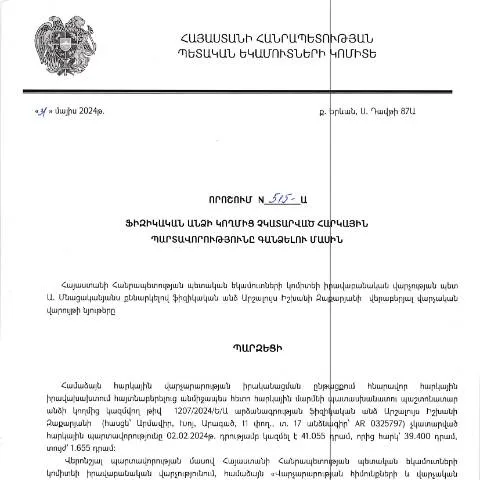
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 515-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 31.05.2024թ. որոշման համատեքստը
Հայաստանի Հանրապետությունում պետական կառավարման համակարգում հարկային պարտավորությունների կատարման մեթոդները և կարգերը մշտապես գտնվում են հանրային քննարկման կենտրոնում։ 2024 թվականի մայիսի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 515-Ա որոշումը սահմանում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման ընթացակարգը, որը ուղղված է հարկերի հավաքագրման արդյունավետության բարձրացմանը։ Այս որոշումը խիստ կարևոր է, քանի որ այն նպաստում է հարկային պարտավորությունների կատարումից խուսափողների դեմ պայքարին և պետության ֆինանսական կայունության ապահովմանը։
Առանձնահատկությունները և տարբերությունները հարակից փաստաթղթերից
Այս որոշումը օժտված է որոշակի առանձնահատկություններով, որոնք այն տարբերում են այլ փաստաթղթերից, ինչպիսիք են հարկային հայտարարագրերը, հարկային վճարումների գումարները, կամ հարկային պարտավորությունների կատարումը փաստող այլ փաստաթղթեր։ Պետական հարկային մարմինները հաճախ կարող են դիմել հարկային պարտավորությունների կատարման ընթացակարգերին, սակայն 515-Ա որոշումը հատուկ կենտրոնացնում է ֆիզիկական անձանց վրա, որոնք չեն կատարել իրենց պարտավորությունները:
- Հարկային պարտավորությունների առանձնահատկություն: որոշումն նպատակաուղղված է միայն ֆիզիկական անձանց նկատմամբ, իսկ այլ փաստաթղթեր կարող են ներառել իրավաբանական անձանց կամ անհատ ձեռնարկատերերի:
- Գանձման ընթացակարգ: որոշումը մանրամասն նկարագրում է գործընթացը, որը պետք է կատարվի հարկատուի կողմից:
- Փաստաթղթավորման պահանջները: տարբեր փաստաթղթերի բարեխախտման դեպքում կարող են լինել տարբեր պահանջներ:
Դրույքագրումը և ժամկետները
515-Ա որոշման ժամկետները կանոնակարգված են օրենքի շրջանակում։ Այն ուժի մեջ է մտնում հրապարակման ամսաթվից՝ 2024 թվականի հուլիսի 8-ից։ Հարկային մարմինները ունեն պարտավորություն՝ հետևել որոշման կիրառմանը և կիրառելու սահմանված ժամկետներին, ինչի արդյունքում պետք է գտնեն անհրաժեշտ միջոցներ, որոնք թույլ կտան արագորեն իրականացնել հարկային պարտավորությունների գանձումն:
| Պատճառ | Ժամկետ |
|---|---|
| Ծանուցում հարկատուներին | 1 ամիս |
| Ընդունված հայտերի վերամշակում | 30 օր |
| Վճարումների իրականացման ժամկետ | 15 օր |
Անհրաժեշտ փաստաթղթերը և դրանց պատրաստումը
Հարկային պարտավորությունների գանձման ընթացակարգի իրականացման համար անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք կարող են տարբեր լինել կախված յուրաքանչյուր հարկատուի անհատական իրավիճակից։ Հիմնական փաստաթղթերը ներառում են՝
- Հարկային հայտարարագիր՝ վերջին 3 տարվա ընթացքում;
- Ներկայացված ֆինանսական հաշվետվություններ՝ հարկային պարտավորությունների կատարման ընթացքի վերահսկման համար;
- Քաղաքացիական անձի անձնագիր՝ ինքնությունը հաստատելու նպատակով;
Սակայն, ըստ որոշման հետազոտական արդյունքների, որոշ հարկատուներ կարող են պահանջել լրացուցիչ փաստաթղթեր, ինչպիսիք են դատական կարգադրությունները կամ ֆինանսական տվյալները, որոնց միջոցով կարող են հիմնավորել իրենց դիրքորոշումները:
Դրույքագրումը և դիմելու եղանակները
Պետական կառույցները դնում են պահանջներ փաստաթղթերի ներկայացման եղանակների վերաբերյալ։ 515-Ա որոշման համաձայն, դիմումը և միասնական փաստաթղթերը կարող են ներկայացվել հետևյալ եղանակներով՝
- Էլեկտրոնային միջավայրում՝ համազարկային համակարգի միջոցով, ինչը թույլ է տալիս ընդլայնել գործընթացի արագությունը;
- Հայաստանի Հանրապետության հարկային մարմինների գրասենյակներում՝ ժամանակի ընթացքում;
- Բջջային ծառայությունների միջոցով՝ օրեցօր զարգացող համակարգերի միջոցով:
ՀՀ ՊԵԿ-ն խրախուսում է դիմումը ներկայացնել էլեկտրոնային ձևով, ինչը կարող է խնայել ժամանակ և ռեսուրսներ:
Փաստաթղթի բաժինների մանրամասն վերլուծությունը
Փաստաթղթի կառուցվածքը ունի մի շարք բաժիններ, որոնք կարևոր են գրանցման և մոնիթորինգի համար։ Յուրաքանչյուր բաժին ունի իր առանձնահատկությունները, որոնք կարիք ունեն մանրամասն վերլուծության:
- Ֆիզիկական անձի տվյալները՝ պարունակում է անձի անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրային տվյալներ։ Պատկերացրեք, որ սխալի դեպքում կարող են առաջանալ ուշացումներ:
- Հարկային պարտավորությունների տեսակները՝ պետք է նշել բոլոր հարկերի տեսակները, որոնք չեն կատարվել՝ ազատելով հնարավոր դժվարությունները:
- Հարկային պարտավորությունների գումարը՝ կարևոր է ճիշտ նշել պարտքի ամբողջական գումարը՝ հավաստի լինելու համար:
Փաստաթղթի դերը ընթացակարգերում
Այս որոշման հիման վրա կազմակերպվող գործընթացները կազմում են կարևոր բաղկացուցիչները հարկային համակարգի գործունեության մեջ։ Այն հիմք է հանդիսանում հարկային մարմինների կողմից պարտավորությունների կատարումը վերահսկելու, ինչպես նաև հարկային քաղաքականության իրականացման համար:
Դա հնարավորություն է տալիս հարկային մարմիններին մեկտեղել տվյալները, համակարգել հարկային պարտավորությունների կատարումները և արդյունավետ կառավարել հարկերը:
Հատուկ դեպքեր և բացառություններ
Տվյալ որոշման իրականացումը կարող է ունենալ բացառություններ տարբեր իրավիճակներում, ինչպիսիք են՝
- Երբ խոսքը վերաբերում է արտասահմանցի անձանց՝ հարկային պարտավորությունները կարող են փոխվել;
- Մանրահամալիր կամ այլ իրավաբանական անձի հարցերը՝ կարող են պահանջել լրացուցիչ մոնիտորինգ;
- Բլոկադայված հաշիվներ կամ հրաժարվել դատական կարգադրությունից ստանալու պահանջ:
Անհրաժեշտության դեպքում հարկատուները պետք է դիմեն իրավաբանական օգնության:
ՀՀ ՊԵԿ իրավաբանական վարչության գործունեության առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որպես հարկային մարմին, ունի բազմաթիվ գործառույթներ, որոնք ներառում են հարկային պարտավորությունների կատարումը, հարկային օրենսդրության կիրառումը և հարկային վեճերի լուծումը: Հատուկ ուշադրություն է դարձվում ֆիզիկական անձանց նկատմամբ հարկային պահանջների իրականացմանը, որոնց շրջանակներում էլ կայացվում են նմանօրինակ որոշումներ, ինչպիսին է 515-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը:
Այս վարչությունը պարտավոր է ապահովել օրենքի համաչափ կիրառումը, իսկ հարկային պարտավորությունների կատարման դեպքերով ծանոթանալ գործող օրենքի դրույթներին: 515-Ա որոշման մեջ նշված է, որ հարկային պարտավորությունների չկատարման դեպքում հարկային վարչությունը իրավունք ունի պահանջել վճարման կատարումը, ինչպես նաև կիրառել վարչական պատիժներ:
Հարկային պարտավորությունների կատարումը և վարչական որոշումների նշանակությունը
Հարկային պարտավորությունները ֆիզիկական անձանց համար պարտադիր են, և դրանց կատարումը ապահովելու համար ՀՀ ՊԵԿ-ն ունի համապատասխան իրավասություններ: 515-Ա որոշումը, որը հրապարակվել է 08․07․2024թ., նշում է, որ ցանկալի է հարկային պարտավորությունները կատարել անխափան, քանի որ դա թույլ կտա կանխել պատժամիջոցների և վարչական իրավախախտումների առաջացումը:
Արշալույս Իշխանի Զաքարյանի հաշվետվության համաձայն, հարկային պարտավորությունների կատարումը կարևորագույն նշանակություն ունի պետական բյուջեի համալրման և հասարակական ծառայությունների ապահովման տեսանկյունից: Վարչությունը փորձում է նպաստել հարկային կարգի բարելավմանը, ինչը, իր հերթին, ուժեղացնում է երկրի տնտեսական կայունությունը:
Վարչական ընթացակարգերի դարձրումը էլեկտրոնային
ՀՀ ՊԵԿ-ն ակտիվորեն իրականացնում է էլեկտրոնային ենթակառուցվածքի զարգացումը, ինչը զգալիորեն պարզեցնում է հարկային վարչարարությունը: Էլեկտրոնային ծառայությունների միջոցով քաղաքացիները կարող են արագ և հեշտությամբ ստանալ անհրաժեշտ տեղեկություններ, ինչպես նաև նախաձեռնություններ ներկայացնել: 515-Ա որոշման կապակցությամբ, անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթեր, որոնք կարելի է ուղարկել ηλεκտրոնային եղանակով:
Նմանատիպ գործընթացները, որոնք ներառում են փաստաթղթերի մատակարարման և ստացման գործընթացները, զգալիորեն նվազեցնում են ամսական փաստաթղթաշրջանառությունը և բարելավում են սպասարկման արագությունը: Մասնավորապես, բոլոր օգտվողները, ովքեր ունեն էլեկտրոնային ստորագրություն, կարող են հեշտությամբ իրականացնել հարկային պարտավորությունների կատարումը, ինչը մեծ կարևորություն ունի վարչական գործընթացների արագացման համար: