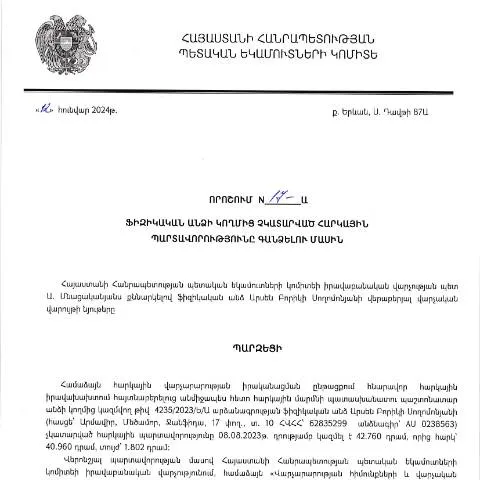
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 12.01.2024թ. որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելուն, գործընթաց է, որն ուղղված է հարկային պարտավորությունների կատարման ապահովմանը։ Այս որոշումը կարեւոր նշանակություն ունի, քանի որ այն կարգավորում է այն դեպքերը, երբ քաղաքացիները չեն կատարել իրենց հարկային պարտավորությունները, եւ վարչությունը պարտավոր է նրանց սեղմ ժամկետներում պարտքերը գանձել։
Դիմումի առանձնահատկությունները եւ լրացման մանրամասները
Այս որոշման շրջանակում լրացվող դիմումը պարունակում է մի շարք բաժիններ, որոնք պետք է լրացվեն բացառապես ճշգրիտ եւ ամբողջական տեղեկություններով։ Դիմումի հիմնական բաժինները ներառում են.
- Անանուն եւ ազգանուն - պետք է մտառել ինչպես պաշտոնական, այնպես էլ լրիվ անվանումը։
- ՀՎՀՀ - հարկային նույնացման համար, որը տրամադրվում է ՀՀ ՊԵԿ կողմից։
- Անձնագրի տվյալներ - անհրաժեշտ է նշել անձնագրի համարը, որը հաստատում է դիմողի նույնականությունը։
- Հարկային պարտավորությունների տեսակներն - այստեղ պետք է մանրամասնել, թե որ հարկերն են չկատարվել։
Ամեն մի կետ շատ կարեւոր է, քանի որ սխալ լրացումը կարող է հանգեցնել դիմումի մերժման։ Այդ իսկ պատճառով պետք է ուշադիր լինել եւ ստուգել բոլոր տեղեկատվությունը։
Դիմումի ներկայացման եղանակները
Դիմումը կարելի է ներկայացնել մի քանի տարբերակով՝ ըստ դիմողի հարմարության.
- Հեռահաղորդակցությամբ - այս ձևաչափը ավելի շատ օգտագործվում է, քանի որ թույլ է տալիս դիմել վարչություն առանց ֆիզիկական ներկայության։ Կարևոր է ապահովել թվային ստորագրություն։
- Պատճառաբանված դիմումի ներկայացում - դիմումի ֆիզիկական ներկայացում վարչության գրասենյակներում, որտեղ պետք է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը։
- Էլեկտրոնային փոստով - այս տարբերակը նույնպես բավարար է, սակայն հարկավոր է նախապես ստուգել վարչության կողմից սահմանված նորմերը։
Պատասխանատու պաշտոնյաների դերը
Դիմումը մշակելու, պատասխանելու եւ հարկային պարտավորությունների գանձման գործընթացը վերահսկում են ՀՀ ՊԵԿ իրավաբանական վարչության աշխատակիցները։ Նրանք պատասխանատու են.
- Դիմումների ստացման ընթացքում՝ ժամանակին արձագանքելու համար։
- Անհրաժեշտ տեղեկությունների ստուգման եւ վերլուծության կատարումը մինչեւ հարկային պարտավորությունների կատարումը։
- Գանձման գործընթացի առաջադրումը անհրաժեշտ փաստաթղթերի հիման վրա։
Այս աշխատանքները իրականացվում են օրենքներով սահմանված ժամկետներում, որոնց ընթացքում դիմողները կարող են ստանալ իրենց դիմումի կարգավիճակն ու ընթացքը։
Հատուկ դեպքեր եւ նրանց կարգավորումները
Այս փաստաթուղթը կարող է կիրառվել տարբեր իրավիճակներում, որոնցից կարող են լինել՝
- Անանցկացված հարկային պարտավորությունների փոխանցում - երբ պահանջվում է, որպեսզի ֆիզիկական անձը ներկայացնի ապացույցներ, որոնք հաստատում են իր պարտավորությունները։
- Մանկական կամ հաշմանդամություն ունեցող անձանց դիմումներ - այս խմբերին տրամադրվում են հատուկ արտոնություններ եւ առավելություններ։
Այսպիսով, հարկային պարտավորությունների գանձումը կարող է լինել բարդ գործընթաց, սակայն համապատասխան տեղեկատվության եւ աջակցության դեպքում այն կարող է լինել պարզեցված։
Դիմումի մշակման եւ վերահսկման գործընթացը
Դիմումը ներկայացնելուց հետո այն անցնում է մի շարք փուլեր, որոնք ներառում են.
- Ստացում եւ գրանցում - վարչության աշխատակիցները գրանցում են դիմումը եւ սկսում մշակման գործընթացը։
- Վերահսկողություն - բոլոր ներկայացված տեղեկատվությունները ստուգվում են՝ առկա փաստաթղթերի եւ տեղեկությունների հիման վրա։
- Մշակում եւ որոշում - որոշումը ընդունվում է՝ հաշվի առնելով ներկայացված փաստաթղթերը եւ հարկային պարտավորությունները։
Տեղեկատվությունը վերաբերվում է այն փաստին, որ դիմողը կարող է ստանալ տեղեկություններ իր դիմումի կարգավիճակի վերաբերյալ, իսկ անհրաժեշտության դեպքում՝ անցկացնել վերահսկողություն։
Փաստաթղթի առանձնահատկությունները հարակից փաստաթղթերից
Այս որոշումը տարբերակում է նրանով, որ այն ունի հատուկ մեթոդաբանություն եւ ընթացակարգեր, որոնք չեն կրկնվում այլ փաստաթղթերում։ Դրա հետեւանքով, երբ դիմողները համեմատում են այս որոշումը եւ այլ վարչական փաստաթղթեր, նրանք կարող են նկատել.
- Մասնակի պարտավորությունների գանձման կարգը, որը կարող է լինել յուրահատուկ
- Դիմումներ ներկայացնելու ժամկետները, որոնք տարբերվում են տարբեր վարչական գործողություններից
Այս առանձնահատկությունները կարեւոր են, քանի որ դրանք ուղղորդում են դիմողներին, թե ինչպես մշակել իրենց դատական գործերը եւ ինչին ուշադրություն դարձնել։
Հարկային պարտավորություններն ու կառավարության որոշման կապը
Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում, հիմնված է հարկային օրենսդրության վրա, որը կարգավորում է բոլոր անհրաժեշտ գործողությունները։ Դիմողները պետք է անպայման ծանոթանան նաեւ այլ կառավարության որոշումներին, որոնք կարող են ազդել իրենց հարկային պարտավորությունների կատարման վրա։
Հարկային պարտավորությունների գանձման գործընթացի հաջողությունը մեծամասամբ կախված է դիմումի ճիշտ մշակման եւ համապատասխան տեղեկությունների ներկայացումից։ Այդ իսկ պատճառով, հասարակությունը պետք է տեղեկացված լինի բոլոր գործընթացների մասին՝ որպեսզի խուսափեն խնդիրներից եւ հնարավոր խնդիրների լուծումները։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 12.01.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 17-Ա որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չեն կատարվել կամ ուշացել են, ինչը ստեղծում է իրավական հիմքեր հարկային պարտավորությունների գանձման համար:
Այս գործընթացի շրջանակներում չափազանց կարևոր է հասկանալ, թե ինչպիսի փաստաթղթեր և ապացույցներ են պահանջվում հարկային պարտավորությունների գանձման գործընթացում: Հարկային մարմինները կարող են պահանջել հարկային հայտարարագրեր, վճարման փաստաթղթեր, ինչպես նաև այլSupporting documents, որոնք կարող են հաստատել պարտավորությունների չկատարման փաստը:
Նման որոշումները կարող են բերել որոշակի հետևանքների, որոնք ենթադրում են ինչպես ֆինանսական, այնպես էլ իրավական հետևանքներ: Դրանք կարող են ներառել տուգանքների կիրառություն, ինչպես նաև հնարավոր քրեական պատասխանատվություն, եթե պարտավորությունները չեն կատարվում ներքին օրենքների շրջանակներում:
Հարկային վեճերի կարգավորման մեթոդները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններ գանձելու մասին» որոշումը հայաստանյան հարկային համակարգում կարևոր դեր է խաղում հարկային վեճերի կարգավորման գործընթացում: Եթե ֆիզիկական անձը կարծում է, որ նրա հարկային պարտավորությունները չեն հաշվարկվել ճիշտ, նա ունի իրավունք դիմել պահանջարկով՝ ներկայացնելով դիմում ՀՀ ՊԵԿ հարկային վարչությանը:
Այս դեպքում հարկային մարմինը պարտավոր է ուսումնասիրել ներկայացված փաստաթղթերը և տրամադրել պատասխան, որը ներառում է ինչպես ակնարկներ, այնպես էլ մերժումներ՝ հիմնավորմամբ: Հարկային վեճերի կարգավորման ընթացքում կարևոր է, որպեսզի քաղաքացիները գիտակցեն իրենց իրավունքներն ու պարտականությունները, ինչպես նաև ծանոթանան հարկային իրավունքի հիմնարար սկզբունքներին, որոնք կարող են օգնել նրանց պաշտպանել իրենց իրավունքները:
Իսկ եթե պահանջարկը մերժվի, քաղաքացին կարող է դիմել դատարան, որտեղ արդեն պետք է ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը և ապացույցները՝ իր դիրքորոշումը արդարացնելու համար:
Հնարավոր լուծումներ և կանխարգելիչ միջոցառումներ
Այսպիսի որոշումների ընդունման հետ կապված կարևոր է քննարկել, թե ինչպիսի կանխարգելիչ միջոցառումներ կարող են ձեռնարկվել հարկային պարտավորությունների վրա: Նախատեսելով հնարավոր ֆինանսական տարաձայնություններ, ֆիզիկական անձինք պետք է ուշադիր հետևեն իրենց հարկային հաշվառումներին և ժամանակին կատարեն բոլոր հարկային վճարումները:
Իսկ եթե քաղաքացիները արդեն իսկ հայտնաբերում են, որ ունեն չգումարված պարտավորություններ, խորհուրդ է տրվում անմիջապես կապվել հարկային մարմինների հետ և պարզաբանել իրավիճակը, որպեսզի հնարավորինս շուտ գտնվեն լուծումներ: Այս գործընթացը կարող է ներառել հարկային պլանավորման և խորհրդատվության ծառայությունների օգտագործումը, որոնք կարող են առաջարկել մասնագետներ:
Այսպիսով, հարկային պարտավորությունների ժամանակին կատարումը և կարգավորումը կարող է խուսափել ոչ միայն ֆինանսական դժվարություններից, այլ նաև իրավաբանական խնդիրներից, որոնք կարող են առաջանալ հարկային մարմինների կողմից: