Որոնման նշանակություն և անելիքները պետության առջև
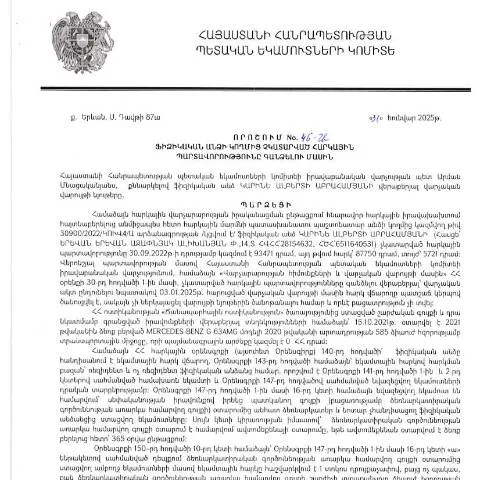
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 46-Ա որոշումը կարևոր փաստաթուղթ է, որը վերաբերում է հարկային պարտականությունների կատարման ընթացակարգերին։ Այս որոշման հիման վրա, պետությունը հնարավորություն ունի վարելու հարկային պարտականություններ չկատարած անձանց նկատմամբ համապատասխան գործողություններ։ Կառավարությունն այս որոշմամբ նպատակ ունի ապահովել հարկային օրենքների կատարումը և նվազեցնել հարկային պարտավորությունների կուտակումները, ինչը կարևոր է պետական ֆինանսների կայունության համար:
Վերաբերող անձանց շրջանակ
Նման որոշման շրջանակում գտնվում են բոլոր այն ֆիզիկական անձինք, ովքեր կապված են հարկային պարտավորությունների չկատարելու հետ։ Այսինքն՝ որևէ անձ, ով ունի հարկային պարտավորություններ, սակայն չի կատարել դրանք, ենթակա է որոշման:
Դիտարկենք տարբեր դեպքերը, երբ որոշումը կարող է կիրառվել.
- Այսինքն՝ հարկային պարտավորությունները չկատարած անձինք, որոնք ունեն պետական ռեզիդենտություն կամ չեն հանդիսանում պետության քաղաքացիներ:
- Բացի այդ, հնարավոր է, որ որոշումը վերաբերվի նաև անձանց, ովքեր գտնվում են սոցիալական ծանր վիճակում կամ ունեն առողջական խնդիրներ, ինչը կարող է ազդել նրանց վճարունակության վրա:
Ֆորմուլայի կառուցվածքը՝ մանրամասն վերլուծություն
Այս պաշտոնական ձևը ներառում է մի շարք կարևոր բաժիններ, որոնք անհրաժեշտ է լրացնել։ Դիմումը կարող է բաղկացած լինել հետևյալ հիմնական բաժիններից՝
- Անձնական տվյալներ - այստեղ պետք է նշվեն դիմողի ամբողջական անունը, ազգությունը, ծննդյան ամսաթիվը, անձնագրի տվյալները:
- Հարկային պարտավորությունների մանրամասն - հարկային պարտավորությունների համապատասխան տեսակը, չափը, ժամկետները:
- Ավելացվող փաստաթղթեր - փաստաթղթերի ցանկ, որոնք պետք է ներկայացվեն դիմումի հետ:
Յուրաքանչյուր բաժին ունի իր առանձնահատկությունները. կարևոր է, որ դիմողները ուշադիր լինեն և լրացնեն բոլոր անհրաժեշտ տվյալները, քանի որ բացթողումները կամ սխալները կարող են հանգեցնել դիմումի մերժման:
Դիմումի լրացման գործընթացը
Դիմումը կարող է լրացվել ավելի քան մեկ տարբերակով՝ առցանց կամ ֆիզիկական ձևով:
- Առցանց լրացում - Հայաստանը առաջարկում է էլեկտրոնային ծառայություններ, որտեղ դիմողները կարող են ներբեռնել ձևը, լրացնել և ուղարկել այն:
- Ֆիզիկական ձևով - դիմողները կարող են այցելել ՀՀ ՊԵԿ տարածքային մարմինները և լրացնել ձևը անձամբ:
Առաջին դեպքում դիմողը պետք է ունենա էլեկտրոնային ստորագրություն, որը կդարձնի գործընթացը արագ և արդյունավետ:
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, դիմողը իրավունք ունի ստանալ պատճառները և համապատասխան տեղեկություններ, թե ինչի համար է դա տեղի ունեցել:
Ի դեպ, հնարավոր է դիմել վերաքննության համար՝ ներկայացնելով անհրաժեշտ փաստաթղթեր կամ ապացույցներ:
Սակայն պետք է հաշվի առնել, որ բոլոր վերաքննիչ դիմումները կարող են լինել միայն օրենսդրությամբ սահմանված ժամկետներում:
Պարտավորությունները և պատասխանատվությունը
Դիմողը պետք է գիտակցի, որ հարկային պարտավորությունների չկատարումը կարող է բերել իրավական հետևանքների:
- Պատիժներ - հարկային իրավախախտումների համար նախատեսված պատիժներ, այդ թվում՝ տուգանքներ:
- Հարկային պարտավորությունների ավելացում - պատժամիջոցների հետևանքով կարող են ավելանալ նաև պարտավորությունները:
Դիմողին խորհուրդ է տրվում մշտապես տեղեկացված լինել իր հարկային պարտավորությունների մասին և անհապաղ լուծել ցանկացած դրվագ, որին առնչվում են այդ պարտավորությունները:
Ելքային գործընթացը
Որոշման հիման վրա հարկային պարտավորությունների կատարման ընթացքը կարող է ազդել սոցիալական վիճակի վրա:
- Դիմումի ընդունում և նկարագրություն:
- Հարկային պարտավորությունների կատարումը՝ ըստ որոշման:
- Հնարավորության դեպքում՝ մասնագիտական խորհրդատվություն:
Դիմողները պետք է ունենան մշտական կապ հարկային մարմինների հետ, որպեսզի ունենան հասանելիություն նորություններին և փոփոխություններին:
Ծառայությունների մատուցման ժամկետները
Հարկային մարմինները պարտավոր են վերահսկել բոլոր դիմումները և համապատասխանաբար արձագանքել դրանց, սակայն ժամկետները կարող են տարբեր լինել՝ կախված դիմումների քանակից և բարդությունից:
| Ծառայություն | Ժամկետ |
|---|---|
| Դիմումի ընդունումը | 7 աշխատանքային օր |
| Պատասխանների տրամադրումը | 14 աշխատանքային օր |
| Վերաքննության գործընթացը | 30 աշխատանքային օր |
Վերջին խորհուրդներ և խորհուրդներ
Որպեսզի գործընթացը անցնի smoothly, դիմողներին խորհուրդ է տրվում.
- Լրացնել բոլոր բաժինները ճիշտ և ամբողջությամբ:
- Ռազմական գործընթացները կատարել ժամանակին:
- Փոքր ուշադրություն դարձնել մանրամասներին:
- Հետապնդել դիմումների ընթացքը:
Դիմողները պետք է պատրաստ լինեն նաև հնարավոր դժվարություններին և խնդիրներին, որոնք կարող են առաջանալ:
Դրական արդյունքների հասնելու համար կարևոր է ունենալ նաև իրավաբանական աջակցություն, որը կօգնի ճիշտ և ճիշտ ձևակերպել դիմումները:
ՊԵԿ որոշման հիմքերը և նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 31.01.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 46-Ա որոշումը կայացվել է հարկային օրենսդրության և վարչական պրոցեդուրաների հետևողականությունը ապահովելու նպատակով: Նման որոշումներ ընդունվում են այն դեպքում, երբ ֆիզիկական անձը, ի շնորհիվ հարկային պարտավորությունների չկատարելու, խախտում է երկրի հարկային քաղաքականությունը:
Որոշումը կարևոր նշանակություն ունի՝ ապահովելով հարկային հավաքագրման կայունություն և կարգապահություն: Դրա շրջանակներում, հարկային մարմինները ունեն իրավասություն գնալ հարկային պարտավորությունները չկատարած անձանց նկատմամբ, իսկ այդ պարտավորությունները, հաշվի առնելով իրավաբանական և վարչական հիմնավորումները, կարող են ներառել նաև վարչական տուգանքների կիրառումը:
Անձնական տվյալների պաշտպանություն և վարչական իրավունքի պահանջները
Որպեսզի ապահովվի ֆիզիկական անձանց իրավունքների պաշտպանությունը, ՊԵԿ-ը պարտավորվում է հետևել անձնական տվյալների պաշտպանության օրենքներին: Այս որոշման իրականացման ընթացքում թվային տիրույթում կարևոր է ապահովել տվյալների անվտանգությունը, ինչը ներառում է այդ տեղեկատվության ոչ պատահական կամ չարտոնված մուտքը, փոփոխությունը կամ ոչ օրինական ապրելը:
Հարկային պարտավորությունների չկատարողները, որոնց վերաբերյալ ընդունվում են նման որոշումներ, պետք է իրազեկված լինեն իրենց իրավունքների մասին: Նրանք կարող են դիմել իրավաբաններին, որպեսզի գնահատեն իրենց իրավիճակը և անհրաժեշտության դեպքում պայքարեն իրենց իրավունքների համար:
Հարկային պարտավորությունների կատարման ընթացակարգը և հնարավորություն վերականգնման
Երբ ֆիզիկական անձը դիմում է հարկային պարտավորությունները կատարելու համար, կարևոր է հասկանալ, թե որն է ընթացակարգը։ Նախ, հարկային մարմինները պետք է տեղեկացնեն անձին իր պարտավորությունների մասին՝ ներկայացնելով համապատասխան տեղեկանքներ և հստակ ժամանակահատվածներ:
Հարկային պարտավորություններն ու տուգանքները կարող են վերանայվել նաեւ որոշակի պայմաններում, օրինակ, եթե անձը կարող է ապացուցել, որ հարկային պարտավորությունները չկատարելու պատճառները եղել են ուժ force majeure հանգամանքներ, կամ եթե նա ներկայանում է հարկային մարմիններին՝ ներկայացնելով արդարացնող փաստաթղթեր:
Վերականգնման գործընթացը կարող է ներառել նաև վարչական բողոքարկման հնարավորությունները, ինչը նշանակում է, որ անձը կարող է դիմել համապատասխան մարմնին՝ իր իրավունքների պաշտպանությունը և հարկային պարտավորությունների կատարման հեշտացումն ապահովելու համար: