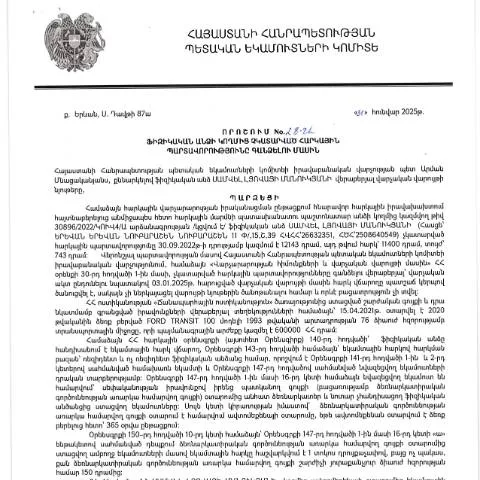
Արժեքավոր փաստաթուղթ, որը կնքում է հարկային պարտավորությունների կայացումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 28-Ա որոշումը հանդիսանում է կարևոր միջոց, որը մշակվել է պետական հարկային պարտավորությունների արդյունավետ կառավարման նպատակով։ Այս փաստաթուղթը անհրաժեշտ է այն ֆիզիկական անձանց համար, ով ունի չկատարված հարկային պարտավորություններ և ցանկանում է լուծել այս հարցը:
Ո՞վ է պատասխանատու փաստաթուղթը ներկայացնելու համար
Փաստաթուղթը լրացնելու և ներկայացնելու պարտավորություն ունի այն ֆիզիկական անձը, ով չունի հարկային պարտավորություններ, սակայն ստիպված է դիմել հարկային մարմիններին՝ դրանց վերհանելու նպատակով։ Նշված անձը պետք է լինի ՀՀ քաղաքացի կամ օտարերկրյա քաղաքացիների՝ ՀՀ-ում բնակություն հաստատած՝ հարկային գրանցում ունեցող անձ։
Մասնավորապես, հետևյալ դեպքերը ենթակա են այս կարգավորման
- Եթե անձը չունի որևէ հարկային պարտավորություն, սակայն ցանկանում է ստանալ տեղեկություն իրենց հարկային կարգավիճակի մասին
- Եթե հարկային պարտավորությունները չեն կատարվել պատճառներով, որոնք պետք է բացատրեն
- Եթե հարկային մարմինը պահանջում է լրացնել սա որպես ընթացակարգի մաս
Փաստաթուղթը լրացնելու գծապատկեր
Այս փաստաթուղթն ունի բազմաթիվ դաշտեր, որոնք անհրաժեշտ է լրացնել տվյալների ճիշտ և ամբողջական ներկայացման համար։ Ստորև ներկայացվում են մուտքագրվող հիմնական բաժինները:
- Անուն և ազգանուն - լրացվում է անձի լիակատար անունը և ազգանունը:
- ՀՎՀՀ - ՀՀ-ում գրանցված անձի հարկային համարը:
- Հասցե - անձի բնակության հասցեն:
- Հարկային պարտավորությունների տեսակներ - նշվում են բոլոր հարկային պարտավորությունները, որոնք չեն կատարվել:
Խնդիրներ, որոնք կարող են առաջանալ լրացման ժամանակ
Փաստաթուղթը լրացնելիս հնարավոր սխալներից խուսափելու համար պետք է ուշադիր լինել՝ լրացնելով բոլոր դաշտերը, հատկապես ՀՎՀՀ և հասցե բաժինները, քանի որ սխալ գրառումներն առաջացնում են լրացուցիչ քաշքշուկներ:
Ներկայացման գործընթաց
Ներկայացման գործընթացը պետք է իրականացվի էլեկտրոնային եղանակով, օգտվելով անձնական քարտից և էլեկտրոնային ստորագրությունից:
- Նախքան փաստաթուղթը ներկայացնելը, անհրաժեշտ է գրանցվել ՀՀ ՊԵԿ էլեկտրոնային ծառայության մեջ:
- Ներդնել փաստաթղթում նշված տվյալները:
- Հաստատել փաստաթուղթը էլեկտրոնային ստորագրությամբ:
- Ներկայացնել փաստաթուղթը համապատասխան հարկային մարմնին:
Ներկայացման ժամկետները և հաջորդ քայլերը
Փաստաթղթի ներկայացման ժամկետները կախված են անձի հարկային պարտավորությունների վերաբերող մի շարք գործոններից:
| Ժամկետ | Գործողություններ |
|---|---|
| 2025թ. հունվարի 31 | Փաստաթուղթը պետք է ներկայացվի մինչև այդ ժամկետը: |
| 2025թ. ապրիլի 4 | Փաստաթղթի ընթացքը կարող է ստուգվել: |
Հարկային պարտավորությունների իրականացման կարևորությունը
Հարկային պարտավորությունները կատարելը՝ յուրաքանչյուր հայաստանցի պարտավորությունն է, որը պատասխանատվություն է բերում ոչ միայն անձի, այլև պետության համար:
Հարկային պարտավորությունները կատարելու միջոցով համարվում է ներգրավվածություն պետական ֆինանսական համակարգում, որն ապահովում է պետության այլ ոլորտների ֆինանսավորումը:
Անհրաժեշտ փաստաթղթերի պատրաստում
Այս փաստաթուղթը ներկայացնելու համար անհրաժեշտ է նախապատրաստել որոշ պարտադիր փաստաթղթեր:
- Ազգանուն, անուն և հայրական անուն - անձի անձնագրային տվյալները:
- Հարկային պարտավորությունների ցանկ - փաստաթղթեր, որոնք վկայում են չկատարված հարկային պարտավորությունները:
- Բնակության վկայական - բնակության հաստատման վերաբերյալ:
Պատմական և իրավաբանական համատեքստ
Այս որոշման ընդունման պատճառները և իրավաբանական հիմքերը պետք է գնահատվեն, հաշվի առնելով ՀՀ հարկային օրենսդրության փոփոխությունները, որոնք տեղի են ունեցել վերջին տարիներին:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման ընդունումը նպատակ ունի ավելի արդյունավետ կերպով վերահսկելու հարկային պարտավորությունների կատարման պրոցեսը:
Օրենքների և կարգավորումների ամփոփում
Իրավաբանական ընթացակարգը, որը հիմնված է ՀՀ վարչական գործընթացների օրենսդրության (HO-139-N, փոփոխված 2025թ.), հիմնաչում է այս հարցերի կարգավորումը:
Կենսագրական տեղեկություններ
Ծրագրի շրջանակներում հարկ է նշել, որ տվյալ որոշման մեջ նշված անձը՝ Սամվել Լյովայի Մանուկյան, հանդիսանում է իրական իրավաբանական անձ:
Նրա տվյալները (ՀՎՀՀ՝ 26632351, անձնագիր/ՀԾՀ՝ 2508640549) պետք է համապատասխանեն ներկայացվող փաստաթղթերին:
Այս բոլոր տվյալները, մեկնաբանությունները և կարգավորումները կարևոր են, որպեսզի յուրաքանչյուր ֆիզիկական անձ կարողանա ընկալել իր իրավազորությունը և պարտավորությունները հարկային ոլորտում:
Հարկային պարտավորությունների գանձման գործընթացի նկարագրություն
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ) պատասխանատու է հարկային համակարգի արդյունավետ և արդար գործարկման համար։ 2025 թվականի հունվարին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 28-Ա որոշումը, որի շրջանակներում Սամվել Լյովայի Մանուկյանի (ՀՎՀՀ՝ 26632351, անձնագիր/ՀԾՀ՝ 2508640549) հարկային պարտավորությունները ենթարկվում են գանձման, կարևոր փաստաթուղթ է։ Դրանով սահմանվում են այն քայլերը, որոնք հարկային պարտավորությունների չկատարման դեպքում կարող են ձեռնարկվել։
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ ֆիզիկական անձն էական կերպով չի կատարում իր հարկային պարտավորությունները։ Այս դեպքում իրավաբանական վարչությունը վերլուծում է պարտավորությունները և ընդունում համապատասխան որոշում, որը հրապարակվում է պետական պաշտոնական կայքում, ինչպես նաև պաշտոնապես հաղորդվում է անձին, որի կողմից պարտավորությունները չեն կատարվել։ Այդպիսի որոշման ընդունման ընթացակարգը պետք է լինի թափանցիկ և ըստ օրենքի պահանջների։
Աջակցություն պարտավորությունների կատարելու ժամանակահատվածում
Իրավաբանական վարչության կողմից ընդունված որոշումը կարող է դիտվել որպես պարտավորությունների կատարումը խթանող միջոց։ Հարկ վճարող անձը, տեղեկանալով որոշման մասին, կարող է դիմել ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներ՝ իր հարկային պարտավորությունների վերաբերյալ պարզաբանություններ ստանալու համար։ Այսպիսով, հարկ վճարողին հնարավորություն է տրվում բացատրել իր իրավիճակը և ներկայացնել փաստեր, որոնք կարող են ազդել պարտավորությունների կատարելու ժամկետի երկարացման կամ անհատական մոտեցում ստանալու հարցում։
ՀՀ ՊԵԿ-ն տրամադրում է նաև համապատասխան նյուանսներ և խորհրդատվություն հարկ վճարողների համար, որպեսզի նրանք կարող տան իրենց օգտակար տեղեկությունները և լուծումներ, որոնք կարող են օգնել ծանր իրավիճակում։ Էլեկտրոնային ծառայությունների միջոցով, քաղաքացիները կարող են օգտվել տարբեր ալիքներից՝ հարցման ուղարկում, փաստաթղթերի ներբեռնում և այլ նշանակալի գործընթացներ, ինչպիսին է օրինակ դիմումի ներկայացումը (Dimum Dzev N2) կամ հարկային ներկայացմանը վերաբերող այլ ֆորմատների լրացումը:
Նորարարական մոտեցումներ հարկային համակարգում
ՀՀ ՊԵԿ-ի արդիականացման և հարկային համակարգի բարելավման ուղղությամբ իրականացվող նորարարական մոտեցումները կարևոր դեր են խաղում հարկային պարտավորությունների գանձման գործընթացում։ Էլեկտրոնային ստորագրությամբ և ID քարտերով ապահովված ծառայությունները պարզեցնում են գործընթացները՝ նվազեցնելով բյուրոկրատական խոչընդոտները։ 2025 թվականի որոշումները, ինչպիսիք են «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 28-Ա, ցույց են տալիս, որ ՀՀ ՊԵԿ-ն մշտապես նպատակ ունի բարելավել its ծառայությունները և կատարելագործել հարկային երկրի երկխոսությունը քաղաքացիների հետ։
Նորարարական մոտեցումները նաև ներառում են QR կոդերի կիրառումը, որը ապահովում է փաստաթղթերի անվավերության վերահսկողություն և տեղեկատվության ստուգման արագացում։ Օրինակ, տրված որոշման QR կոդը հնարավորություն է տալիս ցանկացած էքսպերտի կամ պետական ծառայողի արագ ստուգել նրա օրինականությունը՝ դա կատարելով ընդամենը 16-անիշ թվային կոդը սKANանշելով։ Սա նույնպես նպաստում է թափանցիկության բարձրացմանը և վստահության պահպանմանը հարկային համակարգում։