Հարկային պարտավորությունների գանձման կարգը
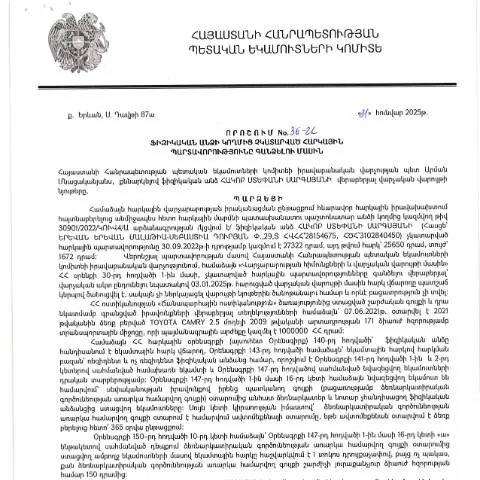
2025 թվականի հունվարի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաճախորդին ուղղված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 36-Ա որոշումը կարևոր դեր ունի հարկային վարչարարության իրականացման մեջ: Այս որոշումը ձևավորում է այն իրավական հիմքը, որի շրջանակներում Հայաստանի Հանրապետության քաղաքացիները պետք է կատարեն իրենց հարկային պարտավորությունները:
Դիմումատու անձի պարտավորությունները
Նայելով որոշման բովանդակությանը, նշվում է, որ դիմումատուն, որը հանդիսանում է ֆիզիկական անձ, պետք է նախապես տեղեկացված լինի իր հարկային պարտավորությունների մասին: Դիմումատուն պարտավոր է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կօգնեն ապացուցել, որ հարկային պարտավորությունները չեն կատարվել:
Փաստաթղթերը և դրանց պատրաստումը
Անհրաժեշտ փաստաթղթերի ցանկը կախված է դիմումատուի ֆինանսական իրավիճակից և հարկային պարտավորությունների տեսակից: Յուրաքանչյուր անձի համար տրամադրվում են հետևյալ փաստաթղթերը:
- Հարկային հաշվետվություններ՝ վերջին 3 տարվա ընթացքում:
- Հարկային պարտավորությունների վերաբերյալ տեղեկանքներ, որոնք ձեռք են բերվում ՀՀ ՊԵԿ-ից:
- Շահույթների և ծախսերի հաշվետվություններ:
Փաստաթղթերի պատրաստման առանձնահատկությունները
Փաստաթղթերը պետք է լինեն լրացված ըստ օրենքի պահանջների և պահանջվող ձևաչափի:
- Յուրաքանչյուր ներկայացվող փաստաթուղթ պետք է լինի պաշտոնական, արված Հայաստանի Հանրապետության պետական լեզվով:
- Փաստաթղթերը պետք է լինեն վավերացված համապատասխան ստորագրություններով:
- Բոլոր փաստաթղթերը պետք է ունենան QR կոդ կամ 16-անիշանոց վավերացման թիվ:
Դիմումի ներկայացման ընթացակարգը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան բաժիններին: Դիմումը կարող է լինել միայն էլեկտրոնային ձևով՝ օգտագործելով քաղաքացու ID քարտը կամ էլեկտրոնային ստորագրությունը:
Առաջադրվող բացատրական տեղեկությունը
Դիմումը ներկայացնելիս վարույթն ունի սահմանված ժամկետներ, որոնք պետք է խիստ պահպանվեն: Դիմումը կարող է ներկայացվել 30 օրվա ընթացքում՝ սկսած հարկային պարտավորության անհաջող կատարման օրը:
Գործունեության ընթացքը և հետևելը
Հետեւить դիմումի ընթացքը կարելի է ՀՀ ՊԵԿ官方网站ի միջոցով, որտեղ հնարավոր կլինի ստուգել դիմումի կարգավիճակը, ինչպես նաև ստանալ լրացուցիչ տեղեկություններ:
Վարչական մարմնի պատասխանները
Վարչական մարմինը պարտավոր է պատասխանել ներկայացված դիմումին 15 աշխատանքի օրվա ընթացքում: Եթե դիմումը մերժվում է, ապա պետք է տրամադրվի հիմնավորված պատասխան, որտեղ նշված կլինի մերժման պատճառները:
Մերժման դեպքում գործողությունները
Ենթադրենք, որ դիմումը մերժվել է: Դիմումատուն իրավունք ունի դիմել վերաքննիչ հանձնաժողովին՝ ներածելով բողոք, կամ կարող է կրկին ներկայացնել իր դիմումը՝ լրացնելով բոլոր պահանջվող փաստաթղթերը:
- Շարունակական սխալներ՝ պետք է կանխել՝ հնարավորինս վաղ:
- Երբեք չպետք է սեղմել տույժերը, եթե չկա դրա համար հիմնավորություն:
Կատարման ընթացքը՝ ի՞նչ է սպասում
Եթե բոլոր փաստաթղթերը լիովին լրացված են, ապա սպասվում է, որ հարցը կլուծվի մոտ 60 օրվա ընթացքում:
Հարկային պարտավորությունների կատարման վերջնական ստուգումներ կարող են իրականացվել նաև պետական մարմինների կողմից:
Հարկային պարտավորությունների գործնական կիրառման տարբերակը
Իրականում, հարկային պարտավորությունների գանձումը կարող է լինել նաև դատական կարգով, եթե դիմումատուն չի կատարում իր պարտավորությունները:
Համեմատություն միանշանակության հետ
Այս որոշումը չի կրկնում այլ հիմնարար փաստաթղթեր, քանի որ այն խորը և հատուկ է ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
| Փաստաթուղթ | Նպատակ | Հիմնական տարբերությունները |
|---|---|---|
| 36-Ա որոշում | Հարկային պարտավորությունների գանձում | Ավելի անձնական մոտեցում |
| Սեփականության հարկի մասին օրենք | Ոչ ֆիզիկական անձանց համար | Չի վերաբերում ֆիզիկական անձանց |
| Վարկային պարտավորությունների գանձման օրենք | Անձնական վարկերի շրջանակներում | Առնչվում է ֆինանսական գործարքների |
Հարկային պարտավորությունները և պետական ծառայությունները
Հարկային պարտավորությունները կարևոր մաս են կազմում պետական եկամուտների ձևավորման գործընթացում: Հարկային վարչարարության շրջանակում պետական մարմինները պետք է ապահովեն, որ բոլոր ֆիզիկական անձինք կատարում են իրենց պարտավորությունները:
Հարկային վարչարարության փորձառուները հաճախ հանդես են գալիս որպես խորհրդատուներ, որպեսզի քաղաքացիները կարողանան ավելի հեշտությամբ կատարել իրենց հարկային պարտավորությունները:
Հարկային օրենսդրության փոփոխությունները
Եթե միջանկյալ ժամանակահատվածում տեղի ունենան փոփոխություններ հարկային օրենսդրության մեջ, ապա քաղաքացիները պետք է տեղյակ լինեն դրանցից, որպեսզի կարողանան արդիականացնել իրենց փաստաթղթերը:
Արժանապատիվ հարկային պարտավորությունների կատարումը և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 36-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, կարևոր փաստաթուղթ է, որը վերահսկում է հարկային կանոնների համապատասխանությունը և հարկերի հավաքման գործընթացը: Հարկային պարտավորությունների կատարումը յուրաքանչյուր քաղաքացու պարտականությունն է, և դրա խախտումը կարող է հանգեցնել տարբեր իրավաբանական հետևանքների, ինչպիսիք են վարչական տուգանքները, վարկերի մերժումն ու անգամ քրեական պատասխանատվությունը:
Որպեսզի քաղաքացիները կարողանան լիարժեք կատարել իրենց հարկային պարտավորությունները, անհրաժեշտ է ունենալ մատչելի և հասկանալի տեղեկատվություն հարկային ծանուցումների, վճարումների և ընթացակարգերի մասին: ՀՀ ՊԵԿ-ը տրամադրում է տեղեկատվություն, այդ թվում՝ էլեկտրոնային ծառայությունների միջոցով, որոնք հարմարեցնում են հարկ վճարողների պահանջներին:
Հարկային պարտավորությունների գնահատման մեթոդներն ու գործընթացը
Հարկային պարտավորությունների գնահատումը համալիր գործընթաց է, որը ներառում է բազմաթիվ փուլեր։ Նախ, հարկային մարմինները իրականացնում են մանրակրկիտ ուսումնասիրություն հարկատուի ֆինանսական գործունեության վերաբերյալ: Դրանից հետո, ըստ հարկային օրենսդրության, նրանք գնահատում են պարտավորությունները՝ հիմնվելով փաստաթղթերի, հաշվետվությունների և այլ տեղեկությունների:
Այս գործընթացը կարող է ներառել հարկային հայտարարագրերի ստուգումներ, հաշվետվությունների վերլուծություն, ինչպես նաև հարկային բաժինների կողմից իրականացվող աուդիտներ: Պետք է նշել, որ հարկային մարմինները պետք է հետևեն «Հարկային վարչարարության մասին» օրենքի պահանջներին և ապահովեն հարկատուների իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների գնահատման ընթացքում կարող են օգտագործվել նորարարական տեխնոլոգիաներ, ինչպիսիք են տվյալների վերլուծությունը և բլոկչեյնը, որոնք ավելի արդյունավետ դարձնում են հարկային գործընթացները և նվազեցնում են սխալների հնարավորությունը:
Հարկային պարտավորությունների կատարման վերահսկողություն և հաշվետվություն
Հարկային պարտավորությունների կատարման վերահսկողությունը ՀՀ ՊԵԿ-ի հիմնական գործառույթներից է: ՀՀ օրենքներով, հարկային մարմինները պետք է հետևեն հարկային պարտավորությունների կատարմանը և իրականացնել համապատասխան վերահսկողական միջոցառումներ: Նախահաշվարկային և հաշվետու գործընթացները տեղի են ունենում հարկային օրենսդրության շրջանակներում:
Հարկատուների հաշվետվությունները, որոնք ներկայացվում են ֆինանսական տարվա ավարտից հետո, հնարավորություն են ընձեռում գնահատելու հարկային եկամուտների հավաքագրումը և դեֆիցիտների կամ դրական արդյունքների առկայությունը: Եթե հարկատուները չեն ներկայացնում պահանջվող հաշվետվությունները, դա կարող է հանգեցնել վարչական տույժերի:
Դրա հետ մեկտեղ, հարկային մարմինները պետք է իրականացնեն վերահսկողություն՝ խուսափելու համար հարկային խախտումներից, ինչպիսիք են հարկերի չվճարումը կամ ընդհանուր հարկային պարտավորությունների խախտումը:
Նման պարզեցված համակարգերը, որոնց կիրառումը հնարավոր է դարձել էլեկտրոնային ստորագրությունների և անձնական թվային քարտերի օգտագործմամբ, կարող են նշանակալից օգնություն լինել հարկային պարտավորությունների կատարումը վերահսկելու գործում: