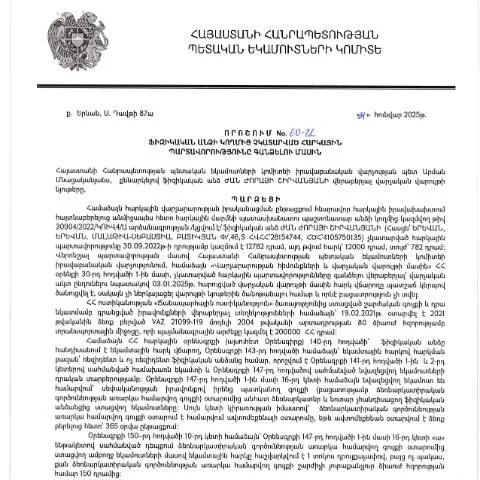
Ներդիր՝ հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 31․01․2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 60-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը: Այս փաստաթուղթը նախատեսում է մի շարք պայմաններ, որոնք անհրաժեշտ են հարկային պարտավորությունները արդյունավետ կերպով գանձելու համար:
Հարկային պարտավորությունների գանձման նպատակը
Այս որոշումը միջնորդում է, որ հարկային պարտավորությունները, որոնք ստիպված են եղել չկատարվել, պետք է պատշաճ կերպով և ժամանակին գանձվեն։ Այդ պատճառով, հարկային վարչությունը ունի իրավասություն այս պարտավորությունները գանձելու համար՝ իրավական հիմքերով:
Ովքե՞ր են առկա այս որոշման շահառուները
- Ֆիզիկական անձինք: Դրանք կարող են լինել ՀՀ քաղաքացիներ, որոնք ունեն հարկային պարտավորություններ:
- Նախկին հարկ վճարողները: Ավելի վաղ հարկային պարտավորություններ ունեցող անձինք, որոնք չեն կատարել իրենց պարտավորությունները:
Սեփականության առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը կարող է տարածվել նաև այն անձանց վրա, ովքեր ունեն հարկային պարտավորություններ, սակայն ապրում են արտերկրում կամ այլ իրավասության ներքո:
Որպեսզի դիմեք, Դուք պետք է լրացնեք համապատասխան ձևը
Այս գործընթացը սկսելու համար հարկ է լրացնել համապատասխան ձևը, որը նախատեսված է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում:
Անհրաժեշտ տեղեկություններ
- Անձնական տվյալներ: Պարտադիր է նշել անունը, ազգանունը, ծննդյան ամսաթիվը:
- Հարկային պարտավորությունների տվյալները: Արժեքները, որոնք պետք է ներմուծվեն, պետք է համապատասխանեն տվյալների ստուգմանը:
- Ակտիվ սակագներ: Համապատասխան սակագները պետք է պարունակեն հարկային պարտավորությունների համապատասխան չափերը:
Դիմումի ներկայացումը
Այս ձևը կարող է ներկայացվել երեք տարբերակով՝ առցանց, գրավոր և սպասարկման կետերում: Յուրաքանչյուր տարբերակ ունի իր առավելություններն ու թերությունները:
Առցանց ներկայացման առավելությունները
- Ամսաթիվը և ժամկետները: Առցանց դիմումը ներկայացնելու դեպքում, կարող եք խուսափել երկար սպասելուց:
- Հավաստիացում: Առցանց դիմումն ավտոմատ կերպով ստուգվում է:
Գրավոր կամ ձեռքով ներկայացման առանձնահատկությունները
Այս տարբերակի դեպքում, դիմումը պետք է ներկայացնել անձամբ տվյալ հարկային սպառողի գրասենյակ:
Փաստաթղթերի համալրում
Իհարկե, դիմումի հետ պետք է ներկայացնել նաև մի շարք փաստաթղթեր, որոնք ընդգրկում են:
- Հարկային հաշվետվություններ:
- Հաստատված շահույթների փաստաթղթեր:
- Նվիրատվություններ կամ այլ ֆինանսական ապացույցներ:
Պատասխանների ակնկալիք
Դիմումի ներկայացման հետո, անհրաժեշտ է սպասել պատասխան. ՀՀ ՊԵԿ-ն առավելագույնս 30 օր ունի, որպեսզի պատասխանի:
Ինչպես է հայտնվելու պատասխան
Պատասխանները կարող են բերվել տարբեր եղանակներով՝
- Էլեկտրոնային փոստի միջոցով:
- Տեղեկացնող նամակ:
Արտակարգ իրավիճակներ և բացառություններ
Ներկայումս կան նաև որոշ բացառություններ, որոնք անդրադառնում են հենց կատարված հարկային պարտավորություններին:
Արտերկրի քաղաքացիների դեպքերը
Եթե դուք արտերկրի քաղաքացի եք, ապա հարկային պարտավորությունների գանձման գործընթացը կարող է ունենալ լրացուցիչ պահանջներ:
Մասնակի պարտավորություններ
Որոշ դեպքերում, պարտավորությունները կարող են ընտրվել մասամբ, իսկ մնացած պարտավորությունները կարող են հայտնվել հնարավորություն ստանալու:
Ռիսկերը և հետևանքները
Այս որոշման անտեսումն կարող է հանգեցնել հետևյալ հետևանքների.
Արդյունքներից մեկը կարող է լինել
- Վճարումներ: Պարտավորությունների չկատարման դեպքում, կարող են կիրառվել վարչական պատասխանատվություններ:
- Վճարային տույժեր: Չկատարված պարտավորությունների դեպքում, հնարավոր է նաև վճարային տույժերի կիրառումը:
Հնարավոր իրավունքներ
Միևնույն ժամանակ, հարկային պարտավորությունների ճիշտ և ժամանակին կատարման դեպքում, կարող եք ստանալ որոշակի իրավունքներ, իհարկե, որոնք կարող են ներառել:
- Դուք կարող եք դիմել հարկային վարչությանը՝ հարկային պարտավորությունների վերանայման համար:
- Դուք կարող եք քննարկել պայմանները, եթե դրանք փոխվում են:
Ավելի ուշ հետևողական արդյունավետություն
Կազմակերպելով այդ գործընթացները, հարկային վարչությունը կարող է վստահ լինել, որ հարկային պարտավորությունները կատարվում են ժամանակին և արդյունավետ:
Դիմումի ձևը և դրա հարմարեցումը
Այս գործընթացում կարևոր է նաև դիմումի ձևը, որը պետք է համապատասխանեցվի ՀՀ ՊԵԿ-ի կողմից հաստատված պահանջներին:
Նորարարություններ դիմումի ձևի լրացման համար
| Դիմումի տարր | Նկարագրություն |
|---|---|
| Անուն | Պետք է լինեն լրիվ տվյալներ, ինչպես նաև ազգանունը: |
| Հարկային կոդ | Անհրաժեշտ է նշել ձեր հարկային կոդը: |
| Հասցե | Պետք է լինի ձեր բնակության հասցեն: |
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը, ի տարբերություն սովորական վարչական ընթացակարգերի, ենթակա է որոշակի կանոնակարգերի ու ընթացակարգերի, որոնց նպատակը հարկային առարկաների արդարացի ու թափանցիկ վերաբերմունքն է: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացած 31․01․2025 թվին «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 60-Ա որոշման համաձայն, հարկային պարտավորությունները կարող են գանձվել միայն այն դեպքում, եթե դրանք չեն կատարվել օրենսդրությամբ սահմանված ժամկետում: Փաստորեն, հարկային վարչության համար կարևոր է պարբերաբար վերահսկել հարկային հայտարարագրերի ներկայացման ժամկետներն ու բովանդակությունը:
Գանձման գործընթացը սկսվում է հարկային պարտավորության տիրոջ մասին տեղեկատվության հավաքագրմամբ, որը ներառում է ՀՀ ՊԵԿ-ի տվյալները, ինչպես նաև անձի բնակության հասցեն ու այլ կարևոր տեղեկություններ: Հարկային մարմինները օգտագործում են էլեկտրոնային համակարգեր, որպեսզի ապահովեն գանձման գործընթացի գիժությունը, և յուրաքանչյուր քայլ արձանագրվում է համապատասխան փաստաթղթերում: Որպեսզի գործընթացը լինի թափանցիկ, հարկային մարմինները պարտավոր են տեղեկացնել անձանց պարտավորությունների մասին՝ ուղարկելով նախազգուշացումներ:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք բացասական հետևանքների, այդ թվում՝ վարչական տուգանքների և նույնիսկ քրեական պատասխանատվության: ՀՀ ՊԵԿ-ի կողմից իրականացվող վերահսկողական գործողությունները կարող են ներառել ինչպես նախազգուշացումները, այնպես էլ միանգամից անցնում են հարկային պարտավորության գանձման ընթացակարգին: Նաև հարկային վարչությունը կարող է որոշել դեպի դատարան դիմելու անհրաժեշտությունը՝ պարտավորությունների գանձման նպատակով:
Հարկային պարտավորությունների չկատարման հետևանքները ներառում են նաև պետական ռեգիստրերում ներբեռնված տեղեկատվության բացասական արձագանքը: Հարկային պարտավորությունների մասին տեղեկատվությունը կարող է երիտասարդացնել իրավաբանական անձի վարկային պատմությունը, ինչը կարող է բացասաբար անդրադառնալ ֆինանսական հաստատությունների կողմից նոր ֆինանսավորման տրամադրման կարողություններին:
Հարկային պարտավորություններին պատասխանատու անձինք պետք է գիտակցեն, որ օրենքը պահանջում է բոլոր հարկային պարտավորությունների իրականացում սահմանված ժամկետներում, և յուրաքանչյուր ուշացում կարող է հանգեցնել ավելի մեծ ֆինանսական կորուստների:
Առաջարկություններ հարկային պարտավորությունների կատարման համար
Հարկային պարտավորությունների ժամանակին կատարումը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, և այդ նպատակով անհրաժեշտ է հետևել որոշակի առաջարկություններին: Նախևառաջ, հարկային պարտավորությունները պետք է առաջադրվեն որպես առաջնահերթություն՝ հսկելով բոլոր ժամկետները: Քանի որ հարկային մարմինները հաճախ կիրառում են էլեկտրոնային ծառայություններ, խորհուրդ է տրվում օգտվել դրանցից, քանզի դրանք հեշտացնում են գործընթացն ու նվազեցնում են մարդկային սխալների հավանականությունը:
Բացի այդ, հարկային վարչությունը խորհուրդ է տալիս կիրառել էլեկտրոնային ստորագրություն, որը հնարավորություն է տալիս արագ ու ապահով ձևակերպել բոլոր հարկային հայտերն ու փաստաթղթերն: Այս կերպ կարելի է խուսափել երկարաժամկետ ընթացակարգերից և ավելորդ տհաճություններից:
Շնորհիվ ժամանակակից տեխնոլոգիաների, հարկային պարտավորությունները կարող են նաև վերահսկվել տարբեր ծրագրերի միջոցով, որոնք թույլ են տալիս անհատական օգտագործողներին կարճ ժամանակում ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին: Յուրաքանչյուր ֆիզիկական անձ պետք է լինի տեղեկացված իր պարտավորությունների մասին և ապահովի, որ դրանք կատարվեն ժամանակին: