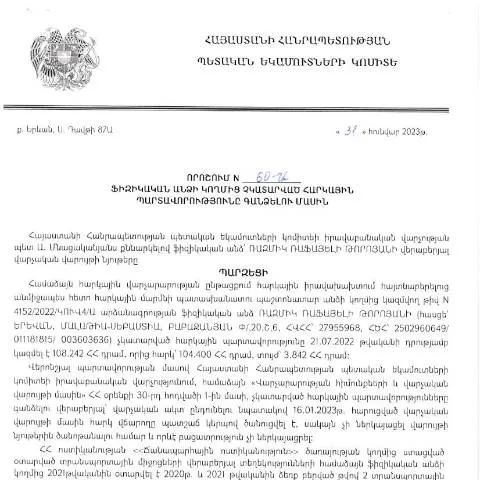
Ներածություն՝ հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունները կատարելը յուրաքանչյուր ֆիզիկական անձի պարտականությունն է, որը սահմանված է ՀՀ օրենքներով: Միաժամանակ, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, պետությունը իրավունք ունի ձեռնարկել միջոցներ այդ պարտավորությունները գանձելու համար: 31.01.2023թ․ Կառավարության որոշմամբ, որը ընդունվել է ՀՀ Պաշտոնական հարկային ծառայության ղեկավարի՝ Ռազմիկ Թորոյանի կողմից, սահմանվում են այս գործընթացի հիմնական դրույթները և կատարվող գործողությունները:
Այս որոշման նպատակն ու սկզբունքները
Նախքան որոշման մանրամասներին անցնելը, կարևոր է հասկանալ, թե ինչ դեր է խաղում այն՝ հարկային պարտավորությունների գանձման գործընթացում:
- Պետական պարտականություններ: Պետությունը պետք է ապահովի հարկերի գանձման արդյունավետություն, որպեսզի ֆինանսավորի պետական ծրագրերը և միջոցառումները:
- Աջակցություն հարկ վճարողներին: Հարկային վարչությունն պարտավոր է աջակցել հարկ վճարողներին, որպեսզի նրանք կարողանան կատարել իրենց պարտավորությունները:
- Գանձման մեթոդներ: Որոշումը սահմանում է տարբեր մեթոդներ, որոնք կարող են կիրառվել հարկային պարտավորությունները գանձելու համար:
Ովքեր են ենթակա այս որոշման կիրառման
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, որոնք ունեն չկատարված հարկային պարտավորություններ: Այդ թվում՝
- Արտահանողներ և ներկրողներ, որոնք չեն կատարել հարկային վճարումները:
- Հարկային պարտավորություններ չունեցող, սակայն հարկային վարչության կողմից մշտապես վերահսկվող անձինք:
Երբեմն որոշումները կարող են վերաբերվել նաև իրավիճակներին, երբ հարկ վճարողը խաղարկությունից դուրս է եկել կամ հրաժարվել է կատարել իր պարտավորությունները հատուկ հանգամանքներում:
Ֆինանսական պարտավորությունների վարման ռիսկերը
| Ռիսկի տեսակը | Նկարագրություն |
|---|---|
| Հարկային պատժամիջոցներ | Չկատարված հարկային պարտավորությունների հետևանքով կարող են կիրառվել խոշոր ֆինանսական պատժամիջոցներ: |
| Օգտագործման սահմանափակումներ | Չկատարված պարտավորությունները կարող են привести к ограничениям на использование различных услуг: |
Որոշման մեջ ներկայացվող տեղեկությունները
Ֆիզիկական անձը, որը որոշել է կատարել իր հարկային պարտավորությունները, պետք է լրացնի որոշման մեջ առկա բոլոր պահանջվող տեղեկությունները: Մասնավորապես, այդ տեղեկությունները կարող են ներառել.
- Անձնական տվյալներ: Վերջնական անուն, ազգանուն, ծննդյան ամսաթիվ, ազգություն:
- Հարկային կոդի համար: Չկա հարկային պարտավորության կատարելու վերաբերյալ մեկ այլ տեղեկատվություն:
- Վճարման եղանակը: Ֆիզիկական անձը պետք է նշել, թե ինչպես է նախատեսում կատարել վճարումը:
Խորհուրդ է տրվում յուրաքանչյուր պարտավորություն լրացնել ուշադիր, որպեսզի խուսափեն հաշիվների մուտքագրման ընթացքում հնարավոր սխալներից:
Դրական փաստաթղթերի պատրաստում
Անձը, որը կատարում է հարկային պարտավորությունները, պետք է պատրաստի հետևյալ փաստաթղթերը.
- Հարկային հաշվետվություն: Բոլոր հարկային պարտավորությունների վերաբերյալ հաշվետվություններ:
- Դրամական փոխանցման փաստաթուղթ: Վճարումը կատարելու համար անհրաժեշտ փաստաթղթեր:
- Անձնագրային փաստաթուղթ: Բոլոր փաստաթղթերը, որոնք հաստատում են անձի ինքնությունը:
Դրական փաստաթղթերի հավաքման ընթացակարգը
- Նախքան ներկայացնել փաստաթղթերը, անհրաժեշտ է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Ովքեր ունեն ֆինանսական պարտավորություններ, պետք է ստացվեն բոլոր համապատասխան տվյալները:
- Սուրհանդակային ծառայություններից օգտվելը, որպեսզի փաստաթղթերը հասցվեն հարկային վարչությանը:
Որտեղ և ինչպես է կատարվում փաստաթղթերի ներկայացումը
Այս որոշման շրջանակներում ներկայացվող փաստաթղթերն անհրաժեշտ է ներկայացնել ՀՀ պետական հարկային ծառայությանը, որն ունի մի քանի տարբերակ.
- Էլեկտրոնային միջավայր: Հարկային վարչության պաշտոնական կայքում առկա էլեկտրոնային ծառայությունների միջոցով:
- Թղթային տարբերակ: Պետք է անձամբ այցելել և տրամադրել համապատասխան փաստաթղթերը:
- Ուղարկված նամակով: Դիմումի ուղարկում ՀՀ պետական հարկային ծառայության հասցեին:
Փաստաթղթերի ներկայացման ժամկետները
Հարկային պարտավորությունների կատարումը և փաստաթղթերի ներկայացումը պետք է կատարվի սահմանված ժամկետներում, որոնք որոշվում են յուրաքանչյուր դեպքի համար անհատապես:
- Առաջին կարգի պարտավորություններ: Ցանկացած հարկային պարտավորություն պետք է կատարվի 30 օր ժամկետում:
- Վիճակագրական հաշվետվություններ: Մեկ տարվա ընթացքում պետք է ներկայացվեն երեք անգամ:
Հարկային պարտավորությունների գանձման գործընթացի ավարտը
Փաստաթղթերի ներկայացումը և հարկային պարտավորությունների կիրառումից հետո, հարկային վարչությունը կատարելու է պարտավորությունների գանձում:
- Հաշվետվությունների ստուգում: Պետք է ստուգվեն ներկայացված փաստաթղթերը:
- Վճարման հաստատում: Հարկային վարչությունն հաստատում է վճարման փաստը:
Հարկային պարտավորությունների ավարտից հետո, անձը ստանում է ծանուցում, որտեղ նշվում է, որ պարտավորությունները կատարված են:
Որոշման փաստաթղթերի պահանջները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք կօգնեն հիմնավորել դիմումը: Դրանք ներառում են՝
- Անձնագրի կամ նույնականացման քարտի պատճեն;
- Հարկային պարտավորությունների մասին տեղեկանք, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ-ից;
- Վճարման բոլոր տեղեկությունները, եթե դիմողը ունի նախորդ վճարումներ;
- Իրավական փաստաթղթեր, որոնք բացատրում են պատճառները, թե ինչու չեն կատարել պարտավորությունները;
Բացի այդ, կարևոր է նշվել, որ յուրաքանչյուր փաստաթուղթ պետք է ունենա QR-կոդ կամ 16-թվի վավերացում, որպեսզի կարողանա արդյունավետորեն օգտագործվել ընթացակարգերում:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է մի քանի փուլերով. առաջինը, դիմողի հայտի ընդունումն է, որը կարող է ներկայացվել առցանց եղանակով ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների միջոցով: Դիմումի ներկայացման ժամկետները 10 աշխատանքային օր են, սակայն ավելին, եթե պահանջվում են լրացուցիչ փաստաթղթեր:
Այնուհետեւ, դիմումը գնահատվում է իրավաբանական վարչության կողմից, որը պետք է որոշում կայացնի՝ արդյոք գանձումը նպատակահարմար է, թե ոչ: Այս փուլը կարող է տևել մինչև 20 աշխատանքային օր, եթե հարկավոր է ուսումնասիրություն կատարել:
Եթե որոշումը դրական է, դիմողին կհաղորդվի վճարման կարգը և ժամկետը: Այդուհետ, պարտավորությունները պետք է կատարվեն նշված ժամկետում, հակառակ դեպքում հնարավոր են հավելյալ տույժեր:
Հասցեատերերի իրավունքներ և պարտականություններ
Հարկային պարտավորությունների գանձման գործընթացում կներկայացվեն ինչպես իրավաբանական, այնպես էլ ֆիզիկական անձանց իրավունքները: Ֆիզիկական անձը իրավունք ունի ստանալ բոլոր տեղեկությունները իր հարկային պարտավորությունների մասին, ինչպես նաեւ դիմել ՀՀ ՊԵԿ օրենքով սահմանված կարգով:
Ավելին, նրան պատկանում են որոշակի իրավունքներ՝ ինտեգրվել հարկային համակարգին, ներկա գտնվել իր հարկային պարտավորությունների գանձման գործընթացի ընթացակարգերին:
Միաժամանակ, հարկադիր պարտավորություններն իրականացնելիս, ֆիզիկական անձը պարտավոր է ներկայացնել ճշգրիտ տեղեկություններ իր ֆինանսական վիճակի վերաբերյալ և համագործակցել հարկային մարմինների հետ: