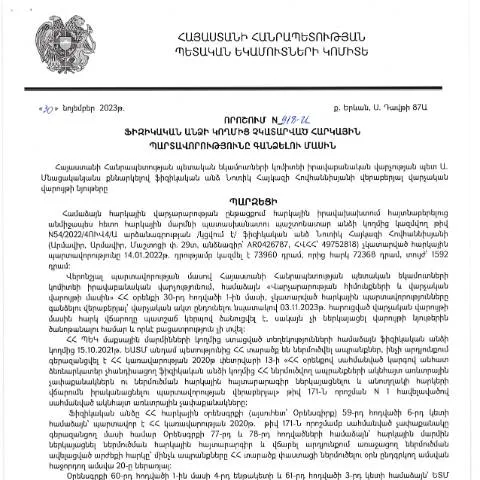
Հարկային պարտավորությունների գանձման գործընթացի զննարկում
Հայաստանում հարկային պարտավորությունների գանձումը հանդիսանում է կարևոր գործընթաց, որը համապատասխանում է պետական կառավարման համակարգին։ 30.11.2023-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 918-Ա որոշումը մշակվել է պարզեցնելու և ճշտելու հարցերը, որոնք կապված են քաղաքացիների հարկային պարտավորությունների հետ։ Այս փաստաթղթի միջոցով ձգտվում են ապահովել հարկերի հավասարաչափ հավաքումը և նվազեցնել պետական բյուջեի դեֆիցիտը։
Ովքեր են մասնակցում մարտավարական գործընթացին
Այս որոշումը ուղղված է բացառապես ֆիզիկական անձանց, ովքեր ունեցել են հարկային պարտավորություններ, սակայն չեն կատարել դրանց վճարումը ժամանակին։ Դրանց մեջ կարող են լինել աշխատուժի կամ սեփական զբաղմունքով զբաղվող, ինչպես նաև պարտադիր կենսաթոշակային վճարներ չկատարած անձինք։
Հատուկ դեպքեր
- Ուսանողներ: Ուսանողները, ովքեր չեն աշխատում, կարող են հայտնվել հարկային պարտավորությունների տակ, եթե նրանց եկամուտները գերազանցեն սահմանված շեմը։
- Մոր մարմնավորումները: Մայրերը, որոնք իրավունք ունեն օգտվելու հարկային արտոնություններից, պետք է պատշաճ կերպով լրացնեն և ներկայացնեն համապատասխան փաստաթղթերը։
- Գերազանցող անձինք: Անձինք, ովքեր իրենց հարկային պարտավորությունները կատարում են ուղիղ և ժամանակին, բացառվում են այս գործընթացից։
Ամենահայտնի պատճառները, որոնք կարող են հանգեցնել պարտավորությունների գոյացման
- Եկամտային հարկերի չվճարում: Այս երևույթը լայն տարածում ունի, երբ մարդիկ անտեսում են իրենց հարկային պարտավորությունները, ինչը հանգեցնում է նրանց համար խոշոր գումարների տակառման։
- Իրավական անձանց կողմից ծառայությունների չմատուցում: Այդ դեպքում ֆիզիկական անձինք իրավունք ունեն ստանալ հարկային վերադարձրումներ, որոնք կարող են նաև չկատարվել։
- Շրջանավարդի փոփոխություն: Երբ օրենսդրությունը փոփոխվում է, հարկային պարտավորությունները կարող են փոխվել, և մարդիկ չեն կարողանում ստանալ անհրաժեշտ տեղեկատվություն։
Դրույքների ժամկետները և ընթացակարգը
Դրույքների և ժամկետների կատարման գործընթացը կատարվում է որոշակի ժամանակահատվածում։ Վճարումները պետք է կատարվեն մինչև 2024 թվականի հունվարի 15-ը, որից հետո սկսվում է խիստ կարգապահական գործընթաց։
Ժամկետներ
| Իրավական ակտ | Ժամկետ | Նշումներ |
|---|---|---|
| Պարտավորությունների կատարում | 15.01.2024 | Անհրաժեշտ է բոլոր գործառույթները կատարել: |
| Դիմումների ներկայացում | 15.12.2023 | Ապահովել անհրաժեշտ փաստաթղթերի տրամադրում: |
Մանրամասներ դիմումի ներկայացման գործընթացում
Դիմումն անհրաժեշտ է լրացնել հետևյալ քայլերով։ Նախ հարկավոր է այցելել ՀՀ ՊԵԿ պաշտոնական կայքէջը և իրականացնել էլեկտրոնային գրանցում։ Այս գործընթացը թույլ է տալիս արդյունավետ հետևել դիմումների ընթացքին և ստանալ համապատասխան տեղեկություններ։
Լրացման ընթացակարգը
- Գրանցում՝ ID քարտով կամ էլեկտրոնային ստորագրմամբ:
- Մենք ուզում ենք լրացնել բոլոր պարտադիր դաշտերը՝ անձի տվյալներ, ներկայիս հարկային պարտավորությունները:
- Վերջնական ստուգում՝ QR կոդ ստանալ:
Ավելի քան մեկ ձևաչափի ընտրություն
Դիմումն կարելի է ներկայացնել տարբեր ձևաչափերով՝ լինի դա էլեկտրոնային, ներդրող թե պաշտոնական խորհրդակցություն։ Ի լրումն, ՀՀ ՊԵԿ-ի ծառայողները միշտ պատրաստ են աջակցել և տրամադրել անհրաժեշտ տեղեկություններ։
Դիմումի ներկայացման տարբերակներ
- Էլեկտրոնային ձևով: Առավել արագ և արդյունավետ տարբերակ։
- Պատկերով: Օգտագործեք առկա ձևաչափը և ուղարկեք կազմված փաստաթղթերով։
- Խորհրդակցություն: Ինքնակամ այցելությունների միջոցով հարցերի լուծման համար։
Շրջանակային վերահսկողություն
Հարկային պարտավորությունների կատարումը ենթակա է խիստ վերահսկողության։ Այդ իսկ պատճառով, ցանկացած անհամապատասխանություն կարող է բերել իրավաբանական տարբեր հետեւանքների։ Այսքանից հետո, եթե կա պահանջ, ապա հարկային մարմինները կարող են պահանջել լրացուցիչ փաստաթղթեր։
Հետևանքները
- Անհրաժեշտ փաստաթղթերի հավաքագրում: Վերահսկողությունը միշտ պահանջում է փաստաթղթերի հավաքագրում:
- Ավելացված հարկեր: Հարկային պարտավորությունների չկատարելը կարող է բերել ավելացված հարկերի:
- Իրավաբանական պատասխանատվություն: Հնարավոր է իրավաբանական պատասխանատվություն:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 918-Ա որոշումը դնում է հիմնարար հիմնախնդիրներ, որոնք վերաբերում են հարկային ընթացակարգերի կազմակերպմանը, և այն կարևոր միջոց է պետական բյուջեի ապահովման համար։ Որպես քաղաքացիներ, մենք պետք է ուշադիր հետևենք մեր հարկային պարտավորություններին և ունենանք բավարար տեղեկատվություն դրանց կատարելուց։
Հարկային պարտավորությունների կատարման գործընթացը՝ օրենքի շրջանակներում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 30.11.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 918-Ա որոշումը նախատեսում է հստակ ընթացակարգեր, որոնք պետք է հետևվեն հարկատուների կողմից, երբ նրանց հարկային պարտավորությունները չեն կատարվում։ Դրա նպատակն է նվազեցնել հարկային պարտավորությունների կատարման հետ կապված խնդիրները և ապահովել պետության եկամուտների կայունությունը:
Այս որոշմամբ, սահմանվում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության։ Հարկատուները պետք է տեղեկանան, որ յուրաքանչյուր՝ չկատարված հարկային պարտավորություն, որը չի վճարվում ժամանակին, կարող է ենթարկվել հարակից տուգանքների և տոկոսներին:
Պետք է նշենք, որ որոշման համաձայն, հարկային պարտավորությունների կատարման գործընթացը, առաջին հերթին, ենթադրում է հարկային տեղեկությունների տրամադրում հարկատուների կողմից, ինչպես նաև իրավասու մարմինների կողմից համապատասխան ծանուցումների ուղարկում՝ հարկատուի հասցեին:
Հարկային պարտավորությունների վերաբեռնման և բողոքարկման ընթացակարգերը
Հարկային պարտավորությունների վերաբերյալ 918-Ա որոշման ընդունումը նաև կարևոր նշանակություն ունի պարտավորությունների վերաբեռնման և բողոքարկման գործընթացներում։ Հարկատուները ունեն իրավունք՝ բողոքարկել հարկային մարմինների կողմից կայացված որոշումները համապատասխանաբար ՀՀ վարչական դատական կարգի համաձայն:
Բողոքարկման գործընթացը ներառում է հետևյալ քայլերը. նախ պետք է հարակից հարկային մարմնին ներկայացնել հիմնավորված բողոք, այնուհետ՝ եթե բողոքը մերժվում է, հարկատուն կարող է դիմել դատարան։ Բողոքարկման ընթացքում հարկատուների պետք է պահպանվեն ժամանակային սահմանաչափերը, որոնք նշված են ՀՀ վարչական դատական օրենսգրքում:
Հարկային պարտավորությունների վերանայման հարցերում հարկատուների համար կարևոր է գիտակցել, որ բողոքարկման հաջողությունը մեծապես կախված է ներկայացվող փաստաթղթերի և հիմնավորումների որակից։ Լավագույն արդյունքներին հասնելու համար հարկատուներին խորհուրդ է տրվում աշխատել իրավաբանական խորհրդատվության մասնագետների հետ:
Էլեկտրոնային ծառայությունների և նրանց առանձնահատկությունները հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ-ն արդեն մի քանի տարի շարունակ ներդրել է էլեկտրոնային ծառայություններ, որոնք նպաստում են հարկային պարտավորությունների իրականացմանը։ Հարկատուները կարող են օգտագործել իրենց էլեկտրոնային ստորագրությունները՝ հարկային հայտարարագրերը ներկայացնելու և պարտավորությունները կատարելու համար:
Այս ծառայությունները նաև հնարավորություն են տալիս հարկատուներին հետևել իրենց հարկային պարտավորությունների իրականացման ընթացքին՝ վեբ-հարթակի միջոցով, որտեղ նրանք կարող են ստանալ տեղեկություններ իրենց պարտավորությունների վերաբերյալ, ինչպես նաև տեսնել, թե որքան գումար են նրանք պետք է վճարեն:
Ավելին, ՀՀ ՊԵԿ-ն ապահովում է QR-կոդով և 16-հիշողության թվերով փաստաթղթերի վավերացման համակարգ, որը հաճախորդներին թույլ է տալիս արագ և հեշտությամբ ստուգել իրենց հարկային պարտավորությունները։ Նման համակարգերի ներդրումն ավելի թափանցիկ է դարձնում հարկային գործընթացները և նվազեցնում է վարչական խոչընդոտները: