Հարկային պարտավորությունների գանձման գործընթացի պատմություն
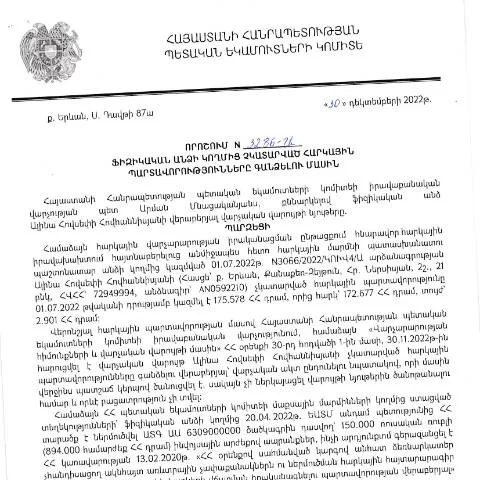
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3286-Ա որոշումը հանդիսանում է կարևոր քայլ, որը նպատակ ունի բարձրացնել հարկային դաշտում կարգապահությունը: Այդ որոշումը հետևանք է 2022 թվականին ՀՀ Սահմանադրության և վարչական օրենսդրության բարեփոխումների, որոնց արդյունքում ձևավորվել են նոր կարգեր և մեթոդներ հարկային պարտավորությունների կատարումը խթանելու և պարտադիր վճարումները կազմակերպելու նպատակով:
Գործողության շրջանակը և նպատակները
- Հարկային պարտավորությունների կատարման վերահսկողությունը:
- Ֆիզիկական անձանց նկատմամբ պատժամիջոցների կիրառումը:
- Հարկային միջոցառումների միջոցով հարկային դաշտում բարեփոխումների իրականացում:
Դրամական պարտավորությունների սուբյեկտները
Այս որոշումն ունի լայն կիրառություն, և այն հարկային պարտավորություններ ունեցող բոլոր ֆիզիկական անձանց է վերաբերում: Այն կարող է կիրառվել հատկապես այն սուբյեկտների նկատմամբ, որոնք երկար ժամանակ չեն կատարել իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացում առանձնահատուկ ուշադրություն է հատկացվում այն անձանց, ովքեր գտնվում են արտասահմանում կամ այլ մասնագիտություններ ունեն, որոնք անհրաժեշտ են գնահատելու հարկային պարտավորությունների տակ ընկնելը:
Հարկային պարտավորությունների գանձման ձևը
Հարկային պարտավորությունների գանձման գործընթացը կազմում է մի քանի փուլ:
- Պարզել պարտավորությունների չափը:
- Անձի հետ կապ հաստատել և տեղեկացնել հարկային պարտավորությունների մասին:
- Այս մասին հաղորդագրություն ուղարկել:
- Եթե պարտավորությունները չեն կատարվում, դրանց գանձման գործընթացը սկսվում է:
Ֆորմայի լրացման կարգը
Այս որոշման շրջանակներում ֆորմաները լրացնելու համար անհրաժեշտ է քննարկել հետևյալ կետերը:
- Պատճառաբանություն: Յուրաքանչյուր դիմում պետք է ունենա հիմնավորում, թե ինչու է վերադարձվելու պարտքը:
- Անձնական տվյալներ: Անձնագրային տվյալները, անուն, ազգանուն, ծննդյան թուական:
- Հարկային պարտավորությունների տեղեկություններ: Յուրաքանչյուր հարկային պարտավորության մասին տեղեկություն անհրաժեշտ է տրամադրել:
Դրան հաջորդող վարչական գործընթացները
Ֆորման լրացնելուց հետո, դիմումը կարելի է ներկայացնել ինչպես առցանց, այնպես էլ՝ գրավոր ձևով: Դիմումներն ընդունվում են ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ դիմողը կարող է մուտք գործել իր անձնական հաշիվ:
Առցանց ներկայացման առավելությունները
- Ամանակային ընթացակարգերը կրճատվում են:
- Ապրանքային տեղեկատվությունը ավտոմատ կերպով ստացվում է:
- Տվյալների պաշտպանությունը բարձր մակարդակի վրա է:
Հարկային պարտավորությունների մարում և վերջին քայլերը
Եթե դիմումը հաջողությամբ ընդունվում է, ապա անհրաժեշտ է սպասել վարչական մարմնի պատասխանին: Վարչական մարմինը կարող է անհրաժեշտություն առաջանալ լրացուցիչ փաստաթղթեր պահանջել:
Հիմնականում, վարչական մարմինը պատասխան է տալիս 30 օրվա ընթացքում:
Իրավունքները և պարտականությունները
Դիմողը իրավունք ունի՝
- Սպասել ընթացքի ավարտին:
- Ներկայացնել լրացուցիչ փաստաթղթեր:
- Հայտարարել, եթե որևէ տեղեկություն հստակ չէ:
Ընդհանուր առմամբ, այս գործընթացը կարող է տևել շուրջ 60 օր:
Հարկային պարտավորությունների մաքրումը և նրա հետևանքները
Եթե հարկային պարտավորությունները հաջողությամբ մարվում են, դա կարող է հանգեցնել հաջորդ պարտավորությունների կատարմանը և ճանաչում է, որ տվյալ անձը հետագայում կվճարի հարկերը:
Այդ իսկ պատճառով, շատ կարևոր է, որպեսզի յուրաքանչյուր ֆիզիկական անձ, որին վերաբերում են նման պարտավորություններ, ուշադիր լինի տվյալ գործընթացների նկատմամբ:
Հատուկ իրավիճակներ և բացառություններ
Հարկային պարտավորությունների գանձման գործընթացում կան բացառություններ, որոնք կարող են ազդեցություն ունենալ գործընթացի վրա:
- Արտասահմանում բնակվող անձինք: Նրանք պետք է ապահովեն լրացուցիչ փաստաթղթեր:
- Վարակիչ հիվանդությունների դեպքում: Ավելորդ ծախսերը կարող են ազատվել:
Այս բոլոր հանգամանքները պահանջում են հատուկ մոտեցում, որը կարող է դառնալ կարևոր գործոն:
Դիմումի հետագա քայլերը
Վերջնական պատասխանին սպասելուց հետո, հարկային մարմինը կարող է որոշել, թե ինչպես է կատարվել գործընթացը և արդյոք հարկավոր է կատարել լրացուցիչ քայլեր:
Նախքան վերջնական հայտարարություն տալու գործընթացը, կարող է անհրաժեշտ լինել դեմ առ դեմ խորհրդակցություն:
Այդ իսկ պատճառով, կարևոր է, որ դիմողը իր հարցերը ներկայացնի անմիջապես, որպեսզի գործընթացի ընթացքը չխանգարվի:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման հիմունքները և հետևանքները
2022 թվականի դեկտեմբերի 30-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ալինա Հովհաննիսյանի կողմից կայացված թիվ 3286-Ա որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» իր մեջ ներառում է մի շարք հիմունքներ, որոնք նախատեսում են հարկային պարտավորությունների կատարումն ու վերահսկողության մեխանիզմները:
Դասակարգելով որոշման հիմունքները, նշվում է, որ այն հետապնդում է հարկային վճարումների բացառման, հաշիվների համեմատության և հարկային պարտավորությունների արդյունավետ կատարման ապահովման նպատակները: Նախատեսված են նաև վարչական պատասխանատվության մեխանիզմներ, որոնք նախատեսում են վերոնշյալ պարտավորությունների չկատարելու հետևանքով առաջացած պատիժներ:
Իրավաբանական վարչությունը, հետևելով այս որոշմանը, ունի իրավասություններ, որոնք թույլ են տալիս նրա աշխատակիցներին իրականացնել հարկային պարտավորությունների կատարման ուսումնասիրման, վերահսկողության և դատարաններում ներկայացնելու գործընթացներ: Սա, ի վերջո, նպաստում է հարկային համակարգի ավելի մեծ թափանցիկության և արդարության ապահովմանը:
Հարկային պարտավորությունների կատարման գործընթացի իրավական շրջանակը
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը, որը հրապարակված է ՀՀ ՊԵԿ պաշտոնական կայքում, ընդգրկում է նաև հարկային պարտավորությունների կատարման գործընթացի բոլոր իրավական շրջանակները: Այս գործընթացի մասնակիցները, ներառյալ ֆիզիկական անձինք, իրավաբանական անձինք, օրենսդիր մարմիններ և հարկային ծառայություններ, արձագանքում են օրենսդրության փոփոխություններին և պահանջներին:
Նշված գործընթացի շրջանակներում կարևոր է, որ ֆիզիկական անձինք լինեն տեղեկացված իրենց հարկային պարտավորությունների մասին: Դա կարող է իրականացվել առցանց ծառայությունների միջոցով, որոնք առաջարկում են ՀՀ ՊԵԿ-ը, որտեղ քաղաքացիները կարող են ստանալ իրենց հարկային հաշիվների տեղեկատվությունը, ինչպես նաև կատարել հարկային վճարումներ:
Այս պրոցեսի կարևոր կետերից մեկն այն է, որ ցանկացած չկատարված պարտավորություն ենթակա է գանձման, և իրավաբանական վարչությունը իրավունք ունի ժխտելու կամ հետաձգելու պարտավորությունների կատարումը, եթե դրանք չեն ենթարկվում սահմանված ժամկետներին:
Հարկային պարտավորությունների գանձման միջոցներն ու կարգը
ՀՀ ՊԵԿ իրավաբանական վարչությունն իր որոշման շրջանակներում նաև սահմանում է հարկային պարտավորությունների գանձման տարբեր միջոցներ: Այդ կրթական միջոցները ներառում են վարչական կարգով կատարելիք աշխատանքները, որոնց նպատակը հարկերի կատարումը և պարտավորությունների վերահսկողությունն է:
Այս գործընթացը ընդգրկում է նաև անհատականացված համակարգերի կիրառում, որտեղ հարկ վճարողը կարող է օգտվել էլեկտրոնային կնքման և անձնական համարի միջոցով: Սա հստակեցնում է գործառույթները և ապահովում է արդյունավետությունը, ինչի արդյունքում հարկային պարտավորություններն ավելի արագ կատարվում են:
Շարժվելով դեպի գանձման կարգը, իրավաբանական վարչությունը ունի իրավունքներ, որոնք թույլ են տալիս կիրառել հարկային պարտավորությունների գանձման համար անհրաժեշտ բոլոր միջոցները: Այսպիսով, եթե ֆիզիկական անձն անհասանելի է կամ չի կատարում պարտավորությունները, վարչությունը կարող է դիմել դատարան՝ ապահովելով օրենքի շրջանակներում արձագանք: