Անհրաժեշտություն և կարևորություն՝ հարկային պարտավորությունների գանձման գործում
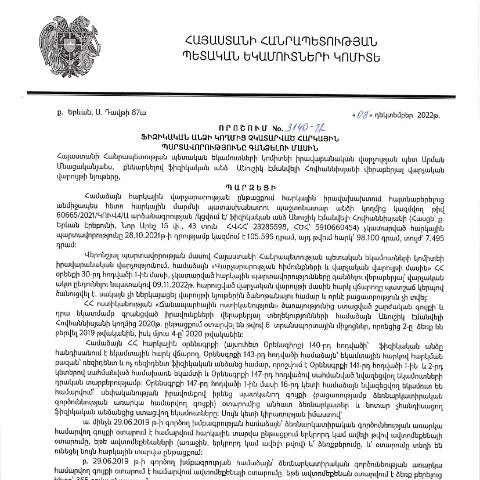
Այսօր Հայաստանում հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր քաղաքացու և իրավաբանական անձի հիմնական պարտականություններից մեկը: Հարկային պարտավորությունները չկատարելու դեպքում, պետությունը կարող է ձեռնարկել հարկային գանձման գործընթացներ, որոնք ամրագրված են ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3140-Ա որոշման մեջ:
Ով է պարտավոր ներկայացնելու փաստաթուղթը
Այս փաստաթուղթը պետք է ներկայացվի այն ֆիզիկական անձանց կողմից, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Գանձման գործընթացը կարող է կիսվել երկու հիմնական խմբի՝ անհատական (ֆիզիկական) և իրավաբանական անձանց: Այս որոշման հիմքում մի շարք գործոններ են, որոնք կարող են ազդել հարկային պարտավորությունների վրա:
Պատրաստական աշխատանքներ՝ իրազեկումը և փաստաթղթերի հավաքումը
Սկզբում հարկավոր է իմանալ, թե որոնք են այն պայմանները, որոնք կարող են հանգեցնել հարկային պարտավորությունների գանձմանը: Այս որոշման ընդունումը ենթադրում է, որ հարկային մարմինները պետք է ունենան բավարար հիմքեր և փաստեր:
- Հարկային մարմինները պետք է ունենան համապատասխան տեղեկություններ հարկատուների մասին:
- Պետք է հարակից փաստաթղթերը հավաքվեն՝ ներառյալ հայտարարությունները, վճարումները և այլ փաստաթղթեր:
Այն փաստաթղթերը, որոնք անհրաժեշտ են
- Պետական ռեգիստրի տեղեկանք՝ հարկատուի մասին:
- Հարկային հայտարարություններ՝ վերջին 3 տարիների համար:
- Վճարումների ապացույցներ:
- Խնդրի լուծման վերաբերյալ գրություններ:
Կայուն գործընթաց՝ հարկային պարտավորությունների գանձման ընթացքում
Հարկային պարտավորությունների գանձման գործընթացը հաճախ պահանջում է հստակ քայլեր, որոնք պետք է հետևել՝ սկսած հայտարարության ներկայացումից մինչև վերջնական որոշման ընդունում:
Քայլ առ քայլ ընթացակարգ
- Դիմումի ներկայացում: Հարկ վճարողը պետք է ներկայացնի դիմումը և բոլոր անհրաժեշտ փաստաթղթերը:
- Վերահսկում: Հարկային մարմինը ստուգում է ներկայացված փաստաթղթերը՝ գնահատելով իրավիճակը:
- Ծանոթացում: Հարկ վճարողին հաղորդվում են բոլոր որոշումները և քայլերը:
- Վիճարկում: Եթե հարկ վճարողը համաձայն չէ որոշմանը, նա կարող է վիճարկել այն՝ ներկայացնելով համապատասխան հիմնավորումները:
Իրավունքներ և պարտականություններ փաստաթուղթի ներկայացումից հետո
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում հարկ վճարողները ունեն մի շարք իրավունքներ և պարտականություններ, որոնք պետք է նկատի ունենալ:
- Իրավունքներ:
- Թույլատրվել է վիճարկել ցանկացած հարկային որոշում:
- Նախագծերը պետք է լինեն հրապարակային:
- Պարտականություններ:
- Պետք է հավաստիացնեն փաստաթղթերի ամբողջականությունը:
- Երբեմն պարտավոր են տրամադրել լրացուցիչ տեղեկություններ:
Շարունակական գործընթացներ՝ երբ դիմումը մերժվում է
Եթե հարկային մարմինը մերժում է դիմումը, հարկ վճարողը պետք է գիտակցի, որ դա չի նշանակում, որ գործընթացը ավարտված է:
Որոշումները և դրանց արձագանքը
Այդ դեպքում հարկ վճարողը ունի բազմազան հնարավորություններ:
- Վիճարկման գործընթաց՝ դիմելով ՀՀ ՊԵԿ:
- Անցկացնել լրացուցիչ փաստաթղթերի հավաքում:
- Ամփոփ տեղեկություններ՝ հարկային կառույցի մասին:
Հատուկ դեպքեր՝ հարկային պարտավորությունների գանձման գործընթացում
Մեկ այլ կարևոր ասպեկտ՝ հարկային պարտավորությունների գանձման գործընթացում, այն արտասահմանից վերադարձող հայազգիների համար նախատեսված գործիքներն են:
Արտասահմանում գտնվողները
Այս խմբի համար անհրաժեշտ է հատուկ կարևորություն տալ՝ օրենսդրական կարգավորումների նկատմամբ:
- Արտասահմանում բնակվող հայերի հարկային պարտավորությունները:
- Նրանց իրավունքները և պարտականությունները ՀՀ օրենքի սահմաններում:
Սպասարկման գործընթացներ՝ հարկային մարմինների հետ
Շատ կարևոր է, որ հարկ վճարողները կարողանան կառուցել արդյունավետ հաղորդակցություն հարկային մարմինների հետ:
Ինչպես կապ հաստատել
- Հեռախոսով՝ հարկային կենտրոն:
- Ինտերնետային հարթակներ՝ e-շտեմարան:
- Ընտրություն ստանալ օնլայն:
Հարկային պարտավորությունների կատարումն առանց խնդիրների
Հարկային պարտավորությունների կատարումը կարևոր է բոլոր քաղաքացիների և իրավաբանական անձանց համար:
Նպատակային լուծումներ
- Ստեղծել լիակատար թափանցիկություն հարկային գործընթացներում:
- Հնարավորեցնել պարզեցված գործընթացներ:
- Նպաստել հարկային պարտավորությունների ժամանակին կատարումը:
Այսպիսով, հարկերի վճարում և դրանց գործարկումը հանդիսանում են պատասխանատու և կարևոր գործընթացներ, որոնք պահանջում են ոչ միայն իրավական գիտելիքներ, այլ նաև պատասխանատվություն:
Քաղաքացիական իրավունքները և հարկային պարտավորությունները
Հայաստանում հարկային պարտավորությունները հանդիսանում են յուրաքանչյուր ֆիզիկական անձի և իրավաբանական անձի հիմնական պարտականություններից մեկը։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի՝ 08.12.2022թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3140-Ա որոշումը, որի նպատակն է կարգավորել հարկային պարտավորությունների կատարման հետ կապված գործընթացները, ընդգծում է, թե որքան կարևոր է հարկային համակարգում լիարժեք և ժամանակին կատարումը։ Հարկային պարտավորությունները ոչ միայն ֆինանսական, այլև իրավական բնույթ ունեն, և դրանց անտեսումը կարող է հանգեցնել պատժամիջոցների։
Հարկային վարչությունը պետք է ապահովի, որ բոլոր քաղաքացիները տեղյակ լինեն իրենց իրավունքներից և պարտականություններից, ինչպես նաև ծանոթ լինեն իրավական քայլերին, որոնք կարող են ձեռնարկվել հարկային պարտավորությունների չկատարելու դեպքում։ Վճարումները կարող են իրականացվել տարբեր եղանակներով, որոնց մի մասը ներառում է էլեկտրոնային ծառայությունները, ինչը մեծացնում է հեշտությունը և արագությունը վճարումների գործընթացում։
Հարկային վարույթների ընթացակարգեր և ժամանակահատվածներ
ՀՀ ՊԵԿ որոշման հիման վրա հարկային վարույթների ընթացակարգերը կարևոր քայլ են այն քաղաքացիների համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս աշխատանքներն իրականացվում են սահմանված ժամանակահատվածների շրջանակներում, և յուրաքանչյուր փուլ ունի իր օրենսդրական կարգավորումները։ Օրինակ, հարկային հաշվետվությունների չհանրագումարային ներկայացումը կարող է հանգեցնել վարչական պատասխանատվության, իսկ հարկային պարտավորությունների չկատարումը՝ պարտադիր վճարումների և տուգանքների:
Խնդրի լուծման համար հարկային վարչությունը կարող է իրականացնել հարկային ստուգումներ, որոնք նախատեսում են հարկային պարտավորությունների վերահսկում և ուսումնասիրություն։ Այն քաղաքացիները, ովքեր չեն կարողանա ներկայացնել իրենց հարկային փաստաթղթերը, ենթարկվում են վարչական պատասխանատվության, և նրանց նկատմամբ կարող են կիրառվել միջոցներ, որոնք նախատեսված են հարկային օրենսդրությամբ։ Կարևոր է, որ քաղաքացիները գիտակցեն, որ հարկային մարմինները աշխատում են նրանց շահերից ելնելով, և ժամանակին կատարելով իրենց պարտականությունները, նրանք կարող են խուսափել ապագայում հիմնախնդիրներից:
Վիճակագրական տվյալներ և վերլուծություն
ՀՀ ՊԵԿ հրապարակած վիճակագրական տվյալները ցույց են տալիս, թե ինչպես են զարգանում հարկային պարտավորությունների կատարման գործընթացները։ 2022 թվականին հավաքված հարկերի ընդհանուր գումարը, եթե համեմատենք նախորդ տարվա հետ, կրճատվել է մոտ 15%-ով, ինչը կարող է լինել տնտեսական ծանր իրավիճակի կամ հարկային պարտավորությունների չկատարելու հետևանք։ Այդ իսկ պատճառով, իրականացվող աշխատանքները հարկային պարտավորությունների գանձման ուղղությամբ կարևոր են՝ ոչ միայն պետական բյուջեի, այլև քաղաքացիների համար:
Նախորդ տարիներին իրականացված ուսումնասիրությունները ցույց են տվել, որ քաղաքացիների զգալի մասը նվազեցնում է իրենց հարկային պարտավորությունները, ինչը կարող է հանգեցնել նշանակալի բացթողումների պետական բյուջեում։ Այդ պատճառով, հարկային վարչությունը նույնպես պետք է մշակել հատուկ ծրագրեր և ռազմավարություններ, որոնք կոգևորեն քաղաքացիներին և իրավաբանական անձանց՝ ժամանակին և լիարժեք կատարելու իրենց հարկային պարտավորությունները: