Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
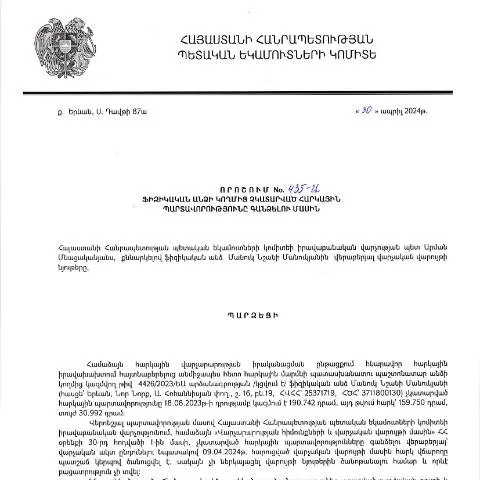
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 435-Ա որոշումը հանդիսանում է կարևոր գործիք, որը նպատակ ունի համակարգել այն գործընթացները, որոնք վերաբերում են հարկային պարտավորությունների ու հանձնարարականների կատարմանն։ Այն անհրաժեշտություն է ստեղծում առավելագույնս արդյունավետ և օպտիմալ ձևով լուծելու հարկային պարտավորություններ չկատարած ֆիզիկական անձանց հարցերը։
Օրենսդրական դաշտ և հիմքեր
Այս որոշումը հիմնված է ՀՀ ՊԵԿ կողմից լիազորված իրավասությունների շրջանակներում, որոնց նպատակն է ապահովել հարկային օրենսդրության կիրառման միատեսակությունը և հարկերի գանձման արդյունավետ մեխանիզմների ներդրումը։ Դրա հիմքում է սահմանային օրենքների և Կառավարության որոշումների օրենսդրական հիմքը, որը սահմանում է հարկային պարտավորությունների կատարման կարգը։
Դիտարկվող փաստաթղթի առանձնահատկությունները
Օրենքը ընդգրկում է մի շարք հատուկ կետեր, որոնք հնարավորություն են տալիս ուժեղացնել հարկային վերահսկողությունը, ինչպես նաև ապահովել հարկային պարտավորությունների կարգավորումը։ Ֆիզիկական անձանց համար նախատեսված են որոշակի ժամկետներ և վարույթներ, որոնք պետք է պահպանվեն վարույթների իրականացման ընթացքում։
Ֆորմալ գործընթացը սկսելու անհրաժեշտություն
Պարտադիր չէ, որ յուրաքանչյուր ֆիզիկական անձ նունիսկ գիտակցի, որ նա ունի հարկային պարտավորություններ, սակայն որոշման կիրառումը պահանջում է որոշակի իրավիճակների առաջացում։ Օրինակ, երբ անձը չի ներկայացրել հարկային հաշվետվությունները կամ չի կատարել իր պարտավորությունները, համապատասխան կառույցը կարող է սկսել հետապնդում կատարել նրա նկատմամբ։
Անձիների բարձրացրած տեղեկությունների հավաքագրում
Ինֆորմացիայի հավաքագրման համար շատ կարևոր է ճշտել յուրաքանչյուր անձի ՀՎՀՀ-երը (Հանրապետության Վարչական Համակարգի Համար) և այլ կարևոր տեղեկություններ, որոնք հնարավորություն կտան համադրել տվյալները պետական ռեգիստրներում։
Ինչպես լրացնել անհրաժեշտ տվյալները
Ֆորմայի լրացման գործընթացը պետք է կատարվի զգուշությամբ և մանրակրկիտ, քանի որ ցանկացած սխալ կարող է հանգեցնել հետագա բարդությունների։ Առաջարկվում է հետևել հետևյալ քայլերին՝
- Քայլ 1: Համոզվեք, որ ունեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք պետք են այս ընթացակարգի համար։
- Քայլ 2: Լրացրեք բոլոր նշված կետերը, ինչպես պահանջվում է՝ ՀՎՀՀ, անձնագիր, հասցե և այլ տեղեկություններ։
- Քայլ 3: Կատարեք տվյալների ստուգում և համոզվեք, որ բոլոր նշված տեղեկությունները ճշգրիտ են։
- Քայլ 4: Ձեր էլեկտրոնային ստորագրությամբ հաստատեք ներկայացրած տվյալները։
Դրական և բացասական հետևանքների գնահատում
Պարտաճանաչ պահպանելով նշված ընթացակարգերը, հնարավոր է ոչ միայն նվազեցնել հարկային պարտավորությունների չափը, այլ նաև խուսափել հավելյալ տուգանքներից ու խնդիրներից։ Սակայն, եթե անձը շարունակում է խախտել հարկային կարգավորումները, ապա կարող են առաջանալ ավելի խիստ հետևանքներ, այդ թվում՝ իրավական պատասխանատվություն։
Հետագա քայլեր. Ինչի՞ վրա պետք է ուշադրություն դարձնել
Դրամական պարտավորությունների կատարումն էական նշանակություն ունի հարկային վարչության աշխատանքում։ Այնուամենայնիվ, հարկային պարտավորությունների կատարման բացթողումները կարող են հանգեցնել զանգվածային հետևանքների։ Հետևաբար, կարևոր է կատարել վերջնական վճարումներն ու հետևել ընթացակարգերին, որպեսզի ապագայում խուսափենք խնդիրներից։
Կիսակառավարման և մասնագիտական աջակցություն
Ծառայություններ մատուցող կազմակերպությունները, մասնավորապես հարկային խորհրդատվական ընկերությունները, կարող են առաջարկել օգնող ձեռնարկություններ հարկային պարտավորությունների կատարման գործընթացում։ Նրանք կարող են տրամադրել փաստաթղթերի լրացման, ներկայացման և ընթացակարգերի միջնորդության ծառայություններ, որոնք կարող են արժևորել կապված իրավական վերահսկողությունը։
Բերվող խնայողություններ
Օգտագործելով անհատական կամ մասնագիտական ծառայությունները, հնարավոր է խնայել ինչպես ժամանակ, այնպես էլ ֆինանսական ռեսուրսներ՝ խուսափելով հանրային մարմինների հետ կապված իրավական խնդիրներից։ Այսպիսով, հարկային պարտավորությունների ընթացակարգերը կարող են ավելի արդյունավետ լինել։
Դիտարկում և վերլուծություն
Այս որոշման նպատակահարմարությունը գնահատելու համար անհրաժեշտ է համակարգել նաև անցյալում կատարված հարկային պարտավորությունների ստուգումը։ Որոշակի վիճակագրական տվյալների վերլուծությունը կարող է բացահայտել բոլոր առկա խնդիրները և թույլ տալ մշակել համապատասխան լուծումներ։
Տվյալների կենտրոնացված համակարգ
Այս գործընթացում կարևոր է ունենալ կենտրոնացված տվյալների համակարգ, որտեղ ֆիզիկական անձինք կարող են մուտք գործել իրենց անձնական հաշվետվությունները և ստանալ անօթևան տեղեկություններ իրենց հարկային պարտավորությունների վերաբերյալ։
Թողունակության և հաշվետվության ընթացակարգեր
Ներկայացված լուծումներին համապատասխան, հարկային պարտավորությունների հետևում իրականացվող ընթացակարգերը ներառում են հաշվետվություններ, որոնք ներկայացվում են հարկային մարմիններին։ Այս հաշվետվությունները պետք է ընդգրկեն ամենաստանդարտ պայմանները, որոնք կպահպանեն ՀՀ օրենսդրությունը։
Հաշվետվությունների տեսակները
| Հաշվետվության տեսակ | Հաճախականություն | Նշումներ |
|---|---|---|
| Տարեկան հաշվետվություն | Տարին մեկ անգամ | Ազգային վիճակագրական կենտրոնի պահանջները |
| Քառորդական հաշվետվություն | Ամեն 3 ամիս | Դիտարկված ֆինանսական շրջանների համար |
| Հատուկ հաշվետվություն | Ներկայացվում է ըստ պահանջի | Կառավարության որոշմամբ |
Պետության հետ համագործակցություն և սոցիալական ներդրումներ
Հարկային պարտավորությունների կատարման գործընթացը նաև կարևոր նշանակություն ունի պետության սոցիալական և տնտեսական ներդրումների ապահովման համար։ Հարկերի գանձումը ուղիղ կապված է պետության զարգացման և սոցիալական ծրագրերի ֆինանսավորման հետ, ինչը պահանջում է բարձր մակարդակով համագործակցություն բոլոր ֆիզիկական անձանց միջև։
Հարկային վերարտադրություն
Հարկերի վերարտադրությունը և դրանց արդյունավետ կառավարումը բացարձակապես անհրաժեշտ են պետության սոցիալական համակարգերի կայունության ապահովման համար։ Այդ նպատակների իրականացման համար հարկային օրենսդրությունը հնարավորություն է ընձեռում ընկերություններին և ֆիզիկական անձանց կատարման համար համապատասխան պարտավորություններ սահմանելու։
Վերջնական ընթացակարգեր
Հարկային պարտավորությունների մատակարարման գործընթացը պետք է համակարգվի և վերահսկվի պետական մարմինների կողմից, որոնց համար ստեղծվել են բարձրակարգ մեխանիզmlar։ Այդ գործընթացներին մասնակցող անձանց համար պարզ է, որ հարկային պարտավորությունների կատարումը կարևոր է, և յուրաքանչյուր ֆիզիկական անձ պետք է ունենա իր պարտավորությունների կատարումը։
Շահառուների իրավասությունները և պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության նոր որոշումը, որը վերաբերում է ֆիզիկական անձինքիս հարկային պարտավորությունների գանձմանը, ներկայացնում է ոչ միայն հարկային պարտավորությունների կատարելու անհրաժեշտությունը, այլ նաև մասնավոր անձանց իրավունքները և պարտավորությունները վերաբերող հարցեր։ Դրա նպատակն է ապահովել հարկային համակարգի թափանցիկությունն ու արդյունավետությունը։
Հարկային պարտավորությունները կատարելու պարտավորությունը առաջանում է, երբ ֆիզիկական անձը ստանում է եկամուտ կամ բարձրացնում է իր ֆինանսական ակտիվները։ Հարկային մարմինները, հետևաբար, ունեն իրավունքը պահանջել համապատասխան հարկերը, սակայն հարկաբեր անձինք նույնպես ունեն որոշակի իրավունքներ, որոնք պետք է պահպանվեն գործընթացի ողջ ընթացքում։ Օրինակ, յուրաքանչյուր ֆիզիկական անձ ունի իրավունք մտածել հարկային մարմինի կողմից ներկայացված փաստաթղթերը, ինչպես նաև անհրաժեշտության դեպքում նախատեսված ժամկետներում ներկայացնել իր հակառակ փաստարկները։
Ավելին, ֆիզիկական անձինք կարող են դիմել օրենքի համաձայն նրանց ներկայացված հարկային պարտավորությունների գանձման ընթացակարգի վերանայման համար, եթե նրանք կարծում են, որ իրենց նկատմամբ կիրառված միջոցառումները չեն համապատասխանում օրենքին կամ չեն հիմնավորված։ Այս առումով կարևոր է, որ իրավաբանական խորհրդատվություն ստանալու գործընթացները լինեն հասանելի և հասկանալի բոլոր շահառուների համար։
Հարկային պարտավորությունների կատարումը և ապագայում նախատեսվող փոփոխությունները
ՀՀ ՊԵԿ-ի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը բացահայտում է նաև ապագայում նախատեսվող փոփոխությունները, որոնց նպատակն է բարելավվել հարկային հավաքույթների գործընթացը։ Արդյունքում, Հայաստանի հարկային մարմինները նախատեսել են, որ վաղվա հարկային համակարգն ավելի ինտեգրված և ավտոմատացված կլինի, ինչը կնպաստի հարկերի ավելի արդյունավետ հավաքմանը։
Մասնավորապես, նախատեսվում է ներդնել նոր տեխնոլոգիաներ, որոնք թույլ կտան ֆինանսական տեղեկատվության ավելի արագ և ճշգրիտ փոխանակում հարկ վճարողների և հարկային մարմինների միջև։ Սա կնպաստի նաև հարկային պարտավորությունների վերահսկման գործընթացների simplification-ին, ինչը կնպարգի փոքր և միջին ձեռնարկություններին ավելի հեշտությամբ և արդյունավետ կերպով կատարել իրենց հարկային պարտավորությունները։
Ավելին, անհրաժեշտ է ընդգծել, որ հարկային մարմինները ընթանում են նաև կրթական ծրագրեր, որոնք նպատակ ունեն բարձրացնել հարկ վճարողների գիտելիքները հարկային պարտավորությունների վերաբերյալ, որպեսզի նրանք գիտակցեն իրենց պարտավորությունները և իրավունքները։ Այսպիսով, բացի տեխնոլոգիական որոշումներից, կարևոր է նաև հանրային կրթությունը հարկային համակարգի վերաբերյալ։
Դիմումների ներկայացման ընթացակարգը և ամփոփում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում կարևոր է նաև ճանաչել դիմումների ներկայացման ընթացակարգը։ Ի տարբերություն ավանդական ձևերի, ՀՀ ՊԵԿ-ն խրախուսում է էլեկտրոնային ծառայությունների օգտագործումը, ինչը կարող է խնայել ժամանակ և ապահովել արագություն և արդյունավետություն։
Դիմումները կարելի է ներկայացնել առցանց համակարգերի միջոցով, որտեղ հարկ վճարողները կարող են կատարել իրենց պարտավորությունները, ստանալ տեղեկություններ և հետևել գործընթացներին։ Սա նաև հնարավորություն է տալիս ֆիզիկական անձիքին ավելի հեշտ և արագ ստանալ պատասխաններ իրենց հարցումների վերաբերյալ։
Այս ընթացակարգերի պարզեցումը նպաստում է նաև հարկային բարեփոխումներին, ինչը առավելապես կարևոր է նորարական մոտեցումների ներդրման համար։ Դրանով, հարկային մարմինները կարող են աշխատել ավելի քիչ ծանրաբեռնվածությամբ, իսկ հարկ վճարողները՝ առավելագույնս օգտվել իրենց իրավունքներից և կատարել իրենց հարկային պարտավորությունները։