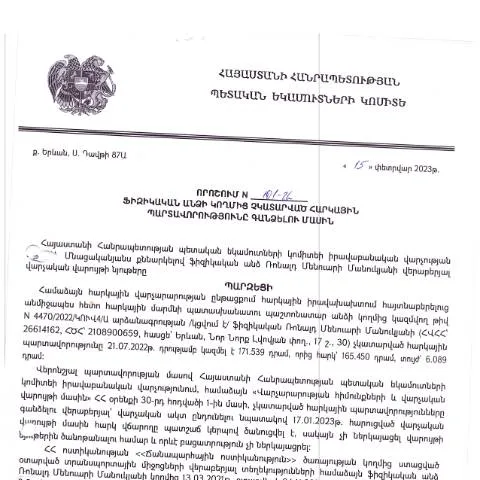
Ավելի մանրամասն այն դեպքերի մասին, երբ հարկային պարտավորությունները չեն կատարվել
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը մեծ նշանակություն ունի հատկապես այն անձանց համար, ովքեր, տարբեր պատճառներով, չեն կարողացել կատարել իրենց հարկային պարտավորությունները: Այդ պատճառները կարող են լինել ինչպես անձնական, այնպես էլ տնտեսական բնույթի:
Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է պայմանավորված լինել ֆինանսական դժվարություններով՝ աշխատավարձերի կրճատման, գործազրկության կամ այլ նման հանգամանքների պատճառով: Տվյալ դեպքում, ՀՀ օրենսդրությունը սահմանում է հարկերի հետ կապված որոշակի արտոնություններ կամ առաջին հերթին՝ վճարման ժամկետի երկարաձգման հնարավորություններ, ինչը հնարավորություն է տալիս ֆիզիկական անձին վերականգնել իր ֆինանսական վիճակը:
Երկրորդ, հարկային պարտավորությունների չկատարումը կարող է լինել նաև ապօրինի գործողությունների հետևանք: Օրինակ, երբ անձը չի հայտարարում իր եկամուտները, կամ հրաժարվում է հարկային կտրոններ տրամադրել: Այս դեպքում, հարկային մարմինները ունեն իրավունք՝ կիրառելու վարչական պատասխանատվություն, ինչը կարող է հանգեցնել ոչ միայն վարչական տուգանքների, այլ նաև քրեական պատասխանատվության:
Հարկային պարտավորությունների գանձման վարչական գործընթացը
ՀՀ ՊԵԿ իրականացրած հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի փուլերից. առաջին հերթին, հարկային մարմինները իրականացնում են վերահսկողական գործողություններ՝ պարզելու հարկային պարտավորությունների չկատարման պատճառները: Այս փուլում, հարկադրված գործողությունները կրում են վարչական բնույթ:
Նախ, հարկային մարմինները կարող են ուղարկել պաշտոնական հաղորդագրություն, որտեղ մանրամասն նշվում են պարտավորությունների չկատարումը, ինչպես նաև նշվում են հնարավոր հետևանքները: Նման հաղորդագրությունները կարող են ներառել նաև վճարման ժամկետներ, որի ընթացքում անձը կարող է կատարել իր պարտավորությունները՝ կանխելով տուգանքների կիրառումը:
Այնուհետև, եթե անձը շարունակում է չկատարել իր պարտավորությունները, անհրաժեշտ է մոտիվացնել նրան՝ ներկայացնելով վարչական պատասխանատվության հնարավորությունները: Նման որոշումները մուտքագրվում են համապատասխան համակարգերում, ինչը հնարավորություն է տալիս վերահսկել պարտավորությունների կատարումը:
Անձի իրավունքներն ու պարտականությունները հարկային վարչական գործընթացում
Հարկային վարչական գործընթացի ընթացքում ֆիզիկական անձին հատկացվում են որոշակի իրավունքներ, որոնք թույլ են տալիս պաշտպանել իր շահերը: Օրինակ, անձն իրավունք ունի ներկայացնել ապացույցներ հարկային պարտավորությունների չկատարումը հիմնավորելու համար, ինչպես նաև դիմել հարկային մարմիններին՝ համաձայնեցնելու վճարումների ժամկետները:
Ակտիվ մասնակցությունն այս գործընթացում անհրաժեշտ է, որպեսզի անձը կարողանա արդյունավետ կերպով պաշտպանել իր իրավունքները: Դա ներառում է նաև հարցումների իրականացումը և, եթե պահանջվի, իրավաբանական խորհրդատվություն ստանալը: Նման փաստաթղթերի պատրաստումը և ստացումը կարող է նաև ապահովվել էլեկտրոնային համակարգերի միջոցով, ինչը նվազեցնում է գործընթացի ժամանակը:
Ներքին օրենքների համաձայն, հարկային մարմինները պարտավոր են զեկուցել անձին այն արդարացումների մասին, որոնք կարող են կիրառվել՝ հաշվի առնելով տվյալ անձի սոցիալ-տնտեսական վիճակը: Այսպիսով, պետությունը պարտավոր է ապահովել, որ հարկային վարչական գործընթացները լինեն արդար և ոչ թե երկակի չափանիշներով: