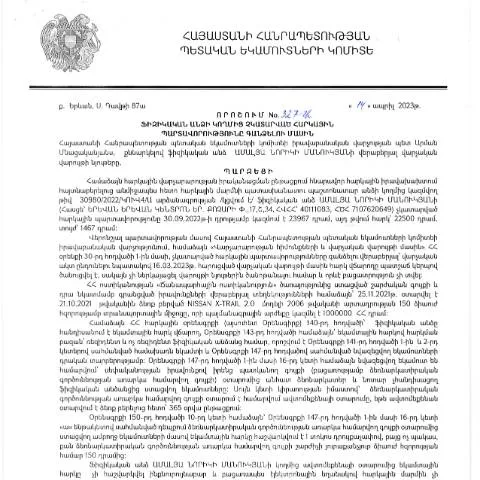
Սրանք դետալներն են, որոնք հստակեցնելու են Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին 327-Ա որոշումը
Հարկային պարտավորությունները յուրաքանչյուր ֆիզիկական անձի համար կարևոր են, քանի որ դրանք միտված են պետությանը ֆինանսական աջակցություն տրամադրելուն։ 2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 327-Ա որոշումը նպատակ ունի համակարգել հարկային պարտավորությունների կատարման գործընթացը։ Այս որոշման շրջանակներում, տարբեր դեպքերի համար նախատեսված են հատուկ կանոններ ու ընթացակարգեր, որոնք կարևոր են յուրաքանչյուր հարկատուի համար։
Ո՞վ կարող է ներկայացնել որոշումը
Վերը նշված որոշումը կարող է ներկայացնել այն ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ և չեն կատարել դրանք ժամանակին։ Այնպիսի անձինք, ովքեր ընդգրկված են ՀՀ հարկային օրենսդրության շրջանակներում, կարող են դիմել, ներառյալ՝ աշխատողներ, բացի այդ՝ նրանք, ովքեր ունեն վաճառքի կամ այլ եկամուտներ:
Հատուկ դեպքեր
- Օտարերկրացիներ, ովքեր բնակություն են հաստատել Հայաստանում և ունեն հարկային պարտավորություններ, նույնպես կարող են դիմել:
- Ավագ տարիքի կամ հաշմանդամություն ունեցող անձինք, ովքեր չեն կարողանում իրականացնել եկամուտներ, սակայն ունեն պարտավորություններ:
Դիմումի ներկայացման ընթացակարգը
Դիմումը կարող է ներկայացվել տարբեր եղանակներով՝ առցանց կամ ձեռքով: Առցանց դիմելու եղանակը առավել համարվում է, քանի որ կառավարությունը խրախուսում է թվային լուծումները:
Առցանց դիմումի ներկայացման քայլերը
- Այցելեք ՀՀ ՊԵԿ պաշտոնական կայքը:
- Մուտքագրեք ձեր անձնական տեղեկատվությունները՝ իրականացնելով ID քարտ և էլեկտրոնային ստորագրություն:
- Լրացրեք համապատասխան դաշտերը համապատասխան ձևաչափով:
- Հաստատեք և ուղարկեք դիմումը:
Հանդիպման միջոցով դիմելու գործընթացը
Եթե որոշեք դիմել ձեռքով, ապա կարող եք այցելել ՀՀ ՊԵԿ տարածքային ստորաբաժանումները:
- Գրանցվելուց հետո սպասեք հերթին:
- Հանձնեք ձեր փաստաթղթերը:
- Լրացրեք պիտակավորվող ձևը՝ նշելով անհրաժեշտ տեղեկությունները:
Դիմումը լրացնելու կարևոր քայլերը
Բոլոր հարկատուներին խորհուրդ է տրվում ուշադիր լրացնել դիմումը՝ հետևյալ մանրամասներին ուշադրություն դարձնելով:
Հիմնական տեղեկություններ
- Անուն և ազգանուն: Ընդունված ձևաչափով:
- Անձնական կոդ: Անհրաժեշտ է ներկայացնել ձեր փաստաթուղթ.
- Հարկային պարտավորությունների տեսակը: Օրինակ՝ եկամտային հարկ, կամ հարկային այլ տեսակ:
Ամփոփման միչոցներ
Դիմումը պետք է լինեն ամբողջությամբ լրացված, տեղեկությունները պետք է ճշգրիտ լինեն, որպեսզի արագացված լինի գործընթացը:
Ինչպես շարունակել դիմումի գործընթացը
Հետագայում, երբ դիմումը արդեն ներկայացված է, հարկատուները պետք է սպասեն որոշման ընդունմանը:
Որոշման ժամկետները
| Դիմումի ներկայացման ձև | Որոշման տրվելուն անհրաժեշտ ժամանակ |
|---|---|
| Առցանց լրացված | 30 աշխատանքային օր |
| Յուրաքանչյուրօրին լրացված | 45 աշխատանքային օր |
Եթե դիմումը մերժում է ստանում
Եթե դիմումը մերժվել է, հարկատուները կարող են դիմել կրկնակի՝ ներկայացնելով լրացուցիչ փաստաթղթեր։ Անհրաժեշտ է առնչվել ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանմանը:
Ողջ գործընթացի առնչությամբ հարցեր
- Վերջնական որոշումը կարող է փոխվել նոր տեղեկատվության հիման վրա:
- Հարկավոր է պահել բոլոր փաստաթղթերը և համապատասխան արձանագրությունները:
Որքան է կարևոր այս որոշումը
Այս որոշումը ոչ միայն կարգավորում է հարկային պարտավորությունները, այլև խթանում է պետության կայունությունը՝ ապահովելով հարկային եկամուտների աճը:
Հարկային պարտավորությունների կատարումը յուրաքանչյուր անձի համար պարտադիր է, և այդ իսկ պատճառով հարկատուները պետք է հետևեն ՀՀ հարկային օրենսդրությանը:
Գործողությունների հետևանքներ
- Պատվիրակված գործընթացներ: Եթե պարտավորությունները չկատարվեն, կարող են մտնել իրավաբանական գործընթացներ:
- Օգտագործման իրավունքի կորուստ: Հարկային պարտավորությունները չկատարած անձինք կարող են զրկվել որոշ իրավունքներից:
Որտեղ է տեղադրվում այս փաստաթուղթը լայն արձագանքի շրջանակներում
Այս փաստաթուղթը մաս է կազմում ՀՀ կառավարության ընդհանուր հարկային քաղաքականությանը, նպատակ ունենալով բարելավել հարկային վարչարարությունը, ստեղծելով ավելի դյուրին միջավայր հարկատուների համար:
Այսպիսով, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին 327-Ա որոշման նշանակությունը անգնահատելի է:
Վարկանիշային համակարգ և հարկային պարտավորությունների գանձման ընթացակարգ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 327-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի նկատմամբ չկատարված հարկային պարտավորությունների գանձմանը, նախատեսում է վարկանիշային գնահատման համակարգ, որը կարող է կիրառվել հարկային պարտավորությունների կարգավորման գործընթացներում։ Այս համակարգը հնարավորություն է տալիս հարկ վճարողներին ավելի ճկուն մոտեցմամբ մոտենալ իրենց պարտավորությունների կատարմանը:
Վարկանիշային համակարգի շրջանակներում հարկ վճարողը կարող է ստանալ տեղեկություններ իր հարկային պատմության, պարտավորությունների և հնարավոր տույժերի մասին։ Այսպիսով, հարկ վճարողները կարող են ավելի լավ պլանավորել իրենց ֆինանսական միջոցներն ու զերծ մնալ պատիժներից:
Եվս մեկ կարևոր նրբություն է, որ հարկ վճարողները, որոնց վարկանիշը բարձր է, կարող են օգտվել որոշակի արտոնություններից, ինչպիսիք են նվազեցված տույժերը կամ երկարաձգված ժամկետները։ Այս համակարգը, հետեւաբար, խրախուսում է հարկ վճարողներին պատշաճ կերպով կատարել իրենց պարտավորությունները:
Հարկային պարտավորությունների կատարումը և պարտավորությունների մարումը
ՀՀ ՊԵԿ 327-Ա որոշումը նաև մանրամասնորեն ներկայացնում է, թե ինչպես պետք է կատարվեն հարկային պարտավորությունները, եթե դրանք չկատարվել են նախկինում։ Հարկ վճարողները պարտավոր են ներկայացնել լրացուցիչ տեղեկատվություն իրենց ֆինանսական վիճակի վերաբերյալ, որը կարող է օգտակար լինել պարտավորությունների մարումը կազմակերպելու համար:
Հարկ վճարողների համար կարեւոր է հասկանալ, որ յուրաքանչյուր դեպքում կարող են կիրառվել տարբեր պայմաններ և պահանջներ, որոնք կարդարացնեն կարգավորումներն ու դրանց արագությունը: Հարկ վճարողները կարող են դիմել իրավաբանական խորհրդատվության կամ մասնագետների օգնությանը, որպեսզի ճիշտ գնահատեն իրենց իրավիճակը:
Դա կարող է նաև ներառել պարտավորությունների տեսակները, ինչպես նաև նախկինում ունեցած հնարավոր պարտքերի գիտակցումը: Ավելին, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք հնարավորություն են տալիս հետևել իրենց պարտավորություններին:
Պարտավորությունների կանոնավորումը և պետական վերահսկողության մեխանիզմները
327-Ա որոշման շրջանակներում նշվում է, որ պետական վերահսկողության մեխանիզմները կարող են կիրառվել հարկային պարտավորությունների կատարումը վերահսկելու համար։ Այս մեխանիզմները ներառում են վերահսկողություն ոչ միայն հարկային պարտավորությունների կատարման, այլև հարկ վճարողների հաշվետվողականության նկատմամբ:
ՊԵԿ-ը ունի իրավունք իրականացնել հարկ վճարողների նկատմամբ ուսումնասիրություններ և ստուգումներ, ինչի արդյունքում հնարավոր կլինի պարզել, թե ինչու չեն կատարվում հարկային պարտավորությունները։ Այս ստուգումների արդյունքում կարող են կիրառվել նաև վարչական պատասխանատվություններ:
Հարկ վճարողները պետք է լինեն զգոն և մշտապես վերահսկեն իրենց հարկային պարտավորությունների կատարումը: Նախկինում չկատարած պարտավորությունները կարող են հանգեցնել բարձրացած տույժերի և ավելորդ ֆինանսական ծանրաբեռնվածության:
ՀՀ ՊԵԿ-ը լրացուցիչ տեղեկատվություն տրամադրում է հարկ վճարողների համար, ինչպես նաև առաջարկում է կրթական միջոցառում, որոնք կարող են օգնել հարկ վճարողներին ավելի լավ հասկանալ հարկային պարտավորությունների պատկանելիությունը և դրանց մոտեցման եղանակները: