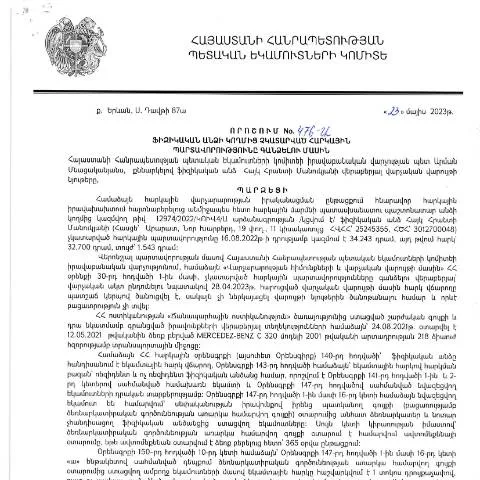
Ուղեցույց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի մայիսի 23-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 476-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է հարկատուների պարտավորությունների կատարումը և պետական մարմինների գործունեությունը այդ ուղղությամբ։ Այս հոդվածում մանրամասն կքննարկենք որոշման նշանակությունը, դրա կատարումը, պահանջվող փաստաթղթերը և այլ կարևոր մանրամասներ, որոնք օգտակար կլինեն քաղաքացիներին և իրավաբանական անձանց։
Հարկային պարտավորությունների կատարումը. ինչ է սա նշանակում?
Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են հանգեցնել ֆինանսական ծանրությունների և իրավական հետևանքների։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է ուղղակի միջոցառումներ, որոնք նպատակաուղված են հարկերի հավաքագրմանը և պարտավորությունների կատարմանը:
- Պարտավորությունների մարման ընթացակարգեր: Դիմողը կարող է դիմել համապատասխան մարմին՝ իր պարտավորությունները կատարելու համար, կամ պետական մարմինները կարող են ձեռնարկել հարկային պարտավորությունների գանձման քայլեր:
- Հարկային պարտավորությունների կանխարգելում: Եթե քաղաքացիները ժամանակին կատարեն իրենց պարտավորությունները, նրանք կարող են խուսափել տուգանքներից և պատժամիջոցներից:
Ովքե՞ր կարող են դիմել և ինչ սկզբունքներով է իրականացվում գործընթացը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Դիմումը կարող է ներկայացնել ինչպես բնիկ քաղաքացին, այնպես էլ օտարերկրյա անձինք, որոնց հարկային պարտավորություններ կան Հայաստանում:
Փոխակերպումներ և բացառություններ
Որպեսզի դիմումը ընդունվի, հարկատուն պետք է համապատասխանեցնի որոշակի պահանջներին:
- Այն անձինք, ովքեր գտնվում են մակրոտնտեսական դժվարությունների մեջ, կարող են խնդրել արտոնություններ:
- Մայնորներն ու անաշխատունակները կարող են ունենալ հատուկ կարգավիճակ:
Ծրագրի իրականացման քայլերը
Այս որոշման կիրառման գործընթացը բաղկացած է մի քանի հիմնական փուլերից:
- Դիմումի ներկայացում: Հարկատուն պետք է լրացնի համապատասխան դիմումը (Դիմում N2), որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Փաստաթղթերի ներկայացում: Դիմումատուն պետք է ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են նրա հարկային պարտավորությունները:
- Հաստատման գործընթաց: Պետական մարմինը պետք է ստանա դիմումը և իրականցնի դրա գրանցումը:
- Ուղեկցող որոշումների ընդունում: Դիմողի պահանջները քննարկվելու են և համապատասխան որոշումներ կհրաժարվեն կամ կհաստատվեն:
Գրանցման և փաստաթղթերի պատրաստման պահանջները
Քանի որ դիմումը պետք է ընդունվի վերջին ժամկետներում, հարկատուները պետք է ուշադիր պատրաստեն բոլոր անհրաժեշտ փաստաթղթերը:
| Փաստաթուղթ | Նկարագրություն | Պահանջվող վիճակը |
|---|---|---|
| Տվյալների անձնական քարտ | Ընդունված փաստաթուղթ՝ անձի ինքնությունը հաստատող | Պետք է ներկայացվի |
| Հարկային հաշվետվություն | Ուղարկված հարկային հաշվետվություն, որը հաստատում է պարտավորությունները | Պետք է ներկայացվի |
| Բանկային վկայական | Վկայական, որը ցույց է տալիս վճարումները | Կարող է պահանջվել |
Դիմումի ընթացքն և վերանայման հնարավորությունները
Դիմումը ներկայացնելուց հետո ՀՀ ՊԵԿ իրավաբանական վարչությունը հսկողություն կիրառում է՝ ապահովելու համար, որ գործընթացը անցնի ըստ օրենքի:
Հաստատման փուլ
Դիմումը ընդունվելուց հետո, հարկային մարմինը ստուգում է ներկայացված փաստաթղթերի ամբողջությունը և կազմում է հանձնարարություն։ Եթե անհրաժեշտ է, դիմողը կարող է հրավիրվել հաղորդագրության համար:
Վերահսկողություն
Հարկային մարմինը պարտավոր է կազմակերպել հետևողական վերահսկողություն՝ ստացած դիմումի ընթացքի նկատմամբ:
Այս որոշումը շատ կարևոր է, քանի որ այն նպաստում է հարկային համակարգի թափանցիկությանը և կարողանում է ապահովել օրենքի գերակայությունը:
Սակայն, հարկատուները պետք է ուշադիր լինեն՝ չթողնել ուշացումներ, քանի որ դրանք կարող են հանգեցնել տուգանքների:
Հարցեր և պատասխաններ
Երբեմն վերաբերում են որոշակի հարցերի, որոնք կարող են առաջանալ դիմումի ընթացքի ժամանակ:
- Ինչպես կարող եմ ստուգել իմ դիմումը? Դուք կարող եք օգտագործել Ձեր անձնական հաշիվը ՀՀ ՊԵԿ պաշտոնական կայքում՝ ստուգելու համար դիմումների ընթացքը:
- Ի՞նչ կարվի, եթե ես չեմ կարող կատարել պարտավորություններս: Դուք պետք է դիմեք նրանց՝ քննարկելու համար հնարավոր լուծումները:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն ակնհայտորեն կարևոր դեր է խաղում հարկային պարտավորությունների կարգավորման ոլորտում: Անհրաժեշտ է, որպեսզի բոլոր քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ, դիմեն ՀՀ ՊԵԿ համապատասխան մարմիններին՝ ստանալու իրենց իրավունքները և պարտավորությունները թափանցիկ և օրինական կերպով լուծելու համար:
ՊԵԿ-ի որոշումների ազդեցությունը հարկային պարտավորությունների կատարման վրա
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր ֆիզիկական անձի հիմնական պարտականություններից մեկը: ՀՀ ՊԵԿ-ի կողմից կայացված 476-Ա որոշումը, որը վերաբերում է մի շարք ֆիզիկական անձանց չկատարված հարկային պարտավորություններին, կարևոր ազդեցություն կարող է ունենալ նաև հարկային օրենսդրության կայունացման վրա: Կառավարության կողմից իրականացվող քաղաքականությունները, որոնք ուղղված են հարկային պարտավորությունների կատարման բարելավմանը, մեծապես կախված են նման որոշումների արդյունավետությունից:
Այս որոշման համաձայն, սահմանափակվել են օրենսդրական նորմերը, որոնք թույլ են տալիս պետությանը գանձել չկատարված հարկային պարտավորությունները: Օրինակ, պետությունը ունի իրավունք բացահայտել և պահանջել հարկային պարտավորությունները, որոնք չեն կատարվել ժամանակին, և օգտագործել համապատասխան իրավական մեխանիզմներ դրանց հավաքագրման համար: Քաղաքացիները, ովքեր չեն կատարում իրենց հարկային պարտականությունները, կարող են դառնալ իրավական պատասխանատվության ենթակա:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել ոչ միայն ֆինանսական կորուստների, այլև իրավական հետևանքների: ՀՀ ՊԵ Կ-ի կողմից կայացված 476-Ա որոշման հիման վրա հարկային պարտավորությունների չկատարման դեպքում, քաղաքացիները կարող են ենթարկվել վարչական պատասխանատվության: Այս պատասխանատվությունը կարող է ներառել վարչական տուգանքներ, ինչպես նաև հարկային պարտավորությունների հարկադիր կատարում:
Բացի այդ, հարկային պարտավորությունների չկատարումը կարող է ազդել նաև քաղաքացու սոցիալական իրավունքների վրա: Օրինակ, չկատարված հարկային պարտավորությունները կարող են հանգեցնել սոցիալական աջակցության ծրագրերից և ծառայություններից օգտվելու հնարավորությունների կորուստների: Դա հատկապես սպառնալիք կարող է լինել այն քաղաքացիների համար, ովքեր սպասում են պետական աջակցություն կամ օգնություն:
ՀՀ ՊԵԿ-ի կողմից առաջարկվող լուծումները և աջակցությունը
ՀՀ ՊԵԿ-ը մշտապես աշխատում է հարկային պարտավորությունների կատարումը բարելավելու ուղղությամբ և առաջարկում է մի շարք ծառայություններ, որոնք կարող են օգնել քաղաքացիներին կատարել իրենց պարտավորությունները: Դրանք ներառում են տարբեր տեղեկատվական հարթակներ, էլեկտրոնային ծառայություններ և խորհրդատվություն: Նման ծառայությունները նախատեսված են այն քաղաքացիների համար, ովքեր կարող են ունենալ դժվարություններ իրենց հարկային հայտարարագրերի լրացման կամ հարկային պարտավորությունների կատարման գործում:
ՊԵԿ-ը նաև իրականացնում է դասընթացներ և սեմինարներ, որպեսզի տեղեկացնի քաղաքացիներին հարկային քաղաքականության հիմունքների և պարտականությունների մասին: Այս ձևաչափը թույլ է տալիս քաղաքացիներին ստանալ անհրաժեշտ գիտելիքներ և կարողություններ, որոնք կօգնեն նրանց առավել արդյունավետ կերպով կատարել իրենց հարկային պարտավորությունները:
Ավելին, Կառավարությունը առաջարկում է նաև հնարավորությունները հարկային պարտավորությունների ժամանակավորապես հետաձգելու կամ դրանց վճարման պայմանների փոփոխության համար, ինչը կարող է օգտակար լինել անձանց համար, ովքեր ժամանակավոր ֆինանսական դժվարությունների մեջ են: