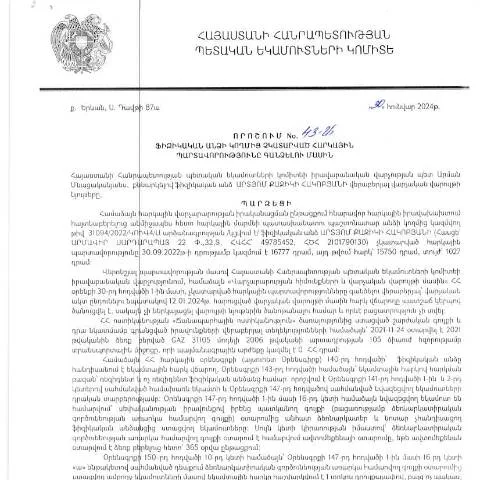
Հարկային պարտավորությունները գանձելու գործընթացի մեկնարկը
2024 թվականի հունվարի 30-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 43-Ա որոշումը սկիզբ է դնում մի կարևոր գործընթացի՝ ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձման համար: Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարումը, ինչը, իր հերթին, նպաստում է պետական բյուջեի լրացմանը: Հարկային պարտավորություններն անհրաժեշտ են պետության կայուն ֆինանսավորում ապահովելու համար, իսկ այդ պարտավորությունների կատարումն ու վերահսկողությունը կարևորագույն դեր ունի օրինականության պահպանման ոլորտում:
Դիմումի ներկայացման կարգը
Ֆիզիկական անձը, որի հարկային պարտավորությունները չեն կատարվել, պարտավոր է ներկայացնել համապատասխան դիմումը ՀՀ ՊԵԿ՝ հարկային պարտավորությունների գանձման համար: Դիմումը պետք է պաշտոնապես լրացված լինի և ներկայացվի ունակության համաձայն:
- Բեռնելու ժամկետը: Դիմումը պետք է ներկայացվի անհրաժեշտ փաստաթղթերի հետ միասին, ոչ ուշ, քան 30 օրվա ընթացքում, սկսած պարտավորության առաջացման օրվանից:
- Ծառայության մատուցման ձևը: Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ առկա ձևով:
Հարկային պարտավորությունների մասին տեղեկությունների ստացում
Հարկային պարտավորությունների մասին տեղեկատվություն ստանալու համար, դիմողը կարող է այցելել ՀՀ ՊԵԿ պաշտոնական կայքը, որտեղ հնարավոր է գտնել բոլոր անհրաժեշտ տեղեկություններն ու փաստաթղթերը:
Ավելին, դիմողը կարող է օգտվել էլեկտրոնային համակարգերից՝ իր ID քարտով կամ էլեկտրոնային ստորագրությամբ անցնելու միջոցով:
Դիմումի լրացման մասնագիտացված մանրամասներ
Դիմումը լրացնելիս հարկավոր է ուշադրություն դարձնել որոշակի կետերի, որոնք կարող են ազդեցություն ունենալ դիմումի ընդունման վրա:
Դիմումի հիմնական rubriques:
- Անուն ու ազգանուն: Ստորագրությունը պետք է բավարարի բոլոր իրավաբանական պահանջներին:
- Հարկային համարը: Հարկային պարտավորություններն առնչվում են տվյալ անձի հարկային համարը:
- Հասցեն: Տրամադրեք ճիշտ և լրիվ հասցե, որպեսզի առարկայական հարցումների դեպքում հնարավոր լինի կապվել ձեզ հետ:
Բաժանորդագրության կարգը և ընթացակարգի կառավարումն
Ֆիզիկական անձը կարող է հետևել իր դիմումի ընթացքին՝ օգտագործելով QR կոդը, որը տրամադրվում է դիմումը ներկայացնելուց հետո: QR կոդը հնարավորություն կտա մուտք գործել անձնական հաշվեհամար և տեսնել դիմումի ընթացքը:
Եթե դիմումը չի ընդունվում, դիմողը կարող է դիմել ՀՀ ՊԵԿ՝ պարզաբանելու համար, թե ինչու է դիմումը մերժվել:
Ծառայությունների մատուցման ժամկետները
| Ծառայության տեսակը | Ժամկետ |
|---|---|
| Դիմումի մերժում | 15 աշխատանքային օր |
| Պատասխան ստանալու ժամկետ | 30 աշխատանքային օր |
Սակայն, ի՞նչ անել մերժման դեպքում
Եթե դիմումը մերժվել է, դիմողը կարող է դիմել ՀՀ ՊԵԿ՝ հարցը լուծելու նպատակով, ներկայացնելով վերը նշված փաստաթղթերի ամբողջական փաթեթ:
Այս դեպքում, անհրաժեշտ է վերցնել նաև գրավոր պատասխան՝ որտեղ հիմնավորված կլինեն մերժման պատճառները:
Նախորդ հարցումների ու պատասխանների ակնարկ
Հարկային պարտավորությունների գանձման նպատակով դիմում ներկայացնելուց առաջ, կարևոր է ուսումնասիրել նախորդ հարցումները, որոնք կարող են ունենալ նշանակություն ընթացակարգի վրա:
- Սահմանափակ ժամկետներ: Հարցումների պատասխանները պետք է լինեն ստացված տվյալ ժամկետների ընթացքում:
- Ավելի վաղ գործողությունների արդյունքները: Եթե նախկինում դիմումը հաջողությամբ ընդունվել է, ապա արժե համեմատել նոր դիմումը մյուսների հետ:
Բազմաթիվ հարցումներ՝ մեկ դիմումում
Հարկային պարտավորությունների գանձման համակարգում, հնարավոր է, որ միաժամանակ մի քանի հարցումներ շատ առաջադրվեն: Այդ դեպքում, յուրաքանչյուր հարցման համար անհրաժեշտ է ներկայացնել առանձին դիմում:
Սակայն, այս հարցման շրջանակներում, հնարավոր է, որ մի քանի պարտավորությունների մասին տեղեկություն հավաքել, որպեսզի պարզ երևա, թե որոնք են ակնկալվող գործողությունները:
Որտեղ կարելի է գտնել լրացուցիչ տեղեկություններ
Հարկային պարտավորությունների մասին լրացուցիչ տեղեկություններ ստանալու համար, դիմողը կարող է այցելել ՀՀ ՊԵԿ պաշտոնական կայքը կամ օգտագործել հեռախոսային կենտրոնը՝ ուղղակի հարցումների համար:
Տեղեկատվություն ստանալը հեշտացնելու համար, մշակվել են նաև էլեկտրոնային համակարգեր, որտեղ կարելի է մուտք գործել՝ օգտագործելով անձնական տվյալները:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 43-Ա որոշումը ստեղծում է իրավական հիմք այն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս գործընթացը հիմնված է ՀՀ հարկային օրենսդրության և վարչական ընթացակարգերի վրա, որոնց նպատակը հարկային անվտանգության ապահովումն է:
Ինչպես նշվում է որոշման մեջ, հարկային պարտավորությունների գանձումը տեղի է ունենում հետևյալ քայլերով. առաջին հերթին, հարկ վճարողը ստանում է ծանուցում, որտեղ նշվում են մնացած պարտավորությունները, դրանց գումարներն ու վերջին ժամկետները: Այս ծանուցումը կարող է ուղարկվել ինչպես ֆիզիկական, այնպես էլ էլեկտրոնային միջոցներով:
Եթե հարկ վճարողը չկատարի վճարումը նշված ժամկետում, ապա սկսվում է պարտավորությունների գանձման գործընթացը, որի ընթացքում իրավասու մարմինը իրավունք ունի կիրառել հարկային հաշվարկներ, որոնք կարող են ներառել նաև տույժեր ու տուգանքներ: Այդ իսկ պատճառով հարկ վճարողներին խորհուրդ է տրվում ուշադիր հետևել իրենց հարկային պարտավորություններին, որպեսզի չդառնան այս գործընթացի ենթակա:
Վիճակագրական տվյալներ և ուսումնասիրություններ
Ըստ ՀՀ ՊԵԿ պաշտոնական տվյալների, վերջին տարիներին հարկային պարտավորությունները չկատարելու դեպքերը աճել են, ինչը պահանջում է վարչական մարմինների ակտիվ մոտեցումներ: 2023 թվականի հաշվետվությունները ցույց են տալիս, որ մոտ 15% -ը հարկ վճարողների չի կատարել իրենց պարտավորությունները, ինչը հանգեցնում է ընդհանուր եկամուտների կորուստների: Այս բացը կարող է ազդել պետության ֆինանսական կայունության վրա:
ՀՀ ՊԵԿ-ի իրավաբանները ուսումնասիրել են նաև այն գործոնները, որոնք նպաստել են հարկային պարտավորությունների չկատարմանը. դրանք ներառում են` տնտեսության անկում, գործարար միջավայրի վատթարացում, իրավական և վարչական անորոշություններ: Այդ պատճառով, նշված որոշումը կարևոր քայլ է, որը նախատեսում է ոչ միայն հստակեցում, այլ նաև կանխարգելման միջոցներ:
Դրանով, ՊԵԿ-ը մտադիր է բարելավել հարկային կարգապահությունը՝ ապահովելով ոչ միայն վարչական, այլ նաև կրթական մոտեցում, որտեղ հարկ վճարողները կստանան անհրաժեշտ տեղեկատվություն իրենց պարտավորությունների մասին:
Նախորդ որոշումների ազդեցությունը և արդյունքները
Հարկային պարտավորությունների գանձման գործընթացը չի հանդիսանում նոր երևույթ, և դա ենթադրում է, որ նախկինում կայացած որոշումները մեծ ազդեցություն են ունեցել այս միջավայրի վրա: 2022 թվականին ընդունած որոշումները, որոնք կապված էին հարկերի գանձման բարեփոխումների հետ, արդեն իսկ ցուցադրել են դրական արդյունքներ:
Այսպիսով, 2023 թվականին գրանցվել է մոտ 20% -ի բարելավելում հարկային եկամուտների հավաքագրման ոլորտում, ինչը վկայում է այն մասին, որ հարկ վճարողների շրջանում աճել է գիտակցությունը և պատասխանատվությունը: Նման ջանքերը նպաստում են նաև պետության ֆինանսական կայունությանը:
Նախորդ որոշումները, որոշումների վերաբերյալ հրապարակված տեղեկատվությունը և դրանց արդյունավետության գնահատման մեթոդաբանությունը հիմք են հանդիսանում նաև այս նոր որոշման համար: ՊԵԿ-ը պարբերաբար հրապարակում է հաշվետվություններ, որոնք վերլուծում են հարկային պարտավորությունների կատարման մակարդակը և առաջարկում բարեփոխումներ: