Քայլ առ քայլ՝ հարկային պարտավորությունների գանձման գործընթացը
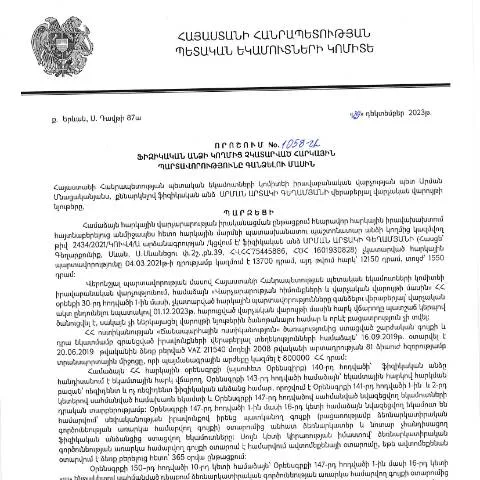
29.12.2023 թվականին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1058-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարման կարգավիճակի վերահսկում։ Այս որոշման շրջանակներում ֆիզիկական անձիք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել հարկային պարտավորությունների գանձման՝ ըստ նախատեսված ընթացակարգի։
Դրանց համար, ովքեր պետք է լրացնեն դիմումը
- Ֆիզիկական անձիք, որոնք ունեն չկատարված հարկային պարտավորություններ;
- Նրանք, ովքեր ցանկանում են կարգավորել իրենց հարկային դրությունը;
- Հարկային մարմինների կողմից զգուշացված անձինք, որոնց նկատմամբ կիրառվել են համապատասխան միջոցներ:
Դիմումի ձևը. Հարցերի և պատասխանների մահացու կարևորություն
Դիմումը պետք է լրացվի հատուկ ձևով, որն արտացոլում է բոլոր անհրաժեշտ տվյալները՝ կապված հարկային պարտավորությունների հետ։ Ֆիզիկական անձինք պետք է ուշադիր ուսումնասիրեն հետևյալ բաժինները.
- Անուն, ազգանուն, հայրենականության թիվ – ճիշտ լրացում է անհրաժեշտ, որպեսզի վարույթը չհետաձգվի:
- Հարկային պարտավորության տեսակը – նշեք, թե որ հարկային պարտավորություններն եք չկատարել:
- Պարտավորության գումար – իսկապես ճիշտ ներկայացրեք պարտքը, քանի որ սխալ տվյալները կարող են բերել ընթացակարգի ուշացման:
Ինչ անել, եթե դիմումը մերժվի
Դիմումն ընդունելուց հետո, եթե իշխանությունները մերժեն, քաղաքացիների համար հասանելի են որոշակի քայլեր:
- Պետք է ուսումնասիրել մերժման պատճառը՝ ըստ որոշման տրամադրված տեղեկությունների;
- Դիմել վերանայման համար `այսինքն` ներկայացնել լրացուցիչ փաստաթղթեր կամ ապացույցներ;
- Եթե խնդիրները շարունակվում են, դիմել օրենքի միջոցով՝ դատարան:
Կառավարական մարմինների միջև համագործակցություն
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք պետական մարմինների համագործակցություն:
- ՀՀ ՊԵԿ - հարկային պարտավորությունների վերահսկողություն;
- ՄԻԱՅՆ - տեղեկատվություն տրամադրող մարմինները, որոնք ուղղակիորեն կապված են հարկային տեղեկատվության հետ;
- Անձնական տվյալների պաշտպանության մարմիններ - պետք է ապահովեն անձնական տվյալների անվտանգությունը:
Ժամանակահատվածներից օգտվելու հնարավորությունը
Այս գործընթացները ենթարկվում են որոշակի ժամկետների:
| Գործունեություն | Ժամկետ |
|---|---|
| Դիմումի ընդունում | 5 աշխատանքային օր |
| Մերժման մասին ծանուցում | 3 աշխատանքային օր |
| Հարկային պարտավորություններն վճարելու ժամկետ | 30 օր |
Դիմումի ներկայացման հերթը
Դիմումը պետք է ներկայացվի Առաջարկությունների կենտրոնում՝ հետևյալ քայլերով:
- Նախապես պատրաստեք բոլոր անհրաժեշտ փաստաթղթեր՝ ըստ պահանջների;
- Առաջարկությունների կենտրոնում գրանցեք դիմումը, սպասեք հաստատմանը;
- Հետևեք դիմումի կարգավիճակին, որը կարող եք ստանալ էլեկտրոնային օնլայն համակարգի միջոցով:
Արտասահմանից քաղաքացիների ներկայացրած դիմումները
Արտասահմանում բնակվող Հայաստանի քաղաքացիները նույնպես կարող են ներկայացնել դիմումը, սակայն պետք է հաշվի առնեն որոշ առանձնահատկություններ:
- Դիմումն պետք է ուղարկվի էլեկտրոնային հասցեով;
- Տվյալները պետք է ստուգվեն՝ ապահովելու համար, որ դրանք համապատասխանեն տվյալ հարկային պարտավորություններին;
- Նրանք, ովքեր չունեն էլեկտրոնային ստորագրություն, կարող են դիմել տեղական դեսպանության օգնությանը:
Կոմպլեքս իրավիճակներում դիմելու ուղեցույց
Եթե դիմողը գտնվում է կոմպլեքս իրավիճակում, օրինակ՝ ֆինանսական դժվարությունների դեպքում, պետք է հաշվի առնել.
- Հնարավորություններն ուսումնասիրել՝ ֆինանսական աջակցության ծրագրերի շրջանակում;
- Դիմել հարկային մարմիններին՝ խնդրելով ժամանակավոր լուծումներ;
- Թույլատրելի է, որ քաղաքացիները դիմեն նաև իրավաբանական խորհրդատվության:
Ապահովագրության գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 1058-Ա որոշումը ենթադրում է, որ եկամտից կամ այլ աղբյուրներից հարկային պարտավորություններ չունեցող անձինք կարող են ենթարկվել համապատասխան միջոցառումներին: Հարկային պարտավորությունները չէին կատարվել, սակայն դա չի նշանակում, որ պարտականությունները մնում են անգործուն, և պետությունն ունի իրավասություն դրանք գանձելու։ Ավելի մանրամասն ներկայացվում է, թե ինչպես է իրականացվում այդ գործընթացը:
Առաջին քայլը հարկային պարտավորությունների գանձման գործընթացում վերաբերում է տեղեկատվության հավաքագրմանը, որտեղ հաշվի են առնվում տարբեր գործառույթները, որոնք կարող են ազդել վճարումների վրա, օրինակ՝ անձի ֆինանսական վիճակը, նախկին հարկային պարտականությունները և այլն: Այդ գործընթացը ներառում է նաև անձի կողմից ներկայացրած դիմումը, որը պետք է լինի լրիվ և ճիշտ:
Երկրորդ կարևոր գործոնը ֆինանսական դժվարությունների դեպքում վճարման ժամկետների երկարաձգումն է, ինչը կարող է պահանջվել նման դեպքերում: Տվյալ վիճակներում հարկային մարմինները կարող են տրամադրել հատուկ պայմաններ, որոնք հնարավորություն կտան անձին լրացուցիչ ժամանակ ունենալ պարտավորությունները կատարելու նպատակով:
Դիմումների համակարգի աշխատանքը
Որպեսզի քաղաքացիները կարողանան դիմումներ ներկայացնել, ՀՀ ՊԵԿ-ը մշակել է էլեկտրոնային դիմումների համակարգ, որտեղ կարող են ներկայացվել բոլոր անհրաժեշտ փաստաթղթերը: Համակարգը նախատեսում է պարզ և հասանելի ձևեր, որոնց միջոցով քաղաքացիները կարող են կատարել իրենց դիմումները:
Միաժամանակ, դիմումների գործընթացում կարևոր է ճիշտ վերլուծություն կատարել՝ ուսումնասիրելով համապատասխան փաստաթղթերը: Օրինակ՝ հարկային հաշիվները, պաշտոնական ծանուցումները և այլ փաստաթղթեր, որոնք կարող են ապահովել դիմումի իրավաչափությունը:
Էլեկտրոնային ձևաթղթերը պարտադիր պետք է լինեն ստորագրված թվային ստորագրությամբ, ինչը կվերացնի ներքին գործընթացներում սխալների հնարավորությունը: Դիմումների գրանցման գործընթացն իրականացվում է ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, ինչը թույլ է տալիս քաղաքացուն հետևել դիմումների վիճակին:
Հարկային պարտավորությունների իրավաբանական հետևանքները
Երբ 1058-Ա որոշման հիման վրա հարկային պարտավորությունները չկատարվելու վերաբերյալ որոշումը կայացվում է, դա կարող է ունենալ համալիր հետևանքներ քաղաքացիների համար: Նախ, հարկային մարմինները կարող են պարտադրել վճարել տուգանքներ, որոնք կարող են ավելացնել ընդհանուր պարտավորությունները և խանգարել անձի ֆինանսական կայունությանը:
Այսպիսով, կարևոր է, որպեսզի քաղաքացիները իմանան իրենց իրավունքներն ու պարտականությունները. նրանք կարող են դիմել իրավաբանական խորհրդատվություն ստանալու համար, որպեսզի պարզեն իրենց սահմանափակումներն ու հնարավորությունները: Ստորև ներկայացնում ենք մի քանի իրավիճակներ, երբ հարկային պարտավորությունները կարող են անհատականացվել:
- Եթե քաղաքացին ունի հիմնավոր պատճառներ, որոնք բացատրում են, թե ինչու չի կարողացել կատարել իր պարտավորությունները, օրինակ՝ առողջական խնդիրներ, նա կարող է ներկայացնել համապատասխան փաստաթղթեր խաղարկելիության վերահսկման նպատակով:
- Անձի ֆինանսական վիճակի վատացումը, որը հանգեցրել է վճարունակության կորուստի, կարող է լինել ևս մեկ հիմք, ըստ որի հարկային մարմինները կարող են վերանայել վճարումների ժամկետներն ու պայմանները:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը պահանջում է զգուշություն և անհրաժեշտ փաստաթղթերի կանոնավոր ներկայացում, ինչն առավելագույնս կվերացնի իրավաբանական խնդիրները: