Ստուգման կարիքները և ներգրավված անձինք
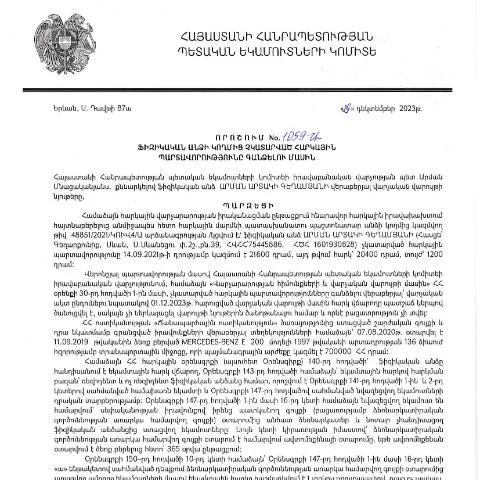
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1059-Ա որոշումը կարևոր փաստաթուղթ է, որն ուղղված է հարկային պարտավորությունների կատարել չկարողացած ֆիզիկական անձանց։ Այս որոշման շրջանակներում հարկային պարտավորությունները վերաբերում են այն դեպքերին, երբ քաղաքացիները չեն կատարել իրենց հարկային պարտավորությունները՝ համապատասխան օրենսդրության պահանջներին։ Այս փաստաթուղթը ներկայացնելու անհրաժեշտություն կարող է ծագել տարբեր պատճառներով, ինչպիսիք են նյութական դժվարությունները, հիվանդությունները կամ այլ անձնական պատճառներ, որոնք hindered կատարել հարկային վճարները։
Վարկանիշներ՝ դիմելու համար
- Ֆիզիկական անձ, ով չէ կատարել հարկային պարտավորությունները;
- Թվային ինքնությունը (ID քարտ) և հարկային հաշվառման համարը;
- Շահագրգիռ կողմի անձնական տվյալների հավաստիացումը;
Դիմումի ձևը և լրացման ուղեցույցներ
Այս փաստաթուղթը պետք է լրացվի ըստ ՀՀ ՊԵԿ հրատարակած ձևի, որը հասանելի է նրանց պաշտոնական կայքում։ Դիմումի ձևը կազմում է հիմնական մաս, որը պարունակում է հետևյալ բաժինները՝
- Անուն, ազգանուն, հայրանուն;
- Հասցե և կապի տվյալներ;
- Հարկային պարտավորության տեսակը և գումարը;
- Խնդրի պատճառները և համապատասխան փաստաթղթերը;
Կարևոր է, որ դիմումը լրացնելիս հնարավորինս ճշգրիտ և ամբողջական տեղեկություններ տրամադրեք, որպեսզի կրկնակի հարցումներ չլինեն:
Ինչպես լրացնել դիմումը
Դիմումն անհրաժեշտ է լրացնել էլեկտրոնային ձևով՝ օգտագործելով անձնական ID քարտը, որը պարունակում է էլեկտրոնային ստորագրություն։ Սա թույլ կտա արագ և արդյունավետ կերպով հաստատել դիմումը:
Դիմումի ուղարկման ալիքներ
Դիմումը կարող է ներկայացվել որպես էլեկտրոնային, թղթային կամ կանխիկ տարբերակով։
Էլեկտրոնային տարբերակ
Դիմումը կարող եք ուղարկել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով՝ ներբեռնված PDF ձևով։ Սա արագ և ժամանակակից մեթոդ է, որը թույլ է տալիս հետևել դիմումի ընթացքին:
Թղթային տարբերակ
Թղթային տարբերակը պատասխանատու մարմնին կարող եք ուղարկել փոստով կամ անձամբ ներկայացնելով համապատասխան հարկային ծառայություններում:
Կանխիկ ներկայացում
Կարող եք նաև դիմումը ներկայացնել դիմումների ընդունման հատուկ բաժնում՝ այնուհետև դիմումը կստանա համապատասխան սքաներ:
Անհրաժեշտ փաստաթղթերը և նախապատրաստման եղանակը
Դիմումի հետ զուգահեռ, անհրաժեշտ է ներկայացնել նաև մի շարք փաստաթղթեր, որոնք կարող են ներառել՝
- Հարկային պարտավորությունների ապացուցող փաստաթղթեր;
- Առողջական կամ այլ անհանգստությունները հաստատող տեղեկանքներ;
- Այլ ապացույցներ, թե ինչու չեն կատարվել հարկային պարտավորությունները;
Փաստաթղթերը նախապատրաստելիս կարևոր է, որ դրանք լինեն ամբողջական և ճշգրիտ, ինչը կօգնի արագացնել գործընթացը:
Ընդունման ժամանակն ու ընթացքը
Դիմումը կարելի է ընդունել մինչև 1 տարի՝ հաշվի առնելով օրենքով սահմանված ժամկետները։ Ընդունված դիմումները վերանայվում են 30 աշխատանքային օրվա ընթացքում:
Հետագա ընթացքը
Եթե դիմումը ընդունվի, իրավաբանական վարչությունը կսկսի գործընթաց, որի նպատակն է վերականգնել հարկային պարտավորությունները՝ հաշվի առնելով ներկայացված փաստաթղթերը:
Համեմատական առանձնահատկությունները այլ ձևերի հետ
Այս փաստաթուղթը հաճախ կարող է շփոթվել այլ դիմումների հետ, սակայն կարևոր է հասկանալ, որ այն ուղղված է բացառապես նրանց, ովքեր չկատարել են հարկային պարտավորությունները։ Ի տարբերություն, օրինակ, հարկային հայտարարագրերի, որոնք ներկայացվում են ժամանակին, այս ձևը նախատեսում է արդեն գոյություն ունեցող պարտավորությունների լուծումը:
Ներառված անձինք և բացառություններ
Փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, սակայն կան նաև բացառություններ, որոնք կարող են ազդել դիմումի ընթացքին:
- Հիվանդության կամ այլ անհանգստությունների պատճառով աշխատանք չունեցող անձինք;
- Քաղաքացիներ, ովքեր գտնվում են պետական ծրագրերի ներքո;
Վերջնական քայլեր և խորհրդատվություն
Եթե փաստաթուղթը ներկայացնելուց հետո որևէ սխալ կամ բացթողում հայտնաբերվի, դիմողի պարտքն է արագորեն շտկել դրանք՝ դիմելով իրավաբանական վարչությանը։ Նաև, խորհուրդ է տրվում սերտ կապվածություն պահպանել համապատասխան իրավաբանական և հարկային մասնագետների հետ, որպեսզի գործընթացը լինի հնարավորինս արագ և արդյունավետ:
Նորարարությունները հարկային պարտավորությունների ապահովման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի դեկտեմբերի 29-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1059-Ա որոշումը նախատեսում է նորարարություններ, որոնք ուղղված են հարկային պարտավորությունների կառավարման բարելավմանը։ Այս որոշմամբ, ՀՀ հարկային օրենսդրությունը ձգտում է բարձրացնել հարկային ենթակա անձանց պատասխանատվությունը, ինչպես նաև նվազեցնել հարկային խախտումների քանակը:
Նոր որոշումը ներառում է էլեկտրոնային հաղորդագրությունների միջոցով հարկային պարտավորությունների մասին տեղեկացման գործընթացը, որը կարող է իրականացվել հարկ վճարողների համար։ Այս գործընթացը հնարավորություն է տալիս, որ հարկային պարտավորություններն ավելի քիչ թափանցիկ լինեն, ինչը կնպաստի ավելի արագ լուծումների գտնումին։
Բացի այդ, որոշումը նախատեսում է նաև հարկային պարտավորությունների գանձման նոր մեթոդներ, որոնք կարող են կիրառվել թե՛ ֆիզիկական, թե՛ իրավաբանական անձանց նկատմամբ։ Այս ծառայության շրջանակներում, հարկային վարչությունը կարող է կիրառել խիստ միջոցներ՝ սկսած վարչական տույժերից մինչև ֆինանսական միջոցների բռնագրավում:
Հարկային պարտավորությունների չկատարման հետևանքները և իրավունքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ բազմազան հետևանքներ, որոնք ներառում են ոչ միայն վարչական տույժեր, այլ նաև քրեական պատասխանատվություն որոշակի պայմաններում։ 1059-Ա որոշումը հատուկ ընդգծում է, որ հարկ վճարողը ունի իրավունքի որոշակի պաշտպանություն, սակայն որոշակի պայմաններում կարող են կիրառվել առավել խիստ ու արագ միջոցներ:
Բացի այդ, հարկ վճարողը կարող է դիմել հարկային վարչությանը՝ խնդրելով ժամանակահատվածի երկարաձգում կամ պարտավորությունների վճարման գործընթացի փուլային իրականացում։ Սա, սակայն, հնարավոր կլինի միայն այն դեպքում, երբ հարկ վճարողը կարողանա ներկայացնել հիմնավոր փաստարկներ, որոնք կհիմնավորեն նրա խնդրանքը:
Օրենքով նախատեսված կարգով, հարկ վճարողները պարտավոր են հետևել ՀՀ ՊԵԿ տրամադրած բոլոր հրահանգներին և հանձնարարված ընթացակարգերին։ Շատ կարևոր է, որ յուրաքանչյուր հարկ վճարող իր իրավունքների ու պարտականությունների մասին տեղեկացված լինի՝ հետո ոչ միայն պաշտպանելու իր իրավունքները, այլ նաև խուսափելու լրացուցիչ տույժերից:
Հարկային պարտավորությունների կառավարումն արագացնելու մեթոդները
Հարկային պարտավորությունների կառավարումն արագացնելու համար ՀՀ ՊԵԿ-ն առաջարկում է մի շարք մեթոդներ, որոնք ուղղված են գործընթացի պարզեցմանը։ Դրանք ներառում են հատուկ ծրագրեր, որոնք հնարավորություն են տալիս հարկ վճարողներին դիմել հարկային վարչությանը էլեկտրոնային եղանակով, առանց անհրաժեշտության անձամբ ներկայանալու:
Էլեկտրոնային դիմումները, որոնք կարող են իրականացվել ՀՀ ՊԵԿ պաշտոնական կայքում, թույլ են տալիս հարկ վճարողներին հեշտությամբ ուղարկել իրենց հարցումները, բողոքները կամ տեղեկատվությունը՝ դյուրին ու արագ սահմանված ժամկետներում:
Մեկ այլ կարևոր մեթոդ, որը նախատեսվում է 1059-Ա որոշմամբ, հանդիսանում է QR-կոդերի օգտագործումը՝ հարկային փաստաթղթերի ստուգման համար։ Սա հնարավորություն է տալիս նվազեցնել կեղծ փաստաթղթերի շրջանառությունը և բարձրացնել հարկային վարչության աշխատանքի թափանցիկությունը:
Այսպիսով, ՀՀ ՊԵԿ-ը շարունակաբար աշխատում է նորարարություններ ներդնելու ուղղությամբ, որպեսզի հարկային պարտավորությունների կառավարումը լինի ավելի արդյունավետ և արդիական: