Հարկային պարտավորությունների գանձման գործընթացը. Հիմնական քայլեր
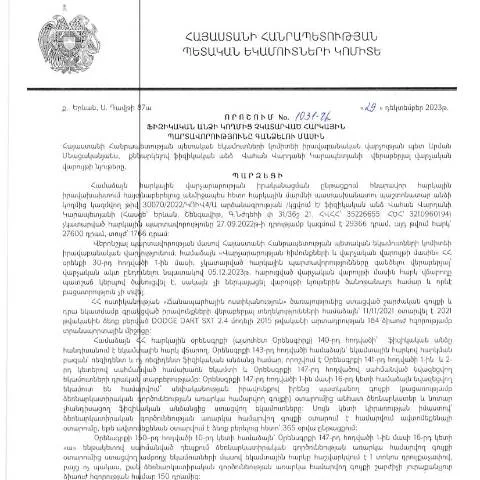
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1031-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն արտահայտում է պետության մոտեցումը հարկային պարտավորությունների կատարումից հրաժարվող անհատների նկատմամբ:
Այս որոշումը նախատեսում է ուղղակի ձևաչափով միջոցառում, որը հնարավորություն է տալիս կառավարությանը արդյունավետ կերպով գանձել հարկային պարտավորությունները ֆիզիկական անձերից:
Գործողությունների հերթականությունը
- Հարկային պարտավորությունների պարզաբանման գործընթաց - Հարկային մարմինը ուսումնասիրում է պարտավորությունների կատարման վիճակը:
- Ծանուցման ուղարկում - Ֆիզիկական անձը ստանում է ծանուցում չկատարված պարտավորությունների մասին:
- Կողմերի միջև երկխոսություն - Անհրաժեշտության դեպքում, հարկային մարմնի և մեկ այլ կողմի միջև քննարկումներ:
- Հարկային պարտավորությունների գանձում - Եթե պարտավորությունները չկատարվեն, կառավարման մարմինը իրականացնում է հարկային պարտավորությունների գանձման գործընթաց:
Ովքեր պետք է լրացնեն այս փաստաթուղթը
Այս որոշման շրջանակներում, հարկային պարտավորությունները չեն կատարող ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, պետք է լինեն պատրաստ ներկայացնելու փաստաթուղթը:
Ընդհանուր առմամբ, հետևյալ անձիք կարող են ընդգրկվել գործընթացում:
- Այն ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ:
- Այդ անձանց իրավաբանական ներկայացուցիչները:
- Հարկային մարմնի աշխատակիցները:
Formularium-in լրացման մանրամասները
Այս փաստաթղթում անհրաժեշտ է ճիշտ լրացնել մի շարք բաժիններ, որոնք պայմանավորված են անձի տվյալներով, հարկային պարտավորությունների չափով և այլ կարևոր տեղեկատվությամբ:
Մանրամասներ յուրաքանչյուր բաժնի համար
- Անուն և ազգանուն - Լրացրեք ձեր ամբողջական անունը և ազգանունը, ինչպես տրամադրված է փաստաթղթերում:
- Հարկային համարը (TIN) - Վստահ եղեք, որ տվյալ համարը համապատասխանում է ձեր անձնական տեղեկություններին:
- Հարկային պարտավորությունների չափը - Նշեք բոլոր չկատարված պարտավորությունները, այդ թվում՝ գումարներն ու ժամկետները:
Փաստաթղթի ներկայացման տարբերակները
Երբ փաստաթուղթը լրացված է, այն կարելի է ներկայացնել տարբեր եղանակներով:
- Էլեկտրոնային ներկայացում - Կառավարության պաշտոնական կայքում, ձեր անձնական հաշիվով:
- Փաստաթղթի ֆիզիկական ներկայացում - Հարկային մարմնի գրասենյակներում:
- Գրանցման գրանցում - Համակարգման գրասենյակներում:
Ինչ անել, եթե փաստաթղթի ներկայացումը մերժվի
Եթե դուք ստանում եք մերժում, կարևոր է հասկանալ, թե ինչու է դա տեղի ունեցել:
- Դուք կարող եք դիմել վերաքննության՝ ներկայացնելով լրացուցիչ ապացույցներ:
- Բաժինների բացթողումների կամ սխալների դեպքում կարող եք լրացնել և նորից ներկայացնել:
- Զանգահարել կամ այցելել հարկային մարմին՝ շեշտելու ձեր իրավիճակն ու խնդիրը:
Որպեսզի իրավունքներդ պաշտպանված լինեն
Հարկային պարտավորությունների կառավարումը պարտադիր է, ուստի հիշեք ձեր իրավունքների և պարտականությունների մասին:
- Առաջարկվող վարկերի գրանցման իրավունք - Հարկային մարմինն ունի պարտավորություն ձեզ տեղեկացնել:
- Հարկային դժբախտությունների վերացման իրավունք - Դուք իրավունք ունեք ներկայացնել հայտարարություն:
- Հարկային պարտավորությունների վերանայման իրավունք - Դուք կարող եք ուսումնասիրել վարչական ակտերը:
Պատմություն և կարգավորումներ
Այս փաստաթուղթը ստեղծվել է նպատակով կարգավորելու հարկային պարտավորությունների գանձման գործընթացը՝ հիմք ընդունելով վարչական գործընթացների օրենսգիրքը (HO-139-N, փոփոխված 2025թ.):
Հարկային պարտավորությունների գանձում իրականացնելու քաղաքականությունը սահմանված է պետության կողմից՝ նպատակ ունենալով ապահովել համեմատական և արդար պայմաններ:
Վերջնական ծանոթություն
Այս որոշումը կարևոր դեր է խաղում մեր հարկային համակարգի արդյունավետության ու արդարության ապահովման գործում: Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձումը ներկայացնում է պետական համակարգի կարևորագույն բաղադրիչներից մեկը:
Հարկային պարտավորությունների ճիշտ իրականացումը կարևոր է, և դրա ընթացքում իրավունքի պահպանման պարտականությունը դնում է նաև քաղաքացիների վրա:
Տոքենիզացիայի գործընթացը և հարկային պարտավորությունների կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, հիմք ընդունելով Վահան Վարդանի Կարապետյանի 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1031-Ա որոշումը, մանրամասն ուսումնասիրել է հարկային պարտավորությունների կատարումը և դրանց տոքենիզացիայի գործընթացը: Այս գործընթացը հնարավորություն է տալիս ֆիզիկական անձանց ավելի արդյունավետ կերպով կառավարելու իրենց հարկային պարտավորությունները: Տոքենիզացիայի միջոցով քաղաքացիները կարող են վիրտուալ միջավայրում տեսնել իրենց հարկային պարտավորությունները, դրանց ընթացքը և կատարելու համար անհրաժեշտ քայլերը:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը հիմնվում է ՀՀ հարկային օրենսդրության տարբեր դրույթների վրա, որոնք նախատեսում են պարտադիր վճարումներն ու դրանց կատարումը: 1031-Ա որոշման շրջանակներում, կարևոր է նշելը, որ հարկային պարտավորությունները կարող են պարբերաբար վերանայվել և ճշտվել, կախված քաղաքացիների ֆինանսական վիճակից և այլ գործոններից: Այդ պատճառով, յուրաքանչյուր քաղաքացի պետք է ուշադիր հետևի իր հարկային պարտավորությունների կատարմանը և տեղեկացված լինի հնարավոր փոփոխությունների մասին:
Էլեկտրոնային ծառայությունների օգտագործման առավելությունները
Էլեկտրոնային ծառայությունները, որոնք տրամադրվում են ՀՀ ՊԵԿ-ի կողմից, մեծապես simplifiy արեցին հարկային պարտավորությունների գործընթացը: Քաղաքացիները կարող են օգտվել անձնական թվային ստորագրությունից և նույնականացումից, ինչը ապահովում է անվտանգություն և արագություն: Հարկային պարտավորությունների կատարումը կարող է իրականացվել ցանկացած վայրից, և դիմումները կարող են ներկայացվել էլեկտրոնային եղանակով, խուսափելով զանգվածին և հերթերին: Մասնավորապես, հարկային պարտավորությունների վերաբերյալ տեղեկատվության ստացումը և դրանց կատարումը դարձել են առավել հասանելի և արդյունավետ: