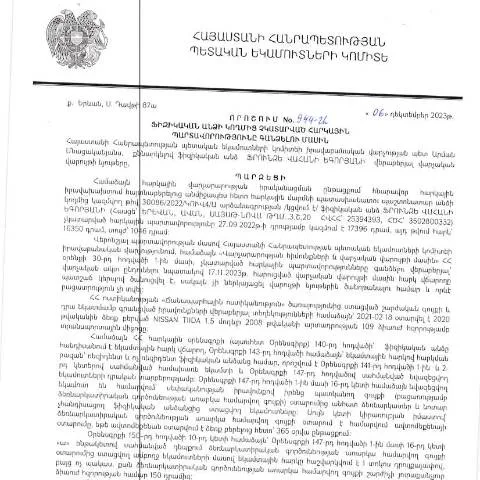
Հայաստանում հարկային պարտավորությունների գանձման պաշտոնական գործընթացը
Հայաստանի Հանրապետությունում ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման դեպքերը մշտապես ուշադրության կենտրոնում են գտնվում: 06.12.2023թ-ին Կառավարության որոշմամբ հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 944-Ա որոշումը նախատեսում է հատուկ ընթացակարգեր, որոնք պետք է իմանան ինչպես հարկային մարմինները, այնպես էլ հարկ վճարողները:
Որոնք են հիմնական պահանջները վարչական ընթացակարգում
Հայաստանի հարկային օրենսդրության շրջանակներում ֆիզիկական անձանց հարկային պարտավորությունները գանձելու համար նախատեսված ընթացակարգում որոշակի պահանջներ են առկա:
- Հարկային պարտավորությունների ճանաչում. Հարկ վճարողը պետք է հստակորեն գիտակցի, թե ինչ պարտավորություններ ունի, և ինչպես կարող է դրանք կատարել:
- Պահանջների ժամանակին ներկայացում. Հարկային մարմինները թույլ են տալիս օրենքով սահմանված ժամկետներում ներկայացնել անհրաժեշտ փաստաթղթերը:
- Փաստաթղթաշրջանառություն. Համապատասխան փաստաթղթերի ճիշտ լրացումը և դրանց ներկայացումը մասնագիտական ձայնագրության համար:
Ֆորմայի կառուցվածքը և լրացման առանձնահատկությունները
944-Ա որոշման շրջանակներում ներկայացվող հայտի ֆորման ունի մի շարք հատուկ բաժիններ, որոնք պահանջվում են լրացնել:
| Բաժին | Նկարագրություն |
|---|---|
| Հայտարարող անձի տվյալներ | Անուն, ազգանուն, ծննդյան ամսաթիվ, ՀՎՀՀ: |
| Հարկային պարտավորությունների նկարագրություն | Պարտավորությունների տեսակը, նրանց չափը: |
| Հարկ վճարողի համբավի տվյալներ | Ֆիզիկական անձի սոցիալական ապահովության համարը: |
Հարցման ֆորմայի յուրաքանչյուր բաժինը պետք է լրացվի մանրամասն և ուշադիր: Խուսափեք սխալներից, քանի որ դրանք կարող են դրդել պահանջի մերժման:
Թղթապանակի կազմը և անհրաժեշտ փաստաթղթերը
Ֆորմայի հետ միասին անհրաժեշտ է նախապատրաստել որոշ փաստաթղթեր, որոնք կարող են լինել:
- Իրավական փաստաթուղթ. Ինքնակազմակերպման կամ այլ կազմակերպության հիմնադիր փաստաթուղթ:
- Հարկային պարտավորությունների հաստատող փաստաթղթերը. Անհրաժեշտ վճարումների կամ պարտավորությունների վերաբերյալ տեղեկություններ:
- Ընդունման փաստաթուղթ. Համաձայնեցման կամ այլ վարչական փաստաթղթերի պատճեններ:
Դեպոզիտային ալիքներ և դրանց առանձնահատկությունները
Դիմումը կարող է ներկայացվել տարբեր ալիքներով, որոնցից յուրաքանչյուրը ունի իր առանձնահատկությունները:
- Անցանց համակարգ. Հայտը կարող է ներկայացվել համապատասխան կայքում, օգտագործելով էլեկտրոնային ստորագրություն:
- Այնուհետև կարող է ներկայացվել նաև անձամբ. Հարկային մարմնի գրասենյակում:
- Փոստային ծառայություն. Վճարում և փաստաթղթերի ներկայացում վճարովի ծառայություններով:
Երբ և ինչպես է իրականացվում հաստիքի ընթացքը
Վարչական ընթացակարգերի ժամկետները տարբերակվում են ըստ որակների և դեպքերի:
- Հայտը ներկայացնելու վերջնաժամկետ. 2024-ի փետրվարի 12-ից հետո հայտերը պետք է ներկայացվեն:
- Վերլուծության ժամկետ. Հարկային մարմինը պետք է պատասխան ներկայացնի 30 օրվա ընթացքում:
- Հայտի վերջնական ընթացք. Հնարավոր է, որ պահանջված վճարումները կատարվեն համապատասխան ժամանակահատվածում:
Պատասխանատու մարմինները և նրանց դերակատարությունը
Դիմումը վարելու համար պատասխանատու են մի շարք մարմիններ:
- ՀՀ ՊԵԿ: Հարկային պարտավորությունների կառավարումը:
- Մարդու իրավունքների պաշտպան: Եթե հարկ վճարողի իրավունքները խախտվել են:
Այս մարմինները ունեն տարբեր դաշտեր իրենց գործունեության մեջ, սակայն կարևոր է, որ նրանք աշխատեն միասնական համակարգում:
Հնարավոր խնդիրներ և դրանց լուծումներ
Դիմումը ներկայացնելու ընթացքում կարող են առաջանալ մի շարք խնդիրներ:
- Սխալ տվյալներ: Եթե հայտը մերժվի սխալների պատճառով, անհրաժեշտ է վերանայել տվյալները:
- Ժամկետների ուշացում: Եթե ժամկետը անցած է, դիմումը կարող է մերժվել:
- Տվյալների բացակայություն: Անհրաժեշտ փաստաթղթերի բացակայությունը կարող է առաջացնել խնդիրներ:
Հարկային պարտավորությունների զգալիություն
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման արդյունքում կարող են առաջանալ նաև ավելի խորը հարցեր:
- Կենսակերպի ազդեցություն: Հարկային պարտավորությունների չկատարմամբ կարող է վնասել անձի սոցիալական վիճակը:
- Իրավական հետևանքներ: Իրավական հարցեր կարող են առաջանալ:
- Հասարակական կարծիքի ազդեցություն: Հարկային պարտավորությունների չկատարումը կարող է ազդել հասարակական կարծիքի վրա:
Դրա համար կարևոր է, որ ֆիզիկական անձինք բանակցեն հստակ, ճիշտ և ժամանակին:
Ձեռնարկվող միջոցառումներ և իրավական հետևանքներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 06.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 944-Ա որոշումը առկա է հարկային պարտավորությունների իրականացման գործընթացի արդյունավետության բարձրացման նպատակներով: Այս որոշմամբ նախատեսվում են գործողություններ, որոնք ուղղված են հարկապարտավորություններ չկատարած անձանց նկատմամբ: Այդ գործողությունները ներառում են հարկային պահանջների ուղղվածություն, հարցումների իրականացում, ինչպես նաև հարկային գործերի վարումը՝ հստակեցված կարգով:
Նախատեսվում են վարչական ընթացակարգեր, որոնց շրջանակներում հարկային պարտավորություններ չկատարած անձը կարող է ներկայացնել հիմնադրույթներ: Հարկային մարմնի կողմից ներկայացված պահանջների վերաբերյալ պատասխանները պետք է տրամադրվեն ռացիոնալ ժամկետներում, ինչը թույլ է տալիս ապահովել հարկային կարգի հետևողականությունը:
Հարկային պարտավորությունների գանձման մեթոդներ
944-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման մեթոդները ներառում են հետևյալ քայլերը:
- Հարկային պարտավորությունների վերաբերյալ տեղեկատվության հավաքում և վերլուծություն, ինչը ներառում է հարկային հայտարարագրերի ստուգումը և հարկային հաշվետվությունների համեմատությունը:
- Շահառուների թիրախավորում՝ ըստ չկատարված պարտավորությունների և նրանց ֆինանսական վիճակի, ինչը թույլ է տալիս ավելի արդյունավետ մոտեցումներ կիրառել:
- Միջանկյալ վճարումների ձևակերպում՝ ունենալով հնարավորություն, որ հարկապարտավորություններ չկատարած անձը կարող է ընտրել վճարման ավելի հարմար տարբերակներ:
- Հարկային պարտավորությունների գանձման միաժամանակյա իրականացում՝ վարչական միջնորդության միջոցով, ինչը նվազացնում է լրացուցիչ տույժների կիրառման անհրաժեշտությունը:
Առնչվող իրավական գործողություններ և պաշտպանական հնարավորություններ
Ֆիզիկական անձինք, որոնք հայտնվել են որոշման ազդեցության տակ, ունեն իրավական հնարավորություններ՝ պաշտպանական միջոցներ կիրառելու համար: Դրանք ներառում են:
- Իրավական խորհրդատվության ստացում՝ մասնագիտացված իրավաբաններից, որոնք կարող են վերացական և գործնական խորհուրդներ տրամադրել:
- Վարչական բողոքի ներկայացում ՀՀ ՊԵԿ՝ 944-Ա որոշման վերաբերյալ, ինչը կարող է թույլ տալ վերանայել որոշման պայմանները:
- Հարկային պարտավորությունների վերանայման վերաբերյալ դիմում ներկայացնել, որը պետք է հիմնված լինի փաստացի տվյալների վրա, որոնք կարող են անդրադառնալ ազգաբնակչության կամ սոցիալական կարգավիճակի փոփոխմանը:
Եվս մեկ կարևոր ասպեկտ է այն, որ հարկային մարմինները պարտադիր պետք է ապահովեն դիմողներին անհրաժեշտ տեղեկատվություն՝ գործընթացների մասին, ինչպես նաև եղանակները՝ դիմումներն ու պահանջները ներկայացնելու համար: