Նպատակ և դեր
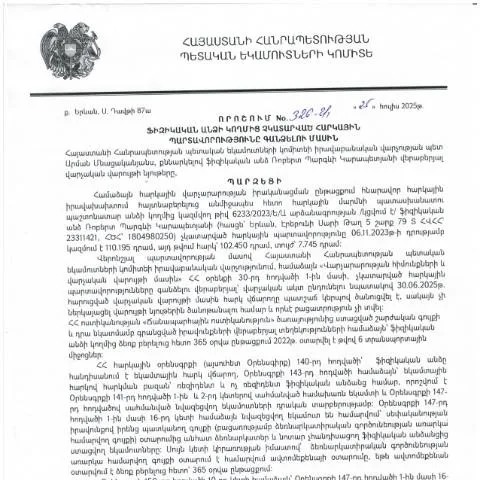
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.07.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 326-Ա որոշումն ունի մի քանի կարևոր նպատակներ, որոնք ուղղված են հարկային օրենքների կիրառմանը և տնտեսության կայունությանը: Այս որոշումը վերաբերում է այն դեպքերին, երբ քաղաքացի կամ ֆիզիկական անձ չի կատարել իր հարկային պարտավորությունները, և այդ պատճառով պետությունը պարտավոր է ձեռնարկել քայլեր այդ պարտավորությունները կատարելու համար:
Ովքեր են կարողանում դիմել և ինչ պայմաններով
Դիմումը կարող են ներկայացնել բոլոր ֆիզիկական անձիք, ովքեր պարտքեր ունեն հարկային վարչությանը: Սակայն, որոշ դեպքերում կարող են լինել բացառություններ, ինչպիսիք են:
- Եթե դիմողը ենթարկվում է իրավաբանական անձի սահմանաչափերին կամ մասնավոր անձի կարգավիճակին:
- Եթե դիմողը ունի զգալի ֆինանսական դժվարություններ, որոնք հաստատված են համապատասխան փաստաթղթերով:
- Եթե դիմողն անչափահաս է, ապա նրա ներկայացուցիչը պետք է ներկայացնի դիմումը:
Դիմումի լրացման ընթացակարգը
Դիմումի լրացումը պետք է կատարվի ուշադիր և համապատասխանեցնելով բոլոր պահանջներին: Ընդհանուր առմամբ, անհրաժեշտ է նշել հետևյալ տեղեկությունները:
- Անուն և ազգանուն: Պետք է լրացնել ամբողջական անունը և ազգանունը:
- ՀԾՀ և ՀՎՀՀ: Պետք է նշել հարկային և անձնային կոդերը:
- Հարկերի տեսակը: Ցուցադրել չկատարված հարկային պարտավորությունների տեսակները:
- Չկատարված գումարը: Նշել չկատարված գումարը, որը պետք է վճարեք:
Որտեղ ներկայացնել դիմումը
Դիմումը կարելի է ներկայացնել տարբեր եղանակներով:
- Էլեկտրոնային եղանակով: ՀՀ ՊԵԿ առցանց հարթակների միջոցով, որտեղ անհրաժեշտ է մուտք գործել ձեր անձնական հաշվին:
- Թղթային ձևով: Դիմումը կարելի է ներկայացնել ՀՀ ՊԵԿ տեղամասային կենտրոններում, որտեղ կասեցման կամ մերժման դեպքում կարող եք ստանալ համապատասխան բացատրություններ:
- Գուչի միջոցով: Եթե անհրաժեշտություն կա, դիմումը կարելի է ուղարկել գրելու ձևով:
Սպասումների ընթացքը և կարգը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները ունեն 15 գործանմուտք օր՝ դրա լուծման համար: Այս ընթացքում կարող եք ստանալ տեղեկություններ ձեր դիմումի վերաբերյալ:
Հարկային մարմինը պատասխան տալու դեպքում կարող է ուղարկել՝
- Ընդունում: Եթե ձեր դիմումը ընդունվել է, ապա ձեզ կհայտնվի վճարման ժամկետները:
- Մերժում: Եթե դիմումը մերժվի, հարկային մարմինը պետք է տրամադրի պատճառները:
Քայլեր մերժման կամ սխալների դեպքում
Եթե ձեր դիմումը մերժվել է, կամ դուք գտնում եք, որ ձեր դիմումը սխալ է լրացված, կարող եք դիմել վերաքննիչ մարմնի: Այս դեպքում պետք է ներկայացնեք փաստաթղթերը, որոնք հիմնավորում են ձեր պահանջները:
- Գրավոր դիմում վերաքննիչ մարմնին:
- Հարկային պարտավորությունների վերաբերյալ բոլոր համապատասխան փաստաթղթերը:
Պետական կարգավորումներ և օրենքներ
Այս որոշումն ընդունվել է ՀՀ կառավարության կողմից և հիմնված է ՀՀ վարչական գործընթացների օրենսգրքի վրա (HO-139-N): Ընդհանուր առմամբ, օրենքը նախատեսում է հարկային պարտավորությունների կատարման կազմակերպում, ինչը հստակեցնում է պետության և քաղաքացիների իրավունքները:
Արդյունքների և հետևանքների գնահատում
Յուրաքանչյուր դիմումի արդյունքը կարող է ազդեցություն ունենալ քաղաքացիների վրա: Եթե պարտավորությունները չեն կատարվել, հնարավոր են հետևյալ հետևանքները:
- Ժամանակավոր սահմանափակումներ: Կարող են սահմանափակվել որոշ իրավունքներ, ինչպիսիք են՝ հաճախելու գումարային հաստատություններ կամ արտագնա գործարքներ:
- Տուգանքներ: Չկատարված հարկերի նկատմամբ կարող են կիրառվել տուգանքներ:
Հնարավորությունները և իրավունքները
Ամեն քաղաքացի իրավունք ունի դիմել վերաքննիչ մարմնին, եթե նա չի համաձայվում ընդունված որոշման հետ: Այս ընթացքում նա ունի նաև հետևյալ իրավունքները:
- Ապահովելու ուշադրություն իր իրավիճակին:
- Ներկայացնելու բոլոր անհրաժեշտ փաստաթղթերը:
- Հնարավորություն ստանալ հակադարձելու դիմումը:
Դրական ազդեցություններ և հետևանքներ հարկային պարտավորությունների գանձման որոշման
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 25.07.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 326-Ա որոշումը իրավական գործիք է, որը նախատեսում է հարկային պարտավորությունների գանձման գործընթացում կիրառվող մեթոդաբանություն և պայմաններ։ Դրա հիման վրա կարելի է առանձնացնել մի քանիսը դրական ազդեցություններ, որոնք կազդեն ինչպես վարչական համակարգի, այնպես էլ հարկ վճարողների համար:
Առաջին հերթին, հարկային պարտավորությունների ժամանակին և արդյունավետ գանձումը կնպաստի պետական բյուջեի լրացմանը, ինչը, համապատասխանաբար, կբարձրացնի հանրային ծառայությունների որակը և հասանելիությունը։ Երկրորդ, այս որոշումը խրախուսում է քաղաքացիներին ճշգրտորեն կատարել իրենց հարկային պարտավորությունները, քանի որ թերացման դեպքում նրանք կարող են հանդիպել իրավական հետևանքների՝ կապված իրենց ֆինանսական պարտավորությունների չկատարման հետ:
Երրորդ, որոշման կայացմամբ ստեղծվում են էլ ավելի բարձր պահանջներ հարկային մարմինների համար, որոնք պարտավորվում են ավելի սերտ ու արդյունավետ վերահսկել հարկային պարտավորությունների կատարման ընթացքը։ Սա կնպաստի վարչական թափանցիկության և հաշվետվողականության բարձրացմանը, ինչը, իրականում, կարող է բերել նաև հասարակության վստահության աճին հարկային մարմինների նկատմամբ:
Քաղաքացիների իրավունքները և պարտականությունները հարկային պարտավորությունների գանձման գործընթացում
Հայաստանի Հանրապետությունում յուրաքանչյուր ֆիզիկական անձ, որը ստանում է որոշակի եկամուտներ, ենթակա է հարկային պարտավորությունների կատարումի։ 326-Ա որոշմամբ պարտադիր սահմանվում են ոչ միայն քաղաքացիների պարտականությունները, այլև նրանց իրավունքները՝ կապված հարկային պարտավորությունների գանձման հետ։
Առաջին հերթին, հարկ վճարողները իրավունք ունեն ստանալ մանրամասն տեղեկություններ իրենց հարկային պարտավորությունների մասին, այդ թվում՝ թե ինչ գումարներ և ի՞նչ ժամկետներում են նրանք պարտավոր եղել վճարել։ Արագ և արդյունավետ տեղեկատվության ստացումը հիմնված է էլեկտրոնային ծառայությունների, ինչպես նաև ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
Նաեւ, քաղաքացիներն ունեն իրավունք վիճարկել որոշման օրինականությունը, եթե նրանք կարծում են, որ որոշումը կայացվել է օրենքի խախտմամբ կամ եթե դրանք չունեն համապատասխան պարտավորություններ։ Վիճարկման գործընթացը պետք է իրականացվի համապատասխան կարգով, ինչը նշանակում է, որ հարկ վճարողը պետք է ներկայացնի իր փաստարկները և ապացույցները իրավաբանական մարմիններին:
Այսպիսով, հարկ վճարողներին այլևս դժվարություններ չեն սպասվում իրենց իրավունքների պաշտպանությունում, քանի որ 326-Ա որոշումը ամբողջովին աջակցում է նրանց իրավական խնդիրների լուծմանը:
Ազգային օրենսդրության ներդիրումը միջազգային ստանդարտներին
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը մեկ քայլ է towards միջազգային հարկային ստանդարտներին համահունչ ազգային օրենսդրության կատարելագործման գործընթացում։ Այս որոշումը հնարավոր է համարել Հայաստանի Հանրապետությունում հարկային վարչարարության զարգացման հիմնական բաղադրիչներից մեկը, որը նպաստում է միջազգային գործընկերների հետ համագործակցությանը և ներդրումների խրախուսմանը:
Նախ, հարկային պարտավորությունների գանձման գործընթացի պարզեցումը՝ համապատասխան միջազգային ստանդարտների, ուղիղ ազդեցություն կունենա Հայաստանի տնտեսական զարգացման վրա, քանի որ այն կարող է խթանել օտարերկրյա ներդրումները՝ ստեղծելով ավելի բարենպաստ հարկային միջավայր։ Սա, իր հերթին, կհանգեցնի նոր աշխատատեղերի ստեղծմանը և տնտեսության պատասխանատու աճին:
Բացի այդ, այս որոշումը նպաստում է նաև երկրի միջազգային հեղինակությանը, քանի որ այն ներդրում է արմատական բարեփոխումների, որոնք ուղղված են հարկային վարչարարության թափանցիկության և հաշվետվողականության բարձրացմանը։ Նմանօրինակ քայլերը կարող են դառնալ հիմք միջազգային ֆինանսական հաստատությունների կողմից Հայաստանի կողմից աջակցություն ստանալու համար:
Միաժամանակ, ՀՀ ՊԵԿ-ը պետք է շարունակաբար աշխատի միջազգային փորձի ուսումնասիրության և կիրառման վրա, որպեսզի ապահովի երկրի հարկային համակարգի արդյունավետությունը և արդիականությունը։ Այս ուղղությամբ տարվող աշխատանքները կնպաստեն ոչ միայն Հայաստանի տնտեսության կայուն զարգացմանը, այլև՝ քաղաքացիների իրավունքների պաշտպանությանը: