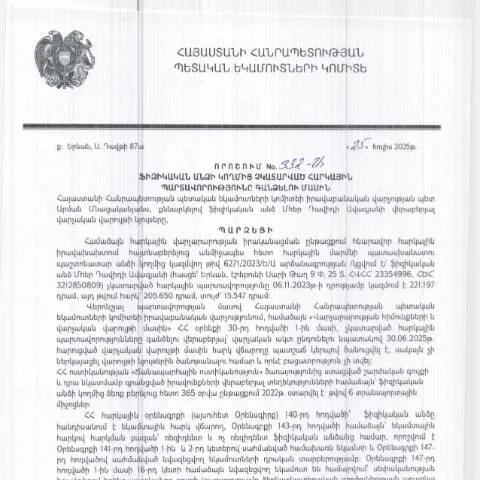
Իրավաբանական վարչության որոշումը՝ հարկային պարտավորությունների մասին
Իրավաբանական վարչության պետի կողմից տնտեսվարողների հարկային պարտավորությունները գանձելու գործընթացը գալիս է կարևոր փուլերից մեկը՝ ՀՀ ՊԵԿ իրավաբանական վարչության 2025 թվականի հուլիսի 25-ի որոշմամբ։ Այս որոշումը, որը հրապարակվել է 2025 թվականի սեպտեմբերի 2-ին, նպատակ ունի կարգավորել և հստակեցնել այն ընթացակարգերը, որոնք պետք է կիրառվեն ֆիզիկական անձանց հարկային պարտավորությունների գանձման համար։
Ովքեր կարող են կիրառել որոշումը
Այս որոշումն ընդգրկում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Միևնույն ժամանակ, որոշման կիրառությունն ունեն նաև բացահայտ պայմաններ՝ օրինակ, եթե անձը գտնվում է հարկային իրավախախտման վիճակում կամ չի ներկայացրել հարկային հաշվետվություններ։
Հարկային պարտավորությունների կատարման գործընթացը
- Իրավաբանական վարչությունը սկսում է գործընթացը՝ ստուգելով՝ արդյոք անձը մտնում է հարկային պարտավորությունների կատարման շրջանակ։
- Եթե պարզվում է, որ պարտավորությունները չկան կատարված, ապա հարկատունը ստանում է համապատասխան ծանուցում, որտեղ նշվում են պարտավորությունների մարելու պայմանները։
- Ծանուցումը հիմնականում ուղարկվում է էլեկտրոնային տարբերակով, ինչը արագացնում է տեղեկության փոխանցումը։
Ինչպես լրացնել և ներկայացնել հայտը
Հայտի լրացման գործընթացը պահանջում է հատուկ ուշադրություն, քանի որ ցանկացած սխալ կարող է привести խոչընդոտների։ Առաջին քայլը պետք է լինել հարկային տեղեկատվության ստուգումը՝ հարկային նորություններում։
Այդուհետ, հարկ է լրացնել համապատասխան հայտը, որը, որպես կանոն, ներկայացվում է Դիմում-Հայտ N2 ձևով։
Հայտի հիմնական բաժինները
- Հարկային համարը: հարկատվի նույնականացնող համարը, որը պետք է լրացնել անվտանգ և ճշտորեն։
- Անուն ազգանուն: հարկատուի լրիվ անուն ազգանունը, լինի նաև անծանոթ անձը, որն առնչվում է հարկային պարտավորություններին։
- Հարկային պարտավորությունների մանրամասները: պետք է ներկայացնել հստակ տեղեկություններ՝ այդպիսով վստահությունը ավելացնելու համար։
Հայտն ուղարկելու միջոցները
Հայտը կարող է ուղարկվել էլեկտրոնային տարբերակով՝ հարկային համակարգի միջոցով, կամ ֆիզիկական տարբերակով՝ ուղարկելով իրավաբանական վարչությանը։
Դրանցից յուրաքանչյուրի համար կարևոր է նաև պահպանել փաստաթղթավորման ու հաստատման կանոնները։ Որպեսզի այլևս խնդիրներ չառաջանան, հարկ է ուղարկել հայտը ժամանակին՝ ամեն դեպքում՝ 30 օրում՝ ծանուցում ստանալուց հետո։
Զարգացման գործընթացը
- Հայտի ներկայացում, որի ընթացքում հարկատուն պետք է ստանա հաստատում։
- Հարգային վարչությունը ստուգում է հայտը և անհրաժեշտության դեպքում կարող է պահանջել լրացուցիչ փաստաթղթեր։
- Եթե հաստատում ստացվել է, ապա գործընթացն անցնում է դեպի հաջորդ քայլ՝ հարկային պարտավորությունների կատարման պարտավորությունների ձևավորում։
Մասնավոր դեպքեր և բացառություններ
Հարկային պարտավորությունների գանձման գործընթացում կարող են լինել մի քանի բացառություններ, որոնց վերաբերյալ հարկատուները պետք է տեղյակ լինեն։
Օտարերկրյա քաղաքացիների համար
Օտարերկրյա քաղաքացիների նկատմամբ կիրառվող պահանջները կարող են տարբեր լինել՝ կախված նրանց բնակության երկրի հարկային օրենսդրությունից։ Այսպիսի դեպքերում անհրաժեշտ է նաև լրացնել Դիմում-Հայտ N3՝ հատուկ ձևով, որը նախատեսված է արտասահմանյան քաղաքացիների համար։
Մանկական իրավահաջորդություն
Եթե հարկային պարտավորությունները վերաբերում են երեխաների կամ ընդհանրապես անչափահասների, ապա անհրաժեշտ է ներկայացնել լրացուցիչ փաստաթղթեր՝ ծնողական իրավունքների հաստատման վերաբերյալ։
Սխալների կամ բացթողումների դեպքում
Եթե հետագա գործընթացում հայտնաբերվում են սխալներ կամ բացթողումներ, ապա հարկ է իմանալ, որ կազմակերպությունը ունի առանցքային ժամկետներ՝ բողոքարկման կամ փոփոխություններ կատարելու համար։ Այդ ժամկետը կազմում է 15 օր՝ որոշման կայացման օրը։
Օրինակ, եթե հարկատուն չի կատարել որևէ ներկայացված պայման կամ չի տրամադրել անհրաժեշտ փաստաթուղթ, ապա պետք է անհապաղ կապ հաստատել իրավաբանական վարչության հետ։
Սխալների վերացումը
- Կապ հաստատել վարչության հետ և տեղեկանալ՝ ինչ փաստաթղթեր են անհրաժեշտ վերացման համար։
- Ներառեք բոլոր պահանջված փաստաթղթերը և շնորհեք լրացված հայտը։
- Ստացեք հաստատման մասին տեղեկություն և հետևեք կարգավորմանը։
Հաջորդ քայլերը որոշման կայացումից հետո
Որոշման կայացումից հետո, հարկատուն պետք է ուշադիր հետևի իր հարկային պարտավորություններին։
Հակառակ դեպքում, նորից կարող են առաջանալ խնդիրներ՝ հարկային պարտավորությունների ստուգում կամ լրացուցիչ գրանցումներ։
Պատասխանատվություն
Եթե պարտավորությունները չեն կատարվում, ապա հարկային վարչությունն իրավունք ունի կիրառել համապատասխան վարչական պատասխանատվություն՝ կախված գործի հանգամանքներից։
Հարկային պարտավորությունների կատարման առաջին քայլը տրամադրել պարտաճանաչություն և շտկել բացթողումները ժամանակին։
Ամփոփում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված որոշումը կարևոր քայլ է հարկային պարտավորությունների արդյունավետ կառավարման համար։ Ֆիզիկական անձանց հարկային պարտավորությունների գանձումը ստեղծում է հնարավորություն հարկային համակարգի կայունության և քաղաքացիների հարկային գիտակցության բարձրացման համար։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից մշակված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 332-Ա որոշումը մանրամասնում է, թե ինչպես է իրականացվելու հարկային պարտավորությունների գանձման գործընթացը: Այս գործընթացը ներառում է մի շարք փուլեր, որոնք նախատեսում են իրավական խողովակներ, ծառայությունների մատուցում, ինչպես նաև պարտավորությունների կատարման ժամկետների պահպանման վերահսկողություն:
Առաջին հերթին, հարկային պարտավորությունները չեն կատարվելու դեպքում, ՀՀ ՊԵԿ-ն ունի իրավունք օրենսդիր կարգով սկսել պարտավորությունների գանձման գործընթացը: Այս մասին անհրաժեշտ տեղեկությունները կարող են ստացվել ֆինանսական և հարկային համակարգերի միջոցով, որոնք ապահովում են պատշաճ տեղեկատվական փոխանակություն:
Գանձման գործընթացը սկսվում է համապատասխան ծանուցման տրամադրումից, որտեղ նշվում են չկատարված պարտավորությունների մանրամասները: Ծանուցմանը կից ներկայացվում են նաև այն փաստաթղթերը, որոնք անհրաժեշտ են հարկերի գանձման համար, այդ թվում՝ շահույթի հաշվետվությունները, հարկային կտրոնները և այլ անհրաժեշտ փաստաթղթեր:
Հարկային պարտավորությունների գանձման գործընթացը տեղի է ունենում գլխավորապես էլեկտրոնային ծառայությունների միջոցով՝ օգտագործելով ՀՀ ՊԵԿ-ի պաշտոնական կայքը, որտեղ քաղաքացիները կարող են հետևել իրենց հարկային պարտավորությունների կատարմանը:
Հարկային վճարումների գանձման առանձնահատկությունները
Հարկային վճարումների գանձման գործընթացը ենթադրում է նաև որոշակի առանձնահատկություններ, որոնք վերաբերում են ֆիզիկական անձանց՝ քաղաքացիներին. օրինակ՝ վճարումների հնարավորություն տրվելու տարբերակներն ու ժամկետները: ՀՀ ՊԵԿ-ն ունի իրավասություն կարգավորել այն ժամանակահատվածը, որի ընթացքում քաղաքացիները պետք է կատարեն իրենց հարկային պարտավորությունները:
Ինչպես նշվում է 332-Ա որոշման մեջ, քաղաքացիները պարտավոր են վճարել իրենց հարկերը որոշակի ժամկետներում: Եթե քաղաքացու կողմից հարկերը չեն վճարվում, ապա ՀՀ ՊԵԿ-ն կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը: Վճարումների.delay-ի դեպքում, ՀՀ ՊԵԿ-ն ունի իրավասություն կիրառել վարչական պատասխանատվություն:
Հարկային վճարումները կարող են կատարվել ինչպես տվյալ անձի կողմից, այնպես էլ իրավաբանական անձի կողմից, որտեղ կիրառվում են տարբեր չափանիշներ: Որպեսզի խուսափել պարտավորությունների գանձման հետ կապված խնդիրներից, ՀՀ քաղաքացիները պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին:
Իրավական միջոցներ և քաղաքացիների իրավունքները
Հայաստանի Հանրապետության քաղաքացուն, որը կենսաբանական պատճառներով չի կարողանում կատարել իր հարկային պարտավորությունները, օրենքով տրամադրվում են որոշակի իրավունքներ: 332-Ա որոշման շրջանակներում քաղաքացիները կարող են դիմել համապատասխան մարմիններին՝ հարկային պարտավորությունների գանձման գործընթացը միջազգային պայմաններին համապատասխանեցնելու նպատակով:
Բացի այդ, քաղաքացիները ունեն իրավունք խափանել հարկային պարտավորությունների գանձման գործընթացը, եթե կարող են փաստարկել իրենց անուս պատճառները: Հարկային մարմինները պարտավոր են հաշվի առնել այդ բարձրաձայնումները և տրամադրել համապատասխան պատասխան:
ՀՀ ՊԵԿ-ը նաև ապահովում է քաղաքացիների համար խորհրդատվություն և աջակցություն հարկային պարտավորությունների կատարման գործընթացում, ինչը հնարավորություն է տալիս նրանց ավելի պարզ և հեշտ ձևով գործել և իրենց պարտավորությունները կատարել: