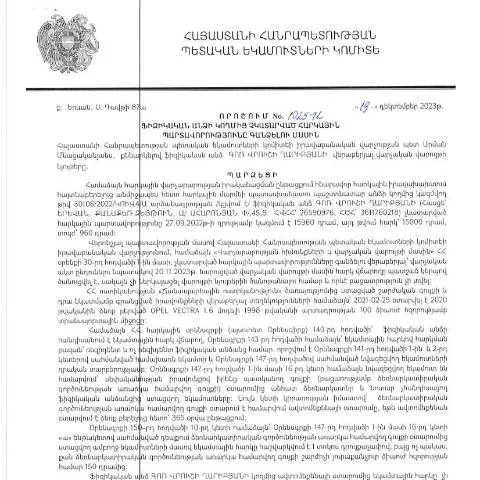
Տեղեկություն Հարկային պարտավորությունների մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1025-Ա որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների գանձման գործընթացը Հայաստանի Հանրապետությունում: Այս որոշումը կարևոր է այն անձանց համար, ովքեր առնչվում են հարկերի վճարման խնդրին, հատկապես եթե նրանք չեն կատարել իրենց հարկային պարտավորությունները:
Ո՞վ և երբ պետք է ներկայացնի այս որոշումը
Հարկային պարտավորությունների գանձման գործընթացը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարում իրենց հարկային պարտավորությունները սահմանված ժամկետներում: Հարցը, թե ով և երբ պետք է ներկայացնի այս որոշումը, կախված է հետևյալ հանգամանքներից:
- Ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ ՀՀ ՊԵԿ-ի առջև:
- Ամփոփված պարտավորությունները, որոնք չեն վճարվել հենց սահմանված ժամկետներում:
- Այլ դեպքեր, երբ հարկային պարտավորությունները կարող են ճանաչվել չկատարած:
Պահանջվող փաստաթղթերը և լրացման ընթացակարգը
Այս որոշումը պահանջում է համապատասխան փաստաթղթերի ներկայացում, որոնք կարող են ընդգրկել:
- Հարկային հաշվետվությունները, որոնք չեն ներկայացվել:
- Վճարման ապացույցները, որոնք ցույց են տալիս, որ պարտավորությունները չեն կատարվել:
- Այլ փաստաթղթեր, որոնք կարող են անհրաժեշտ լինել որոշման իրականացման համար:
Լրացման ընթացակարգը
Պարտավորությունները գանձելու գործընթացը ներառում է հետևյալ քայլերը:
- Ֆիզիկական անձը պետք է հավաքի բոլոր անհրաժեշտ փաստաթղթերը:
- Փաստաթղթերը ներկայացվեն ՀՀ ՊԵԿ-ին՝ հարցադրմամբ:
- Երբ գործընթացը սկսված է, ՊԵԿ-ի իրավաբանական վարչությունը կգնահատի ներկայացված փաստաթղթերը:
- Ապագայում կարող են լինել լրացուցիչ պահանջներ:
Ամենաժամկետների կարևորությունը
Դեռևս 2023 թվականի դեկտեմբերի 19-ին ընդունված այս որոշումն անհրաժեշտ է ժամանակին իրականացնել: Հարկային պարտավորությունների կատարումը պետք է իրականացվի ըստ սահմանված ժամկետների:
| Ժամկետ | Գործողություն |
|---|---|
| 2024 թվականի փետրվարի 12 | Ներկայացվող որոշման հրապարակում |
| 2024 թվականի մարտի վերջ | Հարկային պարտավորությունների կատարում |
Ներկայացման ալիքները և տարբերությունները
ՊԵԿ-ով նախատեսված են տարբեր եղանակներ փաստաթղթերի ներկայացման համար:
- Հավելվածի միջոցով՝ ամբողջական փաստաթղթերը ներկայացնելու համար:
- Առցանց ծառայությունների օգտագործումը՝ էլեկտրոնային ստորագրությամբ:
- Շրջանային ՊԵԿ-ի գրասենյակում՝ անձամբ ներկայացնելով:
Նկատի ունեցեք, որ էլեկտրոնային ծառայությունների միջոցով ներկայացումը կարող է արագացնել գործընթացը և նվազեցնել հնարավոր խնդիրները:
Վերջնական արդյունքներ և պատասխանատվություն
Այս գործընթացը հանգեցնում է հարկային պարտավորությունների կատարելու կամ այլ սահմանափակումների, որոնք կարող են ունենալ հետևանքներ: Հարկային պարտավորությունների չկատարելու դեպքում կարող են կիրառվել:
- Տուգանքներ և այլ ֆինանսական պատիժներ:
- Մասնակցություն հարկային դատարանների դատական գործընթացներին:
ՊԵԿ-ը պարտավոր է ապահովել, որ բոլոր անձինք իմանան իրենց հարկային պարտավորությունների մասին և կարողանան դրանք կատարել:
Հաճախորդների հարցումներ և աջակցություն
ՀՀ ՊԵԿ-ը տրամադրում է աջակցություն բոլոր ֆիզիկական անձանց, ովքեր ունեն հարցեր այս գործընթացի վերաբերյալ: Հնարավոր է ստանալ տեղեկություններ նաև առցանց ծառայությունների միջոցով:
«Հարկային պարտավորությունները պաշտպանելու համար ՀՀ ՊԵԿ-ը մշակում է նոր գործիքներ և տրամադրում անհրաժեշտ աջակցության բոլոր քաղաքացիներին»
Այս գործընթացի հետևանքները սոցիալական և տնտեսական տեսանկյունից
Հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն տնտեսության համար, այլև հանրային ծառայությունների ֆինանսավորման համար:
- Հարկային եկամուտները ցույց են տալիս, թե ինչպես են ֆինանսավորվում համալսարանները, հիվանդանոցները և այլ պետական ծառայություններ:
- Հարկային պարտավորությունների գանձման գործընթացը նպաստում է տնտեսական կայունության պահպանմանը:
Ապագա քայլեր և զարգացման հեռանկարներ
ՀՀ ՊԵԿ-ը շարունակելու է բարելավել հարկային վարչարարությունը՝ միաժամանակ աշխատելով քաղաքացիների հետ: Երաշխավորում է, որ բոլոր անհատները կարող են հեշտությամբ հասնել իրենց իրավունքներին:
Երբ նոր սահմանափակումներ կամ փոփոխություններ նախատեսվեն, պետք է հետևել իշխանությունների համապատասխան տեղեկություններին:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1025-Ա որոշումն ընդգրկում է մի շարք մանրամասներ, որոնք պատշաճ կարգով պետք է հաշվի առնել հարկ վճարողների կողմից: Մասնավորապես, որոշման շրջանակներում սահմանվում են այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ինչպիսիք են եկամտային հարկը կամ սոցիալական ապահովության վճարները:
Դիտարկվում են նաև գանձման մեխանիզմները, որոնք նախատեսում են հարկային պարտավորությունների հավաքագրման գործընթացը, այդ թվում՝ հնարավոր տուգանները և տոկոսադրույքները, որոնք կարող են կիրառվել գանձման արդյունքում: Կարևոր է նշել, որ նման որոշումներ ընդունելուց առաջ հարկ վճարողը պարտավոր է ստանալ համապատասխան ծանուցումներ և հնարավորություն ունենալ ներկայացնելու իր պնդումները, ինչը նախատեսված է ՀՀ Ակտերի վարչարարության մասին օրենսդրությամբ:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ ՊԵԿ-ի կողմից իրականացնում է մի շարք փուլերով: Վերահսկողական մարմինը, որի շրջանակներում կատարվում են հարկային պարտավորությունների նկատմամբ վերահսկողություն, ստուգում է օրենքի համաձայն հարկ վճարողների կողմից ներկայացված տեղեկատվությունն ու փաստաթղթերը:
Եթե հարկ վճարողի պարտավորությունները չեն կատարվել, ապա ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը, որը ներառում է իրավաբանական և ֆինանսական միջոցառումներ: Այս գործընթացի ընթացքում կարևոր է, որ ֆիզիկական անձը տեղյակ լինի իր իրավունքներից, այդ թվում՝ իրավունքի պաշտպանությունից և փաստերի ներկայացման հնարավորությունից: Ժամանակին և ճիշտ ներկայացված փաստաթղթերի հիման վրա հնարավոր է նվազեցնել տուգանքների չափը կամ նույնիսկ հրաժարվել դրանցից:
Այն դեպքերում, երբ պարտավորությունները չեն կատարվում կամ հարկ վճարողը չի արձագանքում, ՊԵԿ-ը կարող է դիմել հարկային դատական գործընթացների, ինչպիսիք են հարկային պահանջների ներկայացումը դատարան:
Նորարարություններ և տեխնոլոգիաների օգտագործումը հարկային ոլորտում
ՀՀ ՊԵԿ-ը, իր գործունեության շրջանակներում, ակտիվորեն կիրառում է նորարարական տեխնոլոգիաներ, որոնք նպաստում են հարկային պարտավորությունների արդյունավետ գանձման գործընթացին: Այս տեխնոլոգիաների շնորհիվ, պետությունը կարող է իրականացնել ավտոմատացված համակարգեր, որոնք թույլ են տալիս իրական ժամանակում վերահսկել հարկային պարտավորությունները:
Օրինակ, օրենքի ուժով սահմանված հարկային պարտավորությունների տվյալները կարող են ավտոմատ կերպով փոխանցվել ՊԵԿ-ի տեղեկատվական համակարգեր, իսկ հարկ վճարողները կարող են հետևել իրենց պարտավորություններին էլեկտրոնային եղանակով՝ օգտագործելով անձնական ժամկետային պայմանավորվածություններ:
Այս քայլերը նաև նպաստում են հաշվետվությունների գործընթացին, որոնք ենթադրում են հարկ վճարողների և պետական մարմինների միջև վստահության կապերի կայացումը: Ավելին, տեխնոլոգիական նորարարություններն առավելագույնս նվազեցնում են փաստաթղթաշրջանառությունը և հարկ վճարողների համար տրամադրում են ավելի հարմարավետ և պարզ գործընթացներ: