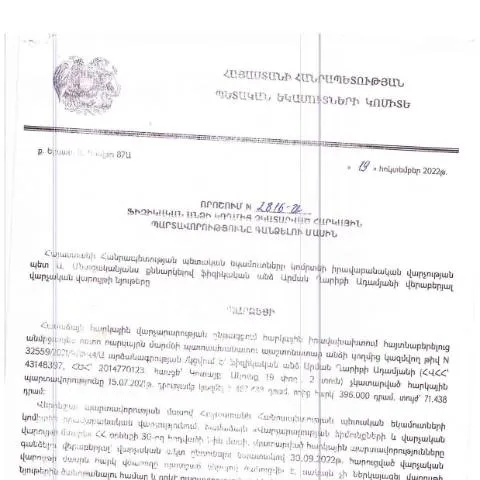
Որոշման բովանդակությունը և դրա ազդեցությունը հարկատուների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2816-Ա որոշումը նախատեսում է հարկային պարտավորությունների կատարման վերահսկողության նոր մեթոդներ, որոնք կարող են զգալի ազդեցություն ունենալ հարկատուների վրա:
Այս որոշման ներքո, հարկային մարմինները, ըստ անհրաժեշտության, իրավունք ունեն պահանջել չկատարված հարկային պարտավորությունների կատարումը, ընդ որում, այս գործընթացը ենթադրում է արդյունավետ հաղորդակցություն հարկատուների հետ, ինչպես նաև նրանց հարկային տվյալների մանրամասն ուսումնասիրություն:
Հարկային պարտավորությունների կատարման կարգի փոփոխությունը կարող է հանգեցնել հարկատուների կողմից հարկային վճարումների ավելի պատասխանատու վերաբերմունքի ձևավորմանը, ինչը կհանգեցնի պետական բյուջեի լրացուցիչ եկամուտների:
Անցկացման ընթացակարգի մանրամասներ
Որոշված ընթացակարգը նախատեսում է, որ հարկային մարմինները պետք է նախ ներկայացնեն ֆիզիկական անձին համապատասխան հաղորդագրություն, որտեղ մանրամասն կծանոթացվի հարկային պարտավորությունների չկատարման պատճառները: Այդ հաղորդագրությունը պետք է պարունակի նաև ժամկետ, որի ընթացքում հարկատուն պետք է կատարի իր պարտավորությունները:
Եթե սահմանված ժամկետը չի պահպանվում, ապա ՊԵԿ-ը իրավունք ունի սկսել հարկային պարտավորությունների հարկադիր գանձման գործընթացը, որը կարող է ներառել ինչպես ֆինանսական տուգանքներ, այնպես էլ այլ միջոցներ:
Այս կարգը կիրառվում է նաև այն դեպքերում, երբ ֆիզիկական անձիները չեն ներկայացնում հարկային հաշվետվություններ կամ չեն կատարում դրանցում նշված պարտավորությունները:
Դիմումի կարգը և սպասվող փոփոխությունները
Այն անձինք, ովքեր ցանկանում են վիճարկել այս որոշման հիման վրա հարկային պարտավորությունների կատարման պահանջը, պետք է համապատասխան դիմում ներկայացնեն ՀՀ ՊԵԿ: Դիմումը պետք է ներառի բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են իրենց դիրքորոշումը:
Հնարավոր է, որ ապագայում այս կարգի փոփոխությունները բխեն հասարակության պահանջներից, ինչը կարող է հանգեցնել հարկային օրենսդրության փոփոխությունների կամ լրացուցիչ կարգերի սահմանմանը: Դիմումատուներին խորհուրդ է տրվում օգտվել էլեկտրոնային ծառայություններից, որոնք կարող են հեշտացնել դիմումների մշակման գործընթացը:
Ավելին, հարկային մարմինները կարող են մշակել ծրագրեր, որոնք կկարողանան տեղեկացնել հարկատուներին իրենց պարտավորությունների մասին, քանի որ ժամանակակից տեխնոլոգիաների օգտագործումը կարող է զգալիորեն բարելավել հարկային համակարգի արդյունավետությունը: