Վիճակագրական տեղեկանք. Քայլեր և պահանջներ
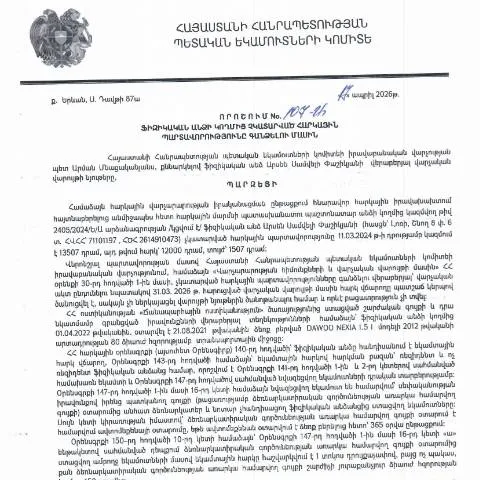
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 17.04.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 107-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը ունի իր հատուկ նշանակությունը հարկային պարտավորությունների կատարումը վերահսկելու և կարգավորելու գործում: Այս որոշումն ակնկալում է, որ ֆիզիկական անձինք, ովքեր չեն պահպանել իրենց հարկային պարտավորությունները, պետք է հստակեցնեն իրավիճակը և կատարեն պահանջները:
Պատճառներ, որոնք պարտավորեցնում են դիմել
- Հարկային պարտավորությունների չկատարում.
- Հարկային մարմինների կողմից ստացված ծանուցումներ:
- Հարկային իրավախախտումների առկայություն:
Վիճակագրական կարգավորում. Նպատակ և կիրառություն
Այս որոշման հիմնական նպատակն է կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների կատարումը: Այն սահմանում է, թե ինչ կերպ պետք է իրականացվեն այդ պարտավորությունները՝ հաշվի առնելով հարկային օրենսդրության պահանջները:
Համաձայն այս որոշման, հարկային մարմինները պարտավոր են վաղուց չկատարված հարկային պարտավորությունների մասին տեղեկացնել ֆիզիկական անձանց և նրանց տրամադրել հնարավորությունը կարգավորել իրավիճակը:
Հարկային պարտավորությունների համապատասխանեցման մեթոդաբանություն
- Հարկային պարտավորություններին համապատասխանեցման գործընթացը սկսվում է ֆիզիկական անձին գրանցված պարտավորությունների մասին տեղեկությունների ուսումնասիրությամբ:
- Այս գործընթացը ընդգրկում է նաև հարկային մարմնի կողմից իրականացվող ուսումնասիրություններ:
- Ֆիզիկական անձը պետք է խմբագրի պարտավորությունները և կատարի անհրաժեշտ վճարումները:
Դիմող անձի կարգավիճակը. Նախադրյալներ և ակնկալիքներ
Դիմողը կարող է լինել միայն այն ֆիզիկական անձանց շարքում, որոնց հարկային պարտավորությունները չեն կատարվել: Այս անձինք պետք է ունենան համապատասխան փաստաթղթեր, որոնք վկայում են իրենց պարտավորությունների մասին:
Հարկային մարմինները պարտավոր են պարզաբանել դիմող անձի իրավիճակը և տրամադրել քայլեր, որոնք պետք է իրականացվեն:
Հնարավոր uitzonderություններ
- Եթե դիմողը տեղի է ունեցել արտասահմանում և չի կարողացել կատարել պարտավորությունները:
- Եթե դիմողը նվազագույն եկամուտ ունի և չի կարողանում վճարել հարկերը:
- Եթե դիմողը հանդիսանում է երեխա, կամ հաշմանդամություն ունեցող անձ:
Դիմումի ներկայացման կարգը. Հնարավորություններ և տարբերակներ
Դիմել կարող են ինչպես ֆիզիկական անձինք, այնպես էլ նրանց ներկայացուցիչները, որոնք ունեն համապատասխան լիազորություններ: Դիմումը կարող է ներկայացվել առկա կամ էլեկտրոնային ձևով:
Դիմումի ներկայացման համար գործակալությունները առաջարկում են մի քանի տարբերակներ:
| Դիմումի ներկայացման եղանակ | Նկարագրություն |
|---|---|
| Առկա (թղթային) | Վճարային անհրաժեշտ փաստաթղթերի հավաքում և ներկայացում հարկային մարմիններին: |
| Էլեկտրոնային | Փաստաթղթերի առցանց ներկայացում՝ օգտագործելով էլեկտրոնային ստորագրություն: |
Բնական անձի և իրավաբանական անձի տարբերությունը
Հարկային պարտավորությունների կատարման վերաբերյալ կան տարբերություններ՝ կախված նրանից, թե դիմումը ներկայացնում է ֆիզիկական անձ, թե իրավաբանական անձ:
- Ֆիզիկական անձը՝ պարտավոր է ներկայացնել իր անձը հաստատող փաստաթուղթ:
- Իրավաբանական անձը՝ պետք է ներկայացնի իր գրանցումը հաստատող փաստաթղթերը:
Վստահելիության և գործընթացի վերահսկում
Դիմողի կողմից ներկայացված տեղեկությունները պետք է համոզված լինեն, որ դրանք ճշգրիտ և լիարժեք են: Հարկային մարմինները ունեն պայմանավորվածություն, ըստ որի, ցանկացած խոչընդոտ պետք է քննարկվի և լուծվի համապատասխան տրամադրությունների շրջանակներում:
Հարկային մարմինները պարտավոր են վերահսկել գործընթացը և ապահովել, որ յուրաքանչյուր դիմում արժանանա ուշադրության:
Դիմումի կարգավիճակը հետևելու մեթոդաբանություն
Դիմողի կողմից ներկայացված դիմումը կարող է լինել հետևյալ փուլերում:
- Ստացվել է՝ դիմումը ստացել է հարկային մարմինը:
- Նշանակվել է՝ ընթացքը մեկնարկել է:
- Կարգավորվել է՝ դիմումը քննվել է, և համապատասխան որոշումներ են ընդունվել:
Վերջնական գործընթաց. Դրական և բացասական արդյունքներ
Դիմումի համատեքստում կարող են լինել как դրական, так и բացասական արդյունքներ:
Դրական արդյունքը ենթադրում է, որ ֆիզիկական անձը կատարում է իր հարկային պարտավորությունները:
Բացասական արդյունքը նշանակում է, որ դիմումը չի ընդունվել կամ պահանջները չեն բավարարել:
Դիմողին տեղեկացնելու գործընթացը
Դիմողը պետք է տեղեկանա ընթացքի մասին և որոշումների ընդունումից հետո ստանա համապատասխան ծանուցում, որը կարող է լինել:
- Էլեկտրոնային մեջբերում:
- Թղթային ծանուցում:
Բարձրացվող հարցեր և դրանց լուծման ուղիներ
Քանի որ գործընթացը կարող է լինել բարդ և բազմազան, դիմողները պետք է դիմեն համապատասխան խորհրդատվության:
Դարձյալ, հարկային մարմինները պարտավոր են տրամադրել աջակցություն՝ ինչպես համապատասխան հարցերին պատասխանելու, այնպես էլ՝ ընթացքի վերաբերյալ պարզաբանումներ տրամադրելու:
Դիմողները կարող են օգտվել նաև հանրային ծառայություններից՝ գործընթացները հեշտացնելու համար:
Հնարավո՞ր բարդություններ և պայմաններ
Դիմողը կարող է հանդիպել մի շարք դժվարությունների, որոնց առաջացմանը հետևյալը կարող է նպաստել:
- Պատասխանատու անձի բացակայությունը:
- Դիմումների կուտակում և սպասման ժամկետները:
- Նոր օրենքների կամ փոփոխությունների առաջացում:
Տեղեկատվություն և գործընթացներ՝ հարկային պարտավորությունների կատարման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.04.2026թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 107-Ա որոշումն ընդգրկում է մի շարք կանոնակարգեր, որոնք կարևոր են հարկ վճարող անձանց համար: Որոշման մեջ ներկայացված են մի շարք գործընթացներ, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման ժամանակ:
Առաջին հերթին, հարկ վճարողները պետք է տեղյակ լինեն, որ եթե նրանք չեն կատարում իրենց հարկային պարտավորությունները, ՀՀ ՊԵԿ իրավասու է ձեռնարկել հարկային պարտավորությունների գանձման գործընթացները: Այդ գործընթացների շրջանակում հարկ վճարողը պետք է տրամադրել անհրաժեշտ փաստաթղթեր, ապացույցներ և տեղեկություններ, որոնք վերաբերում են իր պարտավորություններին:
Պատասխանատու մարմինները նաև պետք է հաստատեն, որ հարկ վճարողները ստացել են ծանուցում իրենց պարտավորությունների վերաբերյալ, ինչը նշանակում է, որ նրանք պետք է ունենան ապացույց, որ տեղեկացվել են իրենց պարտավորությունների մասին:
Զբաղվածություն և վճարման հնարավորություններ
Հարկ վճարողների համար, ովքեր չունեն բավարար միջոցներ իրենց պարտավորությունները կատարելու համար, ՀՀ ՊԵԿ առաջարկում է տարբեր վճարման ծրագրեր, որոնք կարող են օգնել նրանց կարգավորել իրենց պարտավորությունները: Այս ծրագրերը ներառում են տարբեր վճարման ժամկետներ, որոնք պետք է քննարկվեն և հաստատվեն համապատասխան մարմինների հետ:
Հարկ վճարողները կարող են դիմել էլեկտրոնային ծառայությունների միջոցով, օգտագործելով իրենց անձնագիր կամ էլեկտրոնային ստորագրություն, որպեսզի շահագործեն այս ծրագրերը: Այս գործընթացը խթանում է ժամանակի խնայողությունը և նվազեցնում բյուրոկրատական պարտավորությունները:
Արժեքհաշվետվություն և վերահսկողություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող վերահսկողությունը կենսական նշանակություն ունի հարկային պարտավորությունների կատարման գործընթացում: Նախատեսված է, որ վարչությունը պետք է իրականացնել պարբերական ուսումնասիրություններ և ստուգումներ, որպեսզի համոզվի, որ հարկ վճարողները կատարում են իրենց պարտավորությունները:
Ավելին, հարկային պարտավորությունները չկատարելու դեպքում վարչությունը իրավունք ունի իրականացնել հարկային հաշվետվություններ, որոնք կարող են ներառել գրավոր ստուգումներ, շրջայցեր և տվյալների վերլուծություններ: Այս վերահսկողության հիմնական նպատակը հարկային կանոնների պահպանման ապահովումն է, որպեսզի ավելանա պետական բյուջեի եկամուտները: