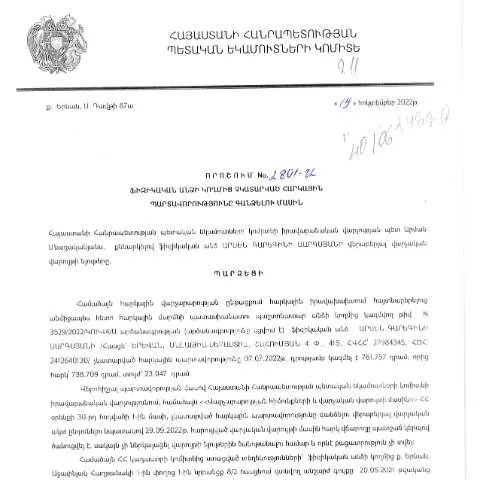
ՀՀ ՊԵԿ իրավաբանական վարչության նոր որոշման բովանդակություն
2022 թվականի հոկտեմբերի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (Արսեն Սարգսյան) հանդիսանում է կարևոր իրավական փաստաթուղթ, որը ուղղված է գանձելու գործընթացի կարգավորմանը: Այս փաստաթուղթը նախատեսում է հարկային պարտավորությունների կատարման անտեսման հետևանքները և կարգերը, որոնք պետք է պահվեն՝ պարտավորությունների կատարումը ապահովելու համար:
Որոշման պատմություն և իրավական շրջանակ
ՀՀ ՊԵԿ գործառույթներն ու կարգավորումները հիմնվում են ՀՀ վարչական իրավական գործընթացի օրենսգիրք-ի (HO-139-N) և այլ համապատասխան օրենքների վրա: Հարկային պարտավորությունների գանձման գործընթացը կարևոր դեր է խաղում պետական բյուջեի ամսական և տարեկան կատարման համար:
- Առաջին քայլը: 2019 թվականի հարկային օրենսգիրք խիստ սահմանում է հարկային պարտավորությունների գանձման մեխանիզմները:
- Դրական փոփոխություններ: 2020-2022 թվականներին ՀՀ կառավարության բազմաթիվ որոշումներ նպաստել են հարկային պարտավորությունների կատարման և վերահսկման ավելի արդյունավետ մեթոդների ներդրմանը:
- Նորարարություններ: Էլեկտրոնային համակարգերի ներդրումը նվազեցրել է փաստաթղթաշրջանառությունը և բարելավել է հաշվետվողականությունը:
Ում է վերաբերում այս որոշումը
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Նրանք, ովքեր ունեն անհարկի overdue հարկային պարտավորություններ, կարող են ենթարկվել այս կարգի:
- Ունի հարկային պարտավորություն, որը գերազանցում է 100,000 դրամ:
- Ունի երկարաձգված վճարման ժամկետ, սակայն չի կատարել վճարումը:
Նշանակություն և առաջատար քայլեր
Որոշման հիմքում ընկած են մի շարք կանոնակարգեր, որոնք նպատակ ունեն ապահովել հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների գանձման կարգը
Հարկային պարտավորությունները գանձելու գործընթացը տեղի է ունենում հետևյալ քայլերի միջոցով:
- Ուշադրություն: Հայտնվում է հարկային պարտավորությունը չկատարելու մասին:
- Վճարման հրամանը: Հակառակ պարագայում՝ հարկատուներին ներկայացվում է ժամկետային վճարման հրամանը:
- Նախատեսված շրջանակ: Եթե հարկային պարտավորությունները չեն կատարվում, ապա կարող է կիրառվել հարկային պարտավորությունների կատարումը:
Փաստաթղթերի նախապատրաստում
Հարկային պարտավորությունների գանձման համար անհրաժեշտ փաստաթղթերը պետք է պատրաստվեն ըստ նշված պահանջների:
- Հարկային հաշվետվություն: Պահանջվում է վերջին հարկային հաշվետվությունը:
- Վճարման վերաբերյալ տեղեկություններ: Հնարավոր փաստաթղթեր, որոնք կարող են ապացուցել վճարման պատմությունը:
- Գրավյալ տեղեկատվություն: Հարկային մարմինների կողմից տրամադրված գրավոր տեղեկություններ:
Դիրքավորումներ և վերջնաժամկետներ
Նախատեսվում է, որ համապատասխան անձինք պետք է կատարեն պարտավորությունները որոշման հրապարակումից հետո նշված ժամկետներում:
| Գործողություն | Ժամկետ |
|---|---|
| Հարկային պարտավորության մասին ծանուցում | 1 ամսվա ընթացքում |
| Վճարման կատարում | 2 ամսվա ընթացքում |
| Վճարման կատարելու դեպքում փաստաթղթերի ներկայացում | 3 ամսվա ընթացքում |
Ապրանքները և ծառայությունները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք ապրանքներ և ծառայություններ, որոնք կարող են ցանկություն ծնել:
- Հարկային երաշխիքներ: Որոշ դեպքերում հնարավոր է, որ հարկային մարմինները տրամադրեն գործիքներ, որոնք կհեշտացնեն պարտավորությունների կատարումը:
- Էլեկտրոնային ծառայություններ: ՀՀ ՊԵԿ կայքում կարելի է գտնել էլեկտրոնային հաշվետվությունների և վճարումների համակարգ:
Անհրաժեշտ ընթացակարգեր և գործընթացներ
Որպեսզի անդրադարձնեն հարկային պարտավորություններին, հարկատուները պետք է կատարեն որոշակի ընթացակարգեր:
- Ներկայացնել հայտ՝ հարկային պարտավորությունների կատարումը:
- Ստանալ կարգավորող մարմնի արձագանքը:
- Հետևել գործընթացին՝ առցանց համակարգերով:
Կառավարության հետագա քայլերը
Կառավարությունը մշտապես հետևում է օրենքների փոփոխություններին ու հարմարեցումներին, որպեսզի ապահովի հարկային արդարությունը:
- Համագործակցություն: ՀՀ ՊԵԿ-ը համագործակցում է այլ պետական մարմինների հետ՝ պարտավորությունների լիարժեք կատարման համար:
- Գիտակցության բարձրացում: Կառավարությունը կազմակերպում է տարբեր միջոցառումներ, որոնց միջոցով բարձրացնում է հարկատուների գիտակցությունը:
Քայլեր փաստաթղթերի մոնիտորինգի համար
Փաստաթղթերի կարգը պետք է լինի պարզ և հասանելի:
- Ստուգեք մուտքային փաստաթղթերը:
- Հետևեք ընթացքին առցանց:
- Հաջորդեք զանգվածային ծանուցումներին:
Ամփոփիչ տեղեկատվություն հարկային պարտավորությունների մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 2022 թվականի հոկտեմբերի 19-ին, ազդարարում է հարկային պարտավորությունների կատարման կարևորությունը: Նշված որոշման նպատակն է ոչ միայն հարկային պարտավորությունների գանձումը, այլ նաև հանրային գիտակցության բարձրացումը հարկային պարտավորությունների կատարման շուրջ: Որոշման մասնակիցները պարտավոր են ուշադիր հետևել իրենց հարկային հաշվետվություններին՝ ի խուսափելու համար հնարավոր խնդիրներից:
Քայլեր հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունները գանձելու գործընթացը բաղկացած է մի շարք քայլերից, որոնք կարևոր են ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց համար: Նախ, հարկային մարմինն իրականացնում է հարկային պարտավորությունների ստուգում՝ հասկանալու համար, թե արդյոք տվյալ անձը կատարել է իր պարտավորությունները: Եթե պարտավորությունները չկան, ապա հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը:
Ստուգումների ընթացքում հարկային մարմին կարող է պահանջել որոշ փաստաթղթեր՝ դրանց մեջ ներառելով հարկային հաշվետվությունները, եկամտի աղբյուրների վկայագրերը և այլ անհրաժեշտ փաստաթղթեր: Հասկանալու համար, թե ինչպես պետք է ճիշտ արձագանքել հարկային մարմնին, կարևոր է ունենալ բուհական կամ մասնագիտական կրթություն հարկային գրագիտության ոլորտում կամ խորհրդակցել մասնագետների հետ:
Հարկային պարտավորությունների սանկցիաները և դրանց կանխարգելումը
Հարկային պարտավորությունները չկատարելու հետևանքով կարող են առաջանալ տարբեր սանկցիաներ: Սրանք ներառում են որպես ֆինանսական տուգանքներ, այնպես էլ վարչական պատասխանատվություն: Օրինակ, ֆիզիկական անձինք կարող են ենթարկվել տուգանքների, որոնք կախված են չկատարված պարտավորությունների չափից և ժամկետից: Հարկային մարմինները կարող են նաև կիրառել հարկային պարտավորությունների գանձման այլ մեթոդներ, ինչպիսիք են գույքի բռնագանձումը:
Մինչդեռ հարկային պարտավորությունների խախտման հետևանքներից խուսափելու համար անհրաժեշտ է, որ հարկ վճարողներն ակտիվորեն մասնակցեն իրենց հարկային պարտավորությունների կատարմանը: Դրա համար պետք է պահել հերթական հաշվետվություններ և տեղեկություններ, ինչպես նաև հետևել օրենքի փոփոխություններին: Եթե հարկ վճարողը նկատում է, որ չի կարող կատարել իր պարտավորությունները, պետք է հնարավորինս շուտ դիմել հարկային մարմնին՝ հարցնել խնդիրների լուծման մասին:
Հարկային համակարգի կատարելագործման եղանակները
ՀՀ ՊԵԿ իրավաբանական վարչությունը մշտապես աշխատում է բարելավելու հարկային համակարգը և դրա արդյունավետությունը: Հարկային պարտավորությունների կառավարման գործընթացում կարևոր է կիրառել ժամանակակից տեխնոլոգիաներ՝ մասնավորապես էլեկտրոնային ծառայությունները, որոնք կօգնեն հեշտացնել հարկումից հրաժարվող անձանց հայտնաբերման գործընթացը:
Այս համատեքստում կարևոր է նաև հանրությանը տեղեկացնել հարկային պարտավորությունների կատարման կարևորության մասին: Դրա համար հնարավոր է կազմակերպել սեմինարներ, դասընթացներ և տեղեկանքներ՝ ուղղված հարկային օրենքների և դրանց կիրառման վերաբերյալ: Ի վերջո, Հայաստանի Հանրապետության քաղաքացիների շրջանում հարկային գիտակցության բարձրացումը կարող է կնոջ հետ կապված լիներ այն հարցի լուծմանը, թե ինչպես ճիշտ և ժամանակին կատարեն իրենց հարկային պարտավորությունները: