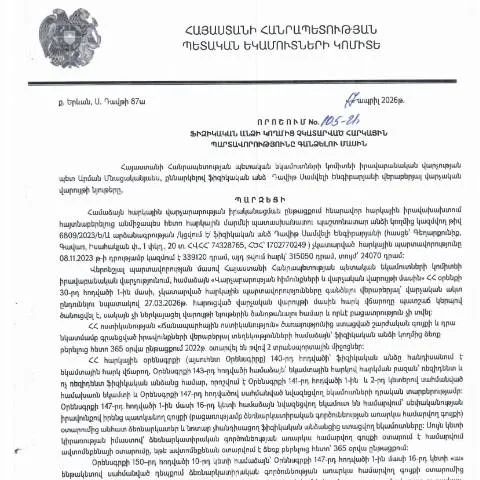
Իրավաբանական վարչության որոշման բովանդակությունը և դրա ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 105-Ա որոշումը, որը կայացել է 2026 թվականի ապրիլի 17-ին, նախատեսում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման խախտումների հետևանքով առաջացած պարտականությունները գանձելու մեխանիզմներ։ Այս որոշման շրջանակներում հստակեցված են հարկային պարտավորությունների կատարման պայմանները, ժամկետները և հնարավոր պատիժները, որոնք առկա են քաղաքացիների համար:
Ամբողջացված կարգավորումները ներառում են նաև հարկային պարտավորությունների ամբողջական վերլուծություն, որը հնարավորություն է տալիս պետությանը ավելի արդյունավետ կերպով հետևել հարկային կարգուկանոններին։ Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կունենան առանձին պարտավորություններ, որոնք կպահանջեն լրացուցիչ վճարումներ, տուգանքներ և անգամ իրավաբանական պատասխանատվություն:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը, ըստ 105-Ա որոշման, ունի որոշակի քայլեր և պահանջներ, որոնք պարտադիր են բոլոր ֆիզիկական անձանց համար։ Նախ, ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների վերահսկում, որի արդյունքում պարզվում են չկատարված վճարները։ Այնուհետև, համապատասխան տեղեկատվությունը տրամադրվում է պարտապանին, որով տեղեկացվում է պարտավորությունների մասին։
Գանձման գործընթացում կարևոր է նաև, որ յուրաքանչյուր ֆիզիկական անձ ունի իրավունք ներկայացնել փաստաթղթեր, որոնց հիման վրա կարող է պահանջել հարկային պարտավորությունների վերանայում։ Այդ գործընթացը իրականացվում է հատուկ ձևով, որը նախատեսում է լրացնելու համապատասխան «Դիմում՝ հարկային պարտավորությունների վերանայման համար» (Դիմում N3)՝ համապատասխան դեմոների հետ մեկտեղ:
Հարկային պարտավորությունների չկատարման հետևանքները և դրանց նվազեցման միջոցները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ բազմաթիվ բացասական հետևանքներ, ինչպես ֆինանսական, այնպես էլ իրավաբանական։ Դրանք կարող են ներառել տուգանքների կիրառումը, հաշիվների փակումը կամ նույնիսկ իրավաբանական մարդուն նկատողություն կամ միջազգային մակարդակում խնդիրներ առաջացնելը։ Սակայն, ՀՀ ՊԵԿ-ն իր քաղաքականությամբ փորձում է նվազեցնել այս իրավիճակների ռիսկերը:
Հարկային վարչությունը նաև նախատեսում է որոշակի միջոցներ, որոնք կարող են օգնության գալ ֆիզիկական անձանց՝ իրենց պարտավորությունները կատարելու ընթացքում։ Դրանց մեջ կարող են լինել սոցիալական ծրագրեր, որոշակի ժամանակահատվածի համար հարկային արձակուրդներ կամ արտոնություններ, որոնք կնպաստեն քաղաքացիների գիտակցմանը և պարտավորությունների կատարումին: