Երևակայության և պարտականությունների միջև. Ինչու է կարևոր ՀՀ ՊԵԿ 99-Ա որոշումը
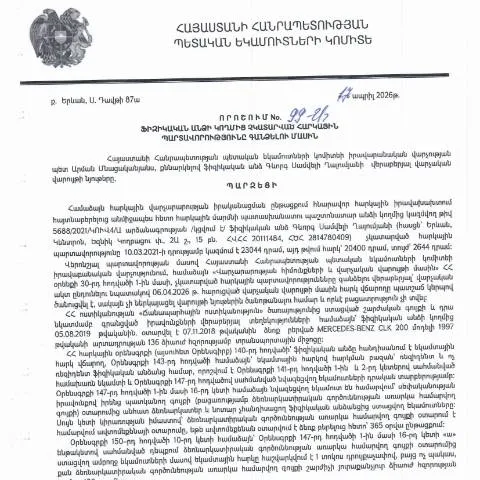
Հայաստանում հարկային պարտավորությունների կատարման գործընթացն ունի բազմաթիվ նրբություններ, որոնց մասին պետք է տեղյակ լինել յուրաքանչյուր դիմվողին։ 2026 թվականի ապրիլի 17-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 99-Ա որոշումն ուղղված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս փաստաթուղթը կարևոր դեր է խաղում հարկային կարգավորումների պահպանման և արդարության ապահովման գործում։
Ամսաթիվ և հեռանկար՝ 99-Ա որոշման ստեղծման պատմությունը
Զեկույցը, որը վերաբերում է 99-Ա որոշմանը, հրապարակվել է 2026 թվականի մայիսի 19-ին։ Ֆինանսական կարգավորումների փոփոխությունը պահանջեց նոր փաստաթղթի կազմավորում, որն անհրաժեշտ էր հարկային պարտավորությունները կարգավորելու համար։ Նման որոշումները ընդունվում են այն բանից հետո, երբ վերլուծվում են ընթացիկ համակարգի թերությունները և հասարակության մեջ առկա խնդիրները։
Նորարարական մոտեցումներ
- Միավորված թղթաբանություն՝ փաստաթղթերի թվայնացում և էլեկտրոնային եղանակով դիմումների ընդունում։
- Պարզեցված ընթացակարգերի ներդրում՝ քաղաքացիների համար ավելի հասանելի դարձնելով հարկային ներառականությունը։
- Հարկային պարտավորությունների կատարման վերահսկողության ուժեղացում։
Դիմումի կառուցվածքը՝ քայլ առ քայլ
99-Ա որոշման շրջանակներում փաստաթուղթը կայանում է մի քանի հիմնական բաղադրիչներից, որոնք պետք է լրացվեն նախկինում ներկայացված կարգով։
1. Անձնական տվյալների լրացում
Դիմումը սկսվում է դիմողի անձնական տվյալների ճշտմամբ, ներառյալ անունը, ազգանունը, ծննդյան ամսաթիվը և ՀՎՀՀ-ն։ Այս մասում անհրաժեշտ է ապահովել տվյալների ճշգրտությունը՝ հնարավոր խնդիրների ու տարաձայնությունների բացառման համար։
2. Հարկային պարտավորությունների նկարագրություն
Այնուհետև հարկ է ներկայացնել չկատարված պարտավորությունների մանրամասները, ինչպիսիք են պարտքի գումարը, վճարման ժամկետները և այլ կարևոր տվյալներ։
3. Փաստաթղթերի կցում
Օրենքով պահանջվող փաստաթղթերը պետք է կցվեն, ինչպես նաև պետք է նշվեն դրանց տեսակները, պայմանները և համատեքստը։
| Փաստաթուղթ | Նկարագրություն | Պահանջվող |
|---|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների կարգավորման համար անհրաժեշտ տվյալներ | Այո |
| Այլ Supporting Documents | Հարկային պարտավորություններին վերաբերող այլ վկայություններ | Որպեսզի |
Դիմումը ներկայացնելու գործընթացը
99-Ա որոշումը պահանջում է դիմումը ներկայացնել երկու հիմնական եղանակով՝ առցանց և մատենագիտական ձևով։ Յուրաքանչյուր եղանակ ունի իր առավելություններն ու թերությունները։
Առցանց ուղարկելու առավելությունները
- Արագություն՝ դիմումը կարող է ուղարկվել մի քանի րոպեում։
- Հարմարավետություն՝ անհրաժեշտ փաստաթղթերը կարելի է թվայնացնել և անմիջապես ներբեռնել։
- Այս համակարգն ապահովում է ավելի թափանցիկ ընթացակարգեր՝ նվազեցնելով վարչական թերությունները։
Մատենագիտական ձևով ներկայացնելու ընթացակարգը
Այս ձևը կարող է առաջարկել որոշ քաղաքացիների համար ավելի մեծ վստահություն, սակայն այն պահանջում է ավելի շատ ժամանակ։ Անհրաժեշտ է անձամբ այցելել համապատասխան մարմին, որի արդյունքում կարող են առաջանալ հերթեր և մեկ այլ խնդիրներ։
Գործողությունները, եթե դիմումը մերժվի կամ լրացվի սխալ
Եթե դիմումը մերժվի կամ կան լրացումներ, որոնք սխալ են, խիստ կարևոր է իմանալ, թե ինչ քայլեր պետք է ձեռնարկվեն։
Մերժման դեպքում
- Վերաքննություն՝ դիմողը կարող է ներկայացնել վերաքննման դիմում, որը պետք է հիմնավորվի։
- Հետադարձ կապ՝ անհրաժեշտ է կապ հաստատել համապատասխան մարմնի ներկայացուցիչների հետ՝ պարզելու մերժման պատճառները։
Սխալների ուղղում
Եթե հաշվի են առնվում սխալ տեղեկատվությունը, դիմողը պետք է շտապ ուղղելու գործողություններ կատարի, որպեսզի կանխի հետագա խնդիրներ։
Առանձնահատուկ դեպքեր և դրանց կարգավորումները
Ըստ 99-Ա որոշման, կարող են լինել որոշ առանձնահատուկ դեպքեր, որոնք պահանջում են հատուկ մոտեցումներ։
Արտասահմանում գտնվող քաղաքացիներ
Մեծ թիվով հայաստանցիներ ապրում են արտասահմանում, և նրանց հարկային պարտավորությունները նույնպես պետք է կարգավորվեն։ Նրանք կարող են դիմել առցանց եղանակով եւ ապահովել իրենց տվյալների ճշգրտությունը։
Մանրահարկման դեպքում
Որպեսզի տարբեր իրավիճակներում հարկային պարտավորությունները չհետաձգվեն, անհրաժեշտ է խորհրդակցել իրավաբանի հետ, եթե հարցերը բարդ են, կամ ենթադրում են օրենսդրական փոփոխություններ։
Դիմումի տրամադրումը և դրա ընթացքը
99-Ա որոշումը պետական մարմինների կողմից կարող է մշակվել տարբեր ժամկետներում՝ կախված դիմումների քանակից և ընթացակարգերի բարդությունից։
Ժամկետները
- Կրկնակի վերահսկողություն՝ դիմումները կարող են մշակվել 30-90 օրերի ընթացքում։
- Ինտերնետային դիմումների պարագայում, ընթացքը կարող է խիստ կրճատվել։
Ֆինանսական հետևանքները՝ ինչ սպասել հաջորդ փուլում
Հարկային պարտավորությունների կատարումը կարող է հանգեցնել ֆինանսական հետևանքների, այդ թվում՝ հարկային զեղչերի, ձգտումներին և այլ աջակցությունների։
Հարկային խրախուսումներ
Եթե ֆիզիկական անձը կատարում է իր պարտավորությունները ժամանակին, կարող է օգտվել հարկային զեղչերից՝ ըստ գործող օրենսդրության:
Պատասխանատվություն
Եթե պարտավորությունները չեն կատարվում, կարող են կիրառվել վարչական տուգանքներ, ինչի հետևանքով քաղաքացին կարող է կորցնել նաև իր սեփականության որոշակի իրավունքներ։
Ֆիզիկական անձի հարկային պարտավորությունները և դրանց գանձման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.04.2026թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 99-Ա որոշումը նախատեսում է մի շարք կարևոր դրույթներ, որոնց միջոցով կարգավորվում են ֆիզիկական անձանց հարկային պարտավորությունները: Հարկային պարտավորությունները, ըստ օրենքի, կարող են առաջանալ տարբեր իրավիճակներում, ինչպիսիք են եկամտի հայտարարումը, հաշվետվությունների ներկայացումը և այլ հարկային գործարքներ:
Գանձման գործընթացը կարող է իրականացվել անմիջապես, երբ տեղի է ունենում հարկային պարտավորությունների չկատարմամբ պայմանավորված իրավիճակ: Այդ դեպքում ՀՀ ՊԵԿ-ն ունի իրավասություն` տեսնելու համար, թե արդյոք ֆիզիկական անձը կատարել է իր պարտավորությունները, կամ արդյոք դրանք չեն կատարվել:
Այն պետք է հաշվի առնի նաև հարկային օրենքների փոփոխությունները, որոնք կարող են ազդել գանձման ընթացակարգերի վրա: Օրինակ, եթե ֆիզիկական անձը ներկայումս գտնվում է արտերկրում, այդ դեպքում հարկային պարտավորությունների կատարումը կարող է ենթարկվել լրացուցիչ պայմանների:
Հարկային պարտավորությունների գանձման ժամկետները և պատժամիջոցները
Հարկային պարտավորությունների գանձման ժամկետները հանդիսանում են կարևոր կետեր, որոնց վրա պետք է ուշադրություն դարձնել: 99-Ա որոշման համաձայն, ֆիզիկական անձը պարտավոր է կատարել իր հարկային պարտավորությունները սահմանված ժամկետներում, որից հետո կարող են կիրառվել պատժամիջոցներ, եթե պարտավորությունները չկատարվեն:
ՀՀ ՊԵԿ-ն ունի իրավասություն կիրառել վարչական պատասխանատվության միջոցներ, որոնք կարող են ներառել ինչպես վարչական տուգանքներ, այնպես էլ հարկային պարտավորությունների պարտադիր կատարման պահանջի ներկայացումը: Գանձման ժամկետները կարող են ենթարկվել տարբեր փոփոխությունների, սակայն հիմնականում դրանք սահմանվում են օրենքով:
Հարկային պարտավորությունների ժամանակին կատարման դեպքում նաև հնարավորություն է տրվում ֆիզիկական անձանց օգտվել որոշակի արտոնություններից, որոնք կարող են նվազեցնել եկամուտների հարկային բեռը:
Որոշման ազդեցությունը ֆիզիկական անձանց իրավական պաշտպանության վրա
ՀՀ ՊԵԿ-ի 99-Ա որոշումը, իր ազդեցությամբ, կարող է նշանակալի լինել ֆիզիկական անձանց իրավական պաշտպանության համար: Ֆիզիկական անձինք, ովքեր ենթարկվում են հարկային պարտավորությունների գանձման, ունեն право պաշտպանել իրենց իրավունքները դատարանում:
Դատարանային գործընթացներում կարևոր է ճիշտ ներկայացնել փաստաթղթերը, որոնք կարող են հիմնավորել, որ հարկային պարտավորությունները կուտակվել են կամ առկա են որոշակի թեկնածուների պատճառով, օրինակ, հարկային օրենսդրության կոպիտ խախտումների կամ անհնարինության պատճառով:
Այսպիսով, ֆիզիկական անձինք պետք է տեղեկացված լինեն իրենց իրավունքների և պարտավորությունների մասին, որպեսզի կարողանան սիրիքում դիմել իրավական ծառայությունների, եթե հարկային պարտավորությունները չեն կատարվում կամ չկան առկա հիմքեր դրանց գանձման համար: