Առանց վախի՝ հարկային պարտավորություններն ու նրանց կատարումը
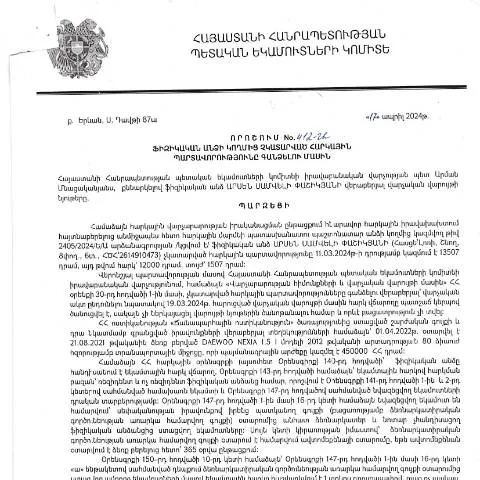
Հայաստանի Հանրապետության հարկային օրենսդրությունը խիստ է, և հարկային պարտավորությունները կատարելու պատասխանատվությունը գալիս է յուրաքանչյուր ֆիզիկական անձից։ Այս պարագայում կարևոր է հասկանալ, թե ինչպես է գործում ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.04.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 412-Ա որոշումը։ Այս որոշումը կարևոր քայլ է, որը նախատեսում է ֆինանսական կարգավորումներ և պարտավորությունների կատարելիություն, որին պետք է ուշադրություն դարձնել յուրաքանչյուր հարկ վճարողի կողմից։
Ինչպես է որոշումը տարբերում հարակից փաստաթղթերից
Այս որոշումը շատ կարևոր է տարբերակից փաստաթղթերից, քանի որ այն անմիջականորեն վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին։ Այն փաստաթղթերը, որոնք վերաբերում են իրավաբանական անձանց կամ կազմակերպություններին, չեն կարող կիրառվել այս կոնտեքստում, ինչը նշանակում է, որ ֆիզիկական անձանց հարկային պարտավորությունները կանոնակարգվում են հատուկ կարգով։
Փաստաթղթի բովանդակությունը
Այս փաստաթուղթը պարունակում է մի շարք հիմնական կետեր, որոնք վերաբերում են հարկային պարտավորությունների գանձումն ու լրացման ընթացակարգեր։ Մասնավորապես, այն ընդգրկում է հետևյալ թեմաները՝
- Հարկային պարտավորությունների տեսակներ
- Պարտավորությունների կատարման ժամկետները
- Գանձման գործընթացի կարգը
Դիմելու կարգը և փաստաթղթի լրացումը
Նախքան փաստաթուղթը լրացնելը, հարկավոր է նախօրոք հասկանալ, թե ինչպիսի տեղեկություններ են պահանջվում և ինչպես պետք է դրանք ներկայացնել։ Դիմումի լրացման ժամանակ անհրաժեշտ է ուշադրություն դարձնել հետևյալ կետերին:
Կարճ անվանումների և իրավակարգավորումների ստուգում
Փաստաթղթի մեջ հայտնաբերված անվանումները պետք է լրիվ և ճիշտ լինեն։ Եթե բովանդակության մեջ նշվում են այլ իրավակարգավորումներ, այդ դեպքում պետք է այդ տեղեկությունները ստուգել՝ գաղափար ունենալու համար, թե ձեր պարտավորությունները ինչպես են փոխկապակցված:
Պարբերությունների ճիշտ լրացում
Անհրաժեշտ է ուշադրություն դարձնել նաև այն հանգամանքին, որ յուրաքանչյուր բաժին պետք է լրացվի ըստ սահմանված պահանջների։ Մասնավորապես, հարկային պարտավորությունների չափը, ժամկետները, և գանձման հիմքերը պետք է ճշգրիտ լինեն։
Փաստաթղթի ներկայացման տարբերակները
Այս փաստաթուղթը կարող է ներկայացվել մի քանի եղանակներով, ինչը տալիս է ընտրության ազատություն՝ ընտրել ձեզ ամենահարմար տարբերակը։ Ներկայացման եղանակները ներառում են՝
- Էլեկտրոնային ներկայացում: Այս տարբերակն առավելագույնս հարմար է և պահանջում է անձնական քարտեր կամ էլեկտրոնային ստորագրություն։
- Ներմուծում գրասենյակում: Եթե դուք նախընտրում եք թղթային տարբերակը, կարող եք դիմել համապատասխան վարչությանը՝ ներկայացնելով Ձեր հայտը։
- Փոստային ուղարկել: Այնուամենայնիվ, պետք է նկատի ունենալ, որ այս տարբերակը ավելի երկարաժամկետ կարող է լինել և պահանջում է կրկնակի ստուգում՝ փաստաթղթի ստանալու համար։
Միավորումների ընթացակարգը
Դիմումը ներկայացնելուց հետո հարկավոր է սպասել վարչության արձագանքին։ Արդյունքների ստացման գործընթացը մնում է կարևոր փուլ, որի ընթացքում պետք է հետևել կարգավորումների կատարմանը։ Վարչությունը պարտավոր է արձագանքել սահմանված ժամկետներում՝ հետեւյալ քայլեր:
Դիմումի ընթացքը և շահագրգիռ կողմերի տեղեկությունը
Դիմումը հաջորդ օրերից կարող է ստանալ քննական ընթացք, իսկ եթե դիմումը չկայանա, Դուք կարող եք ստանալ որոշակի տեղեկություն՝ թե ինչպիսի խնդիրներ են առաջացել:
Դիմումի վիճակի հետևում
Դիմումի ընթացքը կարելի է հետևել առցանց համակարգերի միջոցով, որտեղ դուք կարող եք մուտք գործել ձեր անձնական տվյալները և ստանալ առարկայական տեղեկություններ:
Պարտավորությունների կատարումը և հետևանքները
Պարտավորությունները կատարելուց հետո հարկավոր է ուշադրություն դարձնել նաև այն հանգամանքերին, որոնք կարող են առաջանալ, եթե դրանք չկատարվեն։ Պարտավորությունների չկատարումը կարող է հանգեցնել հետևյալ հետևանքներին:
- Ֆինանսական տույժեր և տուգանքներ
- Վարչական պատասխանատվություն
- Հարկային պարտավորության ավելացում
Հարկային պարտավորությունների կատարումը փոխկապակցված համակարգում
Այս որոշումը պարունակում է նաև համակարգային կոնցեպտ, որը կապված է առկա հարկային պարտավորությունների հետ։ Այն ավելի խորը պայմաններում կարող է ընդգրկել նաև այլ հարկային բաժիններ՝ այդ թվում՝ պետական, տեղական կամ միջազգային համաձայնագրեր։
Կառավարական մարմինների գործառույթները
Հարկային պարտավորությունները կատարվում են տարբեր մարմինների միջոցով, որոնցից առավել կարևոր է ՀՀ ՊԵԿ։ Նրանք պատասխանատու են ինչպես պարտավորությունների վերահսկմանը, այնպես էլ դրանց կատարողականությանը։
Այս որոշման ազդեցությունը այլ ոլորտներում
Այնուամենայնիվ, պետք է նշել, որ բացի հարկային պարտավորություններից, այս որոշումը կարող է ազդեցություն ունենալ նաև այլ ոլորտներում, մասնավորապես՝ սոցիալական ապահովության, առողջապահության և այլ պետության ծրագրերի վրա:
Անհրաժեշտ տեղեկությունները և ռեսուրսները
Արդյունավետ լրացման և կատարողականի համար շատ կարևոր է ունենալ ճիշտ տեղեկություններ և ռեսուրսներ։ Դուք կարող եք օգտվել հետևյալ ռեսուրսներից:
- ՀՀ ՊԵԿ պաշտոնական կայք
- Հարկային վարչության մակերեսային կենտրոններ
- Նախարարության հրամաններ և հրամանագրեր
Ձեր հարկային պարտավորությունների կատարումը և դրանց հետևանքները անմիջականորեն ազդում են ձեր ֆինանսական իրավիճակի վրա։ Հարցերի դեպքում, ցանկալի է կապ հաստատել պետական մարմինների հետ՝ ստանալու համապատասխան խորհրդատվություն:
Հարկային պարտավորությունների գանձման գործընթացի իրավաբանական հիմքը
Ամեն տարի Հայաստանի Հանրապետությունում հարկային պարտավորությունների չկատարման իրավիճակները պահանջում են իրավական գործընթացի մեկնարկ, որը ներառում է օրենքի և կանոնակարգերի կիրառումը: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2024 թվականի ապրիլի 17-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 412-Ա որոշման հիմքում դրված են ՀՀ հարկային օրենսդրության նորմերը, որոնք ուղղված են հարկային պարտավորությունների կատարման վերահսկմանը:
Հարկային պարտավորությունների գանձումը իրականացվում է ըստ վարչական գործընթացի, որը ենթադրում է համապատասխան փաստաթղթերի ներկայացում, հարկային պարտքի հաշվարկ, ինչի հիման վրա նշված պաշտոնական որոշումը ընդունվում է: Տվյալների մատչելիությունը և փաստաթղթերի ուղղափառումը կարևոր են, որպեսզի գործընթացը իրականանա արդյունավետ:
ՀՀ ՊԵԿ-ի ռեսուրսներն ու աջակցությունը հարկատուներին
ՀՀ ՊԵԿ-ն առաջարկում է մի շարք ռեսուրսներ, որոնք հնարավորացնում են հարկատուներին ավելի լավ հասկանալ իրենց պարտավորությունները և իրավունքները: Առաջին հերթին, հարկային տեղեկատվության ծառայությունները, որոնք ներառում են խորհրդատվություն և տեղեկատվական նյութեր, կարող են օգտակար լինել գործողությունների ճիշտ կողմնորոշման համար:
Բացի այդ, հարկատուները կարող են դիմել էլեկտրոնային ծառայությունների միջոցով, ինչպիսիք են հարկային հաշվետվությունների ներկայացումը և տեղեկատվության ստացումը: Կառավարության որոշումները, որոնք հրապարակվում են պաշտոնական կայքէջերում, ապահովում են հարկատուներին ժամանակին տեղեկություններ այն մասին, թե ինչպես ճիշտ կարգավորել իրենց հարկային պարտավորությունները:
Դիմումի ներկայացման ընթացակարգը և անհրաժեշտ փաստաթղթեր
Հարկային պարտավորությունների պարտադիր կատարումը ենթադրում է ՀՀ ՊԵԿ-ին դիմում ներկայացնելու գործընթաց, որը տարբեր փուլեր և հատուկ պահանջներ է պարունակում: Դիմումը կարող է ներկայացվել առցանց կամ անձամբ, իսկ անհրաժեշտ փաստաթղթերը պետք է ներառեն:
- Հարկային պարտավորությունների հաշվարկի փաստաթուղթ, որը բնականաբար հիմնված է հարկային օրենսդրության վրա;
- Լրացված դիմումի ձև, որն ուղղակիորեն կապված է հարկային պարտավորությունների հետ;
- Նախորդ տարիների հարկային հիմնավորումների նույնականացման փաստաթղթեր, որոնք կարող են ներառել նաև վճարման հաստատման գրառումներ;
- Շահառուի անձնագրային տվյալների որոշումները, որոնք անհրաժեշտ են պատկան մարմիններին դիմելու համար;
Այս փաստաթղթերի նախապատրաստումը և կուտակումն անհրաժեշտ է, որպեսզի հնարավոր լինի արագ և արդյունավետ կարգավորել հարկային պարտավորությունները: Վիճակագրորեն երրորդ կողմերի գնահատականները ցույց են տալիս, որ ճիշտ և ամբողջական փաստաթղթերի ներկայացումը զգալիորեն նվազեցնում է գործընթացի տևողությունը: