Հարկային պարտավորությունների գանձման գործընթացի նրբությունները
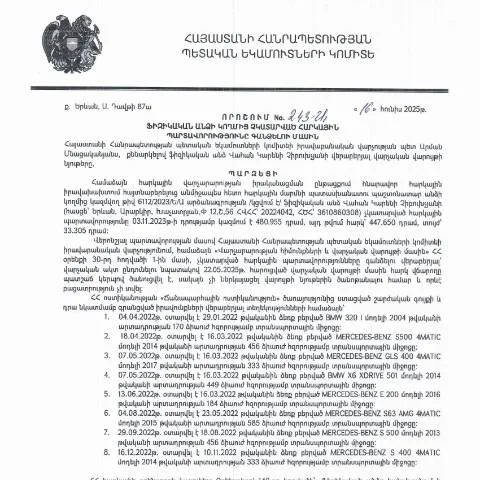
Ներկայումս Հայաստանի Հանրապետության հարկային համակարգը ենթարկվում է բազմաորակի փոփոխությունների և բարեփոխումների, որոնք ուղղված են հարկերի հավաքագրման արդյունավետության և թափանցիկության բարձրացմանը: Այդ փոփոխությունների շրջանակներում առանձնանում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.06.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 243-Ա որոշումը: Այս որոշումը կարևոր դեր ունի հարկային պարտավորությունների գանձման գործընթացում:
Պատճառներ և պատմական համատեքստ
Հայաստանի Հանրապետության հարկային օրենսդրությունը հիմնված է բազմամյա ավանդների վրա, սակայն վերջին տարիներին նկատելի են բարեփոխումներ, որոնք նպատակ ունեն նվազեցնել հարկերի չկատարման դեպքերը: 243-Ա որոշման ընդունման հիմնական պատճառներից մեկն այն էր, որ հարկային պարտավորություններ չկատարած ֆիզիկական անձանց նկատմամբ պետք է կիրառվի արդյունավետ միջոց, որոնք կդարձնեն հարկային համակարգը ավելի արդար:
Օրենսդրական հիմքերը
Այս որոշումը մշակվել է ՀՀ վարչական ընթացակարգերի օրենսդրության համաձայն, որը սահմանում է վարչական գործընթացների իրականացման կարգը և խորհուրդ տալիս, թե ինչպես պետք է գործի հարկային մարմինները:
Տեղեկություններ որոշման մասին
Դիտարկվող որոշումը նախատեսում է հետևյալ հիմնական կետերը:
- Հարկային պարտավորությունները և դրանց չափերը
- Հարկային պարտավորությունների գանձման ընթացակարգերը
- Առաջին հերթին կատարվող միջոցառումները պարտավորություններն անհապաղ լուծելու նպատակով
Որոշման ազդեցությունը ֆիզիկական անձանց վրա
Ֆիզիկական անձինք, որոնք պարտավորություններ ունեն, պետք է գիտակցեն, որ 243-Ա որոշման ընդունումը կարող է բերել հետևյալ հետևանքներին:
- Հարկային պարտավորությունների ուշացումով կատարումը կարող է հանգեցնել ավելացման:
- Քաղաքացիների իրավունքը ստանալ տեղեկատվություն և հարցեր տալ իրավաչափ է, սակայն հարկային մարմիններն ունեն նաև պարտավորություններ:
Պարտավորությունների չկատարելու դեպքերը
Եթե ֆիզիկական անձը չկատարի հարկային պարտավորությունները, ապա նրա նկատմամբ կարող են կիրառվել վարչական միջոցներ, որոնք կարող են ներառել:
- Հարկային տույժեր
- Դատարանային գործընթացներ
- Ներգրավումներ վերահսկողական մարմինների կողմից
Ունեցված իրավունքը և պարտավորությունները
Ֆիզիկական անձինք, որոնք պարտավորություններ ունեն, պետք է ունենան գիտակցություն իրենց իրավունքների և պարտավորությունների մասին:
- Իրավունքներ: Տեղեկատվություն ստանալու, դիմում ներկայացնելու եւ հարկային մարմինների կողմից պարտավորությունների պարզաբանման իրավունքը:
- Պարտավորություններ: Հարկային պարտավորությունները ժամանակին կատարել, ինչպես նաև լրացնել անհրաժեշտ փաստաթղթերը:
Խնդիրները և դրանց լուծման ուղիները
Հարկային պարտավորություններ չունեցող անձի համար կարող են ծագել մի շարք խնդիրներ:
- Չպարզված պարտավորությունների մասին տեղեկատվություն չունենալը
- Կարևոր ժամկետների բաց թողումը
Այդ խնդիրները լուծելու համար հարկային մարմինները առաջարկում են տեղեկատվական ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին պարզաբանել իրենց պարտավորությունները:
Հարկային մարմինների արձագանքն ու ընթացքը
Հարկային մարմինները հետևում են քաղաքացիների հայտարարություններին և կարող են ստանալ համապատասխան տեղեկատվություն ոչ միայն ուղղակի դիմումներով, այլ նաև էլեկտրոնային եղանակով:
Դրամական խոստումների և կիրառելի միջոցների ժամկետները
Անհրաժեշտ է նշել, որ յուրաքանչյուր դիմումի հետ կապված ընթացքը կարող է տևել որոշակի ժամանակ, և դրա ընթացքը կարելի է հետևել:
Դիմումների ընթացքը հետևելու համար կարելի է օգտագործել էլեկտրոնային համակարգերը:
- Ընդունել դիմում
- Վերլուծել և պատասխանել
- Իրավական միջոցներ
Որոշման ներդրումը և հետեւողականությունը
Ավելի լայն իմաստով, 243-Ա որոշման ներդրումը նպաստում է ոչ միայն հարկային պարտավորությունների կատարողականության բարձրացմանը, այլև քաղաքացիների անվտանգության ապահովմանն ու ֆինանսական կայունության հաստատմանը:
Նորարարական մոտեցումներ
Այս իրավական փաստաթուղթը ցույց է տալիս, որ հարկային մարմինները ձգտում են ավելի արդյունավետ և արդար համակարգի ստեղծմանը:
Օրինակ, պարզեցված ընթացակարգերի ներդրումը և քաղաքացիների մասնակցությունը որոշումների կայացման գործընթացում կարող են նպաստել ավելի թափանցիկ և արդար հարկային համակարգի ստեղծմանը:
Կողմնորոշիչներ ապագայի համար
Այս որոշումը կնպաստի քաղաքացիների առավելագույն մասնակցությանը հարկային գործընթացներում, ինչպես նաև այնպիսի միջոցների ներդրմանը, որոնք խթանում են հարկային պարտավորությունների կատարումը:
| Դիմումի տեսակը | Ժամկետ | Վճարման եղանակ |
|---|---|---|
| Օգտակար դիմում | 10 օր | Բանկային փոխանցում |
| Վիճահարույց դիմում | 30 օր | Նախորդ վճարման հիման վրա |
Այս ամենը վկայում է, որ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող փոփոխությունները կարող են արձանագրել նոր փուլային էվոլյուցիա, որը կնպաստի հարկային համակարգի արդյունավետությանը:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձումը հիմնված է վարչական օրենքի կանոնների վրա, որոնք նախատեսված են Հայաստանի Հանրապետության հարկային օրենսդրության շրջանակներում։ 2025 թվականի հունիսի 16-ի 243-Ա որոշումը, որը կայացրել է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վահան Չիբուխչյանը, ընդգծում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման նշանակությունը։ Այս որոշումը մասնավորապես վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չկատարում է իր հարկային պարտավորությունները, ինչի արդյունքում առաջանում են պարտավորություններ պետության առաջ։
Հարկային պարտավորությունների չկատարման հետեւանքները
Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, նրան սպասում են որոշակի հետեւանքներ։ Առաջին հերթին, հարկային մարմինները կարող են սկսել հարկային պահանջների գործընթաց՝ հիմնված տրված որոշման վրա։ Այս գործընթացը կարող է ներառել վարկային կազմի փոփոխություն, պատժամիջոցների կիրառման հնարավորություն, ինչպես նաև կարող են գործարկվել հարկային ակտերի կուտակումներ։
Տվյալ որոշմամբ, ՀՀ ՊԵԿ-ը իրավասու է կիրառել համապատասխան միջոցներ, որոնք արտահայտվում են հարկային պարտավորությունների կատարումը ապահովող մեխանիզմներում։ Կարող են իրականացվել նաև հարկային զննություն և համապատասխան փաստաթղթերի ուսումնասիրություն, որպեսզի գնահատվի պարտավորությունների իրական վիճակը։
Հարկային պարտավորությունների գանձման հանդեպ դիմումների կետեր
Այս գործընթացի ընթացքում կարևոր է, որ ֆիզիկական անձինք հանդես գան՝ գրավոր դիմումներ ներկայացնելով համապատասխան մարմիններին։ Դիմումերը պետք է հստակ ներկայացնեն խնդիրը, հարկային պարտավորությունների մանրամասները և հնարավոր բոլոր անհրաժեշտ փաստաթղթերը։ Նման դիմումները ներկայացնելուց առաջ, անհրաժեշտ է ստուգել դրանք, որպեսզի բացառվեն սխալները կամ բացթողումները, որոնք կարող են հանգեցնել գործընթացի ձգձգման կամ մերժման։
Ֆիզիկական անձանց պետք է զգուշացնել, որ դիմումները ներկայացնելու ժամկետները խիստ սահմանափակ են և ցանկացած ուշացում կարող է հանգեցնել բացասական հետևանքների։ Այսպիսով, հարկային մարմինները սպասարկում են էլեկտրոնային համակարգերի միջոցով, ինչը նշանակում է, որ անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն կամ անձնային համարը, որպեսզի կարողանաք իրականացնել գործընթացը։