Հարկային պարտավորությունների գանձման գործընթացը՝ 247-Ա որոշման շրջանակում
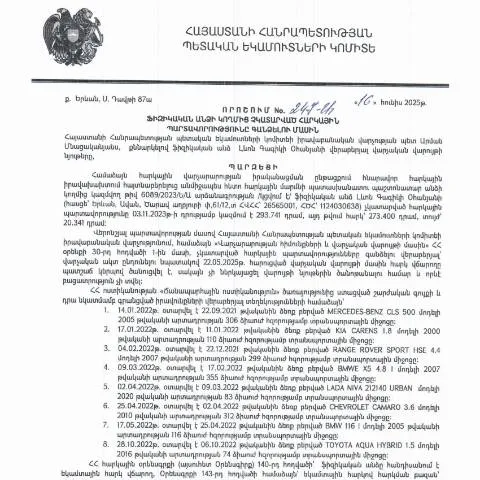
Հարկային պարտավորությունները կատարելու խնդիրը յուրաքանչյուր ֆիզիկական անձի համար կարևոր առիթ է, որի շրջանակներում տեղի է ունենում «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 247-Ա որոշման կիրառումը: Այս փաստաթուղթը հրապարակվել է 2025 թվականի հունիսի 16-ին և օժանդակելու է հարկային պարտավորությունների կառավարմանը, ապահովելով ավելի հիմնավորված և արդյունավետ ընթացակարգեր:
Պայմանավորվածությունները և իրավունքները
Հարկային պարտավորությունների գանձման գործընթացը համալրվում է որոշակի պայմաններով, որոնք ենթադրում են ինչպես իրավունքներ, այնպես էլ պարտականություններ:
- Ազգային վերջին ժամկետը: Ներկայացման վերջնաժամկետները սահմանված են օրենքով:
- Հարկային պարտավորությունների բացահայտում: Տվյալ որոշման հիման վրա մինչեւ տվյալ ժամկետը հարկային պարտավորությունները չկատարելը կարող է հանգեցնել տուգանքների:
- Բողոքարկման իրավունք: Ֆիզիկական անձին իրավունք է տրվում բողոքարկել հարկային պարտավորությունների գանձման որոշումները:
Ֆորմայի կառուցվածքը և լրացման կանոնները
Դիմումատուները պետք է ուշադրություն դարձնեն որոշման մեջ ներկայացված ձևի լրացման գործընթացին:
- Անձնական տվյալներ: Հետևեք, որ նշված տվյալները լիարժեք ու ճշգրիտ լինեն:
- Հարկային պարտանակաների ցանկ: Պետք է հստակ նշեք բոլոր պարտականությունները:
- Անձնագիր և ՀՎՀՀ: Այս տվյալները պարտադիր են և պետք է լրացվեն ըստ պահանջների:
Ելք և հսկողության ընթացակարգ
Հարկային պարտավորությունների գանձման գործընթացի ավարտից հետո ֆիզիկական անձը կարող է հետևել իր դիմումի ընթացքին:
- Հետադարձ կապի մեթոդը: Ծառայության ներկայացնող վերաբերյալ տեղեկությունները կարող են ստացվել պետական մարմիններից:
- Գանձման տվյալների ստուգում: Համապատասխան մարմինները պարտավոր են տրամադրել տեղեկություններ հնչեցված դիմումների վերաբերյալ:
Հարկային պարտավորությունների գանձման առանձնահատկություններ
Այս փաստաթուղթը առանձնանում է իր պահպանողական մոտեցմամբ, որը թույլ է տալիս հաշվառել բիզնեսի կամ ֆիզիկական անձի կատարած սխալ իմանալու դեպքում:
| Հարկային պարտավորությունների տեսակ | Գանձման սահմանաչափեր | Համապատասխան փաստաթղթերը |
|---|---|---|
| Ամսական վարձ | Բացարձակ արժեք | Աբստրակտ հաշիվներ |
| Տեղական հարկեր | Տեխնիկական հաշվարկ | Հարկային հաշվետվություններ |
Փաստաթղթի հնացած տվյալների հաշվի առումը
247-Ա որոշումն իրականացրել է ֆինանսական ապաշրջափակման լրացուցիչ մեխանիզմ:
- Հնարավոր հնացած տվյալներ: Հարկային պարտավորությունների նախկին տվյալների համեմատությունը կարևոր է:
- Սահմանված ժամկետների պահպանություն: Հնարավոր ուշացումները կարող են հանգեցնել տուգանքների:
Մասնակցությունը և պարտավորությունները
Նախորդ փորձառությունները և ընթացակարգերը ցույց են տալիս, որ ֆիզիկական անձինք պետք է ակտիվորեն մասնակցեն իրենց պարտավորությունների կատարմանը:
- Ելքային տեղեկությունների տրամադրում: Աշխարհագրական տվյալների ներկայացումը:
- Խորհրդակցությունների կազմակերպում: Պետական մարմինների կողմից տրամադրվող խորհրդատվություններ:
Անհրաժեշտ փաստաթղթերի շարքը
Հարկային պարտավորությունների գանձման գործընթացն ու շահեկանությունը կախված են նաև ներկայացվող փաստաթղթերի ամբողջականությունից:
- Անձնագրային տվյալներ: Անձը պետք է ներկայացնի անձնագիր և ՀՎՀՀ:
- Պատասխանատու անձի տվյալներ: Հարկային ծառայություն:
Ներկայացման ձևաչափն ու պահանջները
Ֆորման պետք է ամբողջությամբ լցվի անթույլատրելի սխալների բացառման համար:
- Ֆորմատի համապատասխանություն: Հարկային մարմինները սպասարկում են միայն ստացված նմուշները:
- Խմբագրում: Հնարավոր խմբագրումներ պետք է կատարվեն միայն իրավասու մարմինների կողմից:
Վերանայման և վերահսկողության փուլերը
Ֆիզիկական անձի կողմից ներկայացված փաստաթղթերի ստուգման գործընթացը կարևոր դեր ունի:
- Պայմանների պահպանություն: Պետք է հետևել փաստաթղթերի ստացման ժամանակ:
- Վերահսկողության մեթոդներ: Հարկային մարմինները պարտավոր են տրամադրել տեղեկություններ:
Անհրաժեշտ քայլերը անկախ գործունեության ոլորտում
Փաստաթղթի ներկայացման գործընթացը ունի որոշակի քայլեր, որոնց միջոցով ֆիզիկական անձը կարող է իր շահերը պաշտպանել:
- Ներկայացման ժամկետներին հետևում: Հարկային պարտավորությունները պետք է կատարվեն ժամանակին:
- Ֆինանսական հաշվետվության կազմում: Ֆինանսական հաշվետվությունները պարտադիր են:
Այնուամենայնիվ, յուրաքանչյուր ֆիզիկական անձ պետք է մտածի, թե ինչպես կարող է լավագույնս կառավարել իր հարկային պարտավորությունները՝ հիմնվելով 247-Ա որոշման շրջանակներում:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 16.06.2025թ․ կայացված 247-Ա որոշման շրջանակներում, ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը մանրամասնորեն պետք է ուսումնասիրվի: Որոշումը վարչական վարույթի շրջանակներում սահմանում է ոչ միայն պարտավորությունների գանձման մեթոդաբանությունը, այլ նաև գործընթացի վարչական և իրավական կողմերը:
Հարկային պարտավորությունները գանձելու գործընթացում կարող են ներառվել մի շարք լրացուցիչ քայլեր, որոնց թվում՝ հարկային ծանուցումների ուղարկում, պարտավորությունների ժամկետների երկարաձգում, ինչպես նաև վարչական դատավարության շրջանակներում բողոքարկման հնարավորությունները: Այս ամենի մասին մանրամասն տեղեկություններ կարող են տրամադրվել ՀՀ ՊԵԿ կայքում:
Գանձման գործընթացում ներգրավված մարմինները
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք պետական մարմինների համագործակցություն: ՀՀ ՊԵԿ-ն, որպես գլխավոր հարկային մարմին, ապահովում է հարկային պարտավորությունների գանձման արդյունավետությունը, մինչդեռ տեղական ինքնակառավարման մարմիններն ու իրավապահ մարմինները կարող են աջակցել գործընթացին:
Գանձման գործընթացի իրականացման ընթացքում, հարկային մարմինները պետք է համագործակցեն նաև ֆինանսական հաստատությունների հետ, որոնք կարող են տրամադրել տեղեկատվություն հարկ վճարողների ֆինանսական վիճակի մասին: Արդյունքում, հարկային պարտավորությունների գանձման գործընթացը կարող է դառնալ ավելի արդյունավետ:
Բողոքարկման գործընթաց և իրավական պաշտպանության հնարավորությունները
Հարկային պարտավորությունների գանձման գործընթացում, եթե ֆիզիկական անձը չի համաձայնվում ՊԵԿ-ի որոշման հետ, նա ունի իրավունքի պաշտպանման միջոցներ: ՀՀ վարչական դատավարության օրենսգիրքը սահմանում է բողոքարկման կարգը, որը հնարավորություն է տալիս քաղաքացիներին դիմել վարչական դատարան:
Բողոքարկման գործընթացը պահանջում է, որ դիմումը ներկայացվի համապատասխան մարմնին և հրապարակվի օրենքով նախատեսված ժամկետներում: Բողոքարկման գործընթացի շրջանակներում հարկային պարտավորությունների բեռի կրճատման կամ վերանայման հնարավորությունները պետք է դիտարկվեն՝ հիմնվելով առկա փաստաթղթերի և հիմնավորումների վրա: