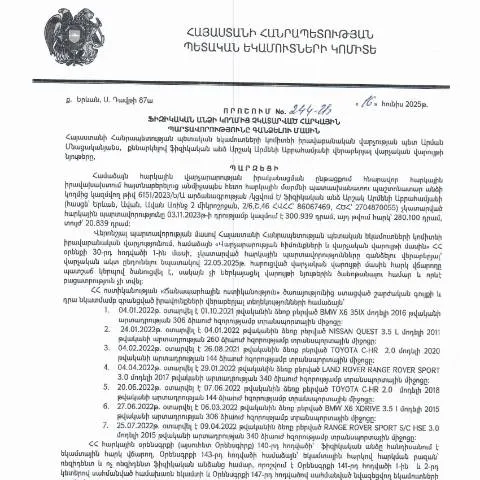
Դիմումի պատմական և իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.06.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 244-Ա որոշումը ներկայացնում է կարևոր իրավական փաստաթուղթ, որը նպատակ ունի կարգավորել հարկային պարտավորությունները:
Խորհրդային տարիներից սկսած, Հայաստանի Հանրապետությունում հարկային համակարգի զարգացումը պահանջում էր նորարարական մոտեցումներ: Այս փաստաթուղթը ձևավորում է այն իրավական շրջանակն, որի իրավական հիմքերը հիմնված են ՀՀ օրենսդրության վրա:
Մասնակիցների շրջանակը և կիրառելիությունը
Այս որոշման շրջանակում ներառվում են ֆիզիկական անձինք, որոնք պարտավորվել են կատարել հարկային վճարումներ, բայց տարբեր պատճառներով չեն կատարել դրանք: Յուրաքանչյուր միավոր, որը ընդգրկվում է որոշման մեջ, պետք է հստակեցնի իր պարտավորությունների կատարման ընթացքը:
Առավելագույն կարևորություն ունի այն հանգամանքը, որ իրավաբանական անձանց համար հարկային պարտավորություններն ունեն իրենց մասնավորապես տարբերություններ:
Հարկային պարտավորությունների ձևակերպման գործընթացը
Այս գործընթացը ներառում է մի շարք քայլեր. անհրաժեշտ փաստաթղթերի հավաքագրում, դիմումի լրացում, և վերջապես՝ հանձնման գործընթաց:
Պատրաստման փուլը
- Հարկային պարտավորությունների մասին տեղեկության հավաքագրում.
- Հարկային հաշվետվությունների ուսումնասիրություն.
- Բոլոր անհրաժեշտ փաստաթղթերի հավաքումը:
Ձևը և լրացման կանոնները
Դիմումի ձևը նախատեսում է մի շարք բաժիններ, որոնք պետք է լրացվեն հատուկ սիրով:
Դիմումի հիմնական բաժինները
| Բաժին | Նկարագրություն |
|---|---|
| Անուն, ազգանուն | Անհրաժեշտ է նշել լրիվ անունը և ազգանունը: |
| Տպագիր ձև | Պետք է լրացնել բոլոր տրվածին համապատասխան: |
| Հարկային համարը | Անհրաժեշտ փաստ տարր: |
Դիմումի ներկայացման գործընթացը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանումին: Այն կարող է իրականացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով:
Հատուկ ուշադրություն է պետք դարձնել ժամկետներին, քանի որ ժամկետները որոշում են պահանջվող միջոցառումների իրականացման արդյունավետությունը:
Պատժամիջոցները և հետևանքները
Եթե դիմումը ներկայացնելու ընթացքում տեղի ունենան ուշացումներ կամ անհարկի գործողություններ, ապա դիմողը կարող է ենթարկվել պատժամիջոցների:
Բազմաթիվ պատժամիջոցներ կարող են կիրառվել, այդ թվում՝ ֆինանսական տույժեր, իրավունքների սահմանափակումներ:
Փոխհարաբերությունները այլ փաստաթղթերի հետ
Այս դիմումը մի մասն է ավելի մեծ համակարգի, որտեղ յուրաքանչյուր փաստաթուղթ կարևոր դեր է խաղում: Այս պատճառով, հետևելու համար անհրաժեշտ է նաև այլ առանձին փաստաթղթեր:
Մենք պետք է հիշենք, որ յուրաքանչյուր փաստաթուղթ ունի իր գլուխ և նշանակություն:
Տվյալների հավաքագրման և վերլուծության գործընթացը
Այս գործընթացում կարևոր է բոլոր տվյալների ճիշտ և ճշգրիտ հավաքագրման սկզբունքները:
Ամսաթիվների և ժամկետների պահպանման օրինակների միջոցով, մենք կարող ենք գնահատել մեր ընթացքը:
Դիմումի հետագա գործընթացները
Եթե դիմումն ընդունված է, ապա հաջորդ քայլերը կլինեն՝ սպասել հաստատման և անհրաժեշտ միջոցառումների իրականացման:
Վստահությունը մնացած փուլերի նկատմամբ կարևոր է, քանի որ դա հանդիսանում է նաև պետական մարմինների և քաղաքացիական հասարակության միջև վստահության ցուցիչ:
Հարկային պարտավորությունների կատարում և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 16.06.2025թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 244-Ա որոշումը նախատեսում է այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները։ Այս որոշման հիմքում ընկած է հարկային օրենսդրության ընդհանուր տրամաբանությունը, ըստ որի, յուրաքանչյուր քաղաքացի պարտավոր է վճարել իր հարկերը ժամկետներում՝ խուսափելով պատժամիջոցներից։
Դեռևս հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ մի շարք իրավական խնդիրներ, որոնք չեն սահմանափակվում միայն ֆինանսական տույժերով։ Այդ խնդիրներին կարելի է դասել նաև՝ ստացվող աշխատավարձի կրճատում, հաշվետվությունների ներկայացման պարտավորության խախտում, ինչպես նաև՝ հարկային վարչության կողմից հարկային պարտավորությունների կատարումը վերահսկող մարմինների հետ հարաբերակցության դժվարություններ։
Նշված որոշումը նաև նախատեսում է հարկային պարտավորությունների կատարելու կամ բացառելու այլ մեթոդներ, որոնք կարող են կիրառվել մշակված գործընթացների շրջանակներում՝ հակառակ դեպքում, հարկային մարմինները կարող են կիրառել հարկային պարտավորությունների հարկիքման պարտադրանք և վճարումներ։
Չկատարված հարկային պարտավորությունների գանձման գործընթաց
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 244-Ա որոշման իրականացման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն հարկային միջոցառումների շրջանակներում։ Նախ, հարկային մարմինները պետք է տեղյակ լինեն այն ֆիզիկական անձանց մասին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս տեղեկությունները նրանք ստանում են տարբեր աղբյուրներից, այդ թվում՝ բանկային համակարգերից, պետական մարմիններից և այլ աղբյուրներից։
Հարկային վարչությունը պարտավոր է նախապես տեղեկացնել ֆիզիկական անձին՝ համաչափ և համապատասխան ժամանակի սահմաններում, որպեսզի նա հնարավորություն ունենա կարգավորել իր պարտավորությունները։ Այս ծանուցման գործընթացը տեղի է ունենում էլեկտրոնային եղանակով՝ utilizing ID քարտերի և էլեկտրոնային ստորագրությունների միջոցով։
Եթե ֆիզիկական անձը չի արձագանքում ու չի կարգավորում իր պարտավորությունները, ապա հարկային մարմինները կարող են անցնել հաջորդ քայլերին՝ երբեմն էլ կարծում են, որ հարկային պարտավորությունները կարող են անհնարին լինել, ինչը կարող է հանգեցնել մինչև դատական գործընթացների։ Այս փոքրիկ փուլերը կարևոր են, որպեսզի հարկային մարմինները կարողանան հիմնավորել իրենց պահանջները և օրինական գործողությունները։
Հարկային պարտավորությունների գանձման վերաբերյալ դիմումի ներկայացման կարգը
ՀՀ ՊԵԿ-ի կողմից նախատեսված ընթացակարգի համաձայն, ֆիզիկական անձը, որը ենթարկվում է հարկային պարտավորությունների գանձման, պետք է ներկայացնի համապատասխան դիմում՝ համաձայն Dimum Dzev N2 ձևի, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում։ Դիմումը պետք է ներառի անհրաժեշտ տեղեկությունները, ինչպիսիք են՝ անձի անվանումը, ՀՎՀՀ-ն, հարկային պարտավորությունների տեսակը և չափը, ինչպես նաև հիմնավորումները՝ նման պարտավորությունները կատարելու կամ դրանց հետ կապված հարցերի լուծման համար։
Դիմումը պետք է ներկայացվի էլեկտրոնային եղանակով, utilizando ID քարտեր և անձնական համարներ, որոնք հաճախ օգտագործվում են հայաստանյան պետական համակարգում։ Դիմումին կից պետք է լինել նաև հրաժարականների՝ նշված պարտավորությունները կատարելու համար։ Ավելին, հարկային մարմինները կարող են պահանջել լրացուցիչ փաստաթղթեր կամ տեղեկություններ՝ դիմումի ընդունման գործընթացը արագացնելու համար։
Նշված գործընթացը, ինչպես նաև հարկային պարտավորությունների կատարումը, պահանջում են քաղաքացիների ակտիվ մասնակցություն, որպեսզի նրանք կարողանան խաղալ իրենց դերը հարկային համակարգի արդյունավետ գործում։