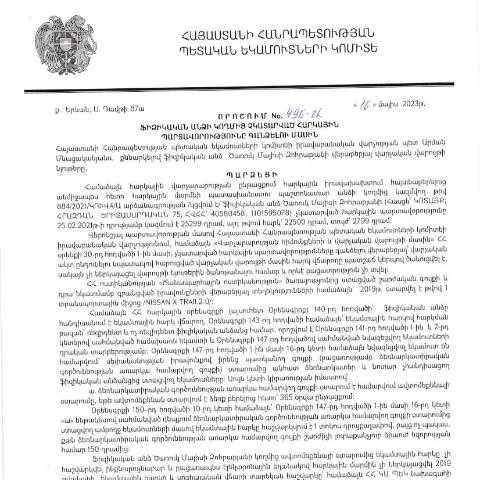
Բազմաֆունկցիոնալ փաստաթուղթ՝ հարկային պարտավորությունների գանձման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 496-Ա որոշումը ներկայացնում է մի քանի կարևոր քայլեր, որոնք անհրաժեշտ են հարկային պարտավորությունների վերականգնման գործընթացում։ Որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 03․07․2023թ․:
Որևէ գործընթացի մեկնարկ՝ հարկային պարտավորությունների գանձման պայմանները
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահին, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները։ Դա կարող է լինել երեք հիմնական հանգամանքներում.
- Անվճար վճարումներ՝ կառավարությանը վճարված հարկերի գումարները կարող են չգրանցվել կամ սխալ է գնահատվել:
- Սահմանված ժամկետների խախտում՝ եթե ֆիզիկական անձը չի կատարել վճարումները սահմանված ժամանակահատվածում:
- Վճարումների կասեցում՝ հարկային պարտավորությունների վերականգնման գործընթացը կարող է սկսվել նաև դատարանի որոշմամբ:
Դիմումի ձևը՝ հարկային պարտավորությունների գանձման համար
Փաստաթուղթը, որը դուք պետք է լրացնեք, կոչվում է «Հարկային պարտավորությունների գանձման դիմում»։ Դիմումի ձևը ունի մի շարք հիմնական բաժիններ, որոնք անհրաժեշտ է լրացնել:
- Գործող անձի տվյալներ՝ անձի անուն, ազգանուն, ազգություն, հասցե:
- Հարկային պարտավորության տեսակը՝ ուզում եք նշել, թե որ հարկային պարտավորություններն են գանձվելու:
- Վճարման պայմաններ՝ ժամանակը, երբ պարտավորությունները պետք է կատարվեն:
Ստուգման գործընթացը՝ դիմումի հետ
Երբ դիմումը ներկայացվում է, ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը սկսում է ստուգման գործընթացը։ Ստուգումը կարող է ներառել հետևյալ փուլերը:
- Դիմումի հետազոտություն՝ համապատասխանության ստուգում, փաստաթղթերի վավերացում:
- Տեղեկատվության հավաքում՝ հարկային տեղեկությունների հավաքում կոմպլեքս գնահատման համար:
- Հետադարձ կապ՝ հարցումների կամ լրացուցիչ տեղեկատվության անհրաժեշտության դեպքում կարող եք ստանալ զանգ կամ հաղորդագրություն:
Ինչպես ճանապարհել դիմումը՝ կարգազանցություն և հարցումներ
Դիմումը ներկայացնելու և այն ճանապարհելու ընթացքում հնարավոր են իրավիճակներ, երբ պահանջվում է լրացուցիչ տեղեկություն կամ նոր փաստաթուղթեր։ Սա կարող է տեղի ունենալ, օրինակ, երբ:
- Դիմումը չի լրացվել համապատասխանաբար:
- Հարկային պարտավորությունների մասին թույլտվություն չկա:
- Հարկային կառույցը չի կարողացել գտնել տվյալները:
Այս իրավիճակներում կարևոր է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ տեղեկանալու համար, թե ինչու կամ ինչպիսի տեղեկություններ են պահանջվում, որպեսզի հնարավորինս արագ լուծել խնդիրը:
Փաստաթղթի լրացման առանձնահատկությունները
«Հարկային պարտավորությունների գանձման դիմում» ձևը ունի որոշակի բաժիններ, որոնք կարևոր են ճիշտ լրացման համար:
Դիմողի անձնական տվյալները
Դիմողի անունը, ազգանունը, հասցեն ու հարկային համարները պետք է լրացվեն առանց սխալների: Ցանկալի է ստուգել՝ տվյալները ճիշտ են նշված:
Պարտավորության տեսակը
Այս բաժնում պետք է նշել, թե որ հարկային պարտավորություններն են նախատեսվում կատարման. հարկ է նշել նաև պարտավորությունների առկայությունը կամ բացակայությունը:
Լրացուցիչ տեղեկություններ և ենթադրյալ բացառություններ
Դիմումի ներկայացման գործընթացում կարևորվում են նաև այն բացառությունները, որոնք կարող են ազդել դիմողի վրա:
- Սոցիալական երաշխիքներ՝ եթե դիմողը սոցիալապես անապահով է:
- Բազմազավակ ընտանիքներ՝ հարկային արտոնություններ կարող են տրամադրվել:
- Լիազորված պահանջներ՝ եթե դիմողը ունի բոլոր անհրաժեշտ փաստաթղթերը, ապա նա կարող է դիմել:
Ուղեցույց՝ դիմումը ներկայացնելու համար
Դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ տեղական բաժիններում, սակայն այժմ հասանելի է նաև էլեկտրոնային ստացման հնարավորություն:
- Էլեկտրոնային գրանցում՝ «Հարկային համակարգ» համակարգում:
- Լրացման կարգը՝ պարտադիր լրացնել բոլոր պահանջվող բաժինները:
- Հաստատման գործընթացը՝ դիմումը պետք է ուղարկվի հաստատման:
Անցումային ժամանակահատված և որոշումների հրապարակում
Նոր որոշման ուժի մեջ մտնելուց հետո գործընթացը անցնում է անցումային ժամանակահատված:
- Որոշման հրապարակում՝ թույլատրում է դիմումատուներին տվյալ ժամանակահատվածում ավելացնել կամ փոփոխել իրենց դիմումները:
- Հարկային պարտավորությունների վերագումարումը՝ հնարավոր է, որ որոշումները երկարաձգվեն:
- Եզրափակիչ հաշվետվություն՝ հարկային պարտավորություններից հետո գանձումը պետք է լինի ըստ սահմանված ժամանակի:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 16.05.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 496-Ա որոշումը միավորել է բազմաթիվ կարևոր հրահանգներ, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը: Այս որոշման ընդունման հիմքում է ընկած այն գաղափարը, որ հարկային պարտավորությունները հստակորեն պետք է իրականացվեն յուրաքանչյուր ֆիզիկական անձի կողմից, որպեսզի ապահովվի պետության ֆինանսական կայունությունը և սոցիալական ծրագրերի ֆինանսավորումը:
Պարտավորությունների կատարումն ընդգրկում է ինչպես եկամտային հարկի, այնպես էլ այլ հարկերի վճարումը, որոնք պարտադիր են յուրաքանչյուր քաղաքացու համար: Չկատարված պարտավորությունները կարող են հանգեցնել ոչ միայն վարչական և իրավական պատասխանատվության, այլ նաև ենտադրել քաղաքացիներին պարտքեր և ազատել նրանց պետական ծառայություններից:
Հարկային պարտավորությունների կատարումը նաև ենթադրում է այն, որ յուրաքանչյուր անձ պետք է լինում իր հարկային պարտավորությունների մասին տեղեկացված: Անհրաժեշտ է, որ քաղաքացիները մասնակցեն հարկային կրթական ծրագրերին, որոնք կազմակերպվում են ՀՀ ՊԵԿ կողմից, որպեսզի վստահ լինեն իրենց պարտավորությունների կատարման վերաբերյալ:
Դատարանային գործընթացները և հարկային պարտավորությունները
Նշված որոշումը նաև անդրադառնում է հարկային պարտավորությունների կատարումը խախտելու դեպքում նախատեսված դատարանային գործընթացներին: Դատարանները իրավասու են լուծելու հակասությունները, որոնք կարող են առաջանալ հարկային պարտավորությունների կատարումը չկատարած քաղաքացիների և պետական մարմինների միջև:
Դատարանային գործընթացները, որոնք կարող են ծագել հարկային պարտավորությունների նկատմամբ, ներառում են ինչպես վարչական, այնպես էլ քաղաքացիական իրավական հայցերը: Տվյալ գործընթացների ընթացքը ենթադրում է, որ սուբյեկտները կարող են ներկայացնել իրենց փաստարկները և ապացույցները, ինչը կարող է ազդել վերջնական որոշման վրա:
Հարկային պարտավորությունների չկատարելու դեպքում, պետական մարմինները կարող են դիմել դատարան, որպեսզի գանձեն չվճարված հարկերը: Սա նշանակում է, որ քաղաքացիները պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին, որպեսզի խուսափեն իրավաբանական խնդիրներից:
Էլեկտրոնային համակարգերի կիրառումը հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ-ն ակտիվորեն ներգրավում է էլեկտրոնային համակարգեր հարկային պարտավորությունների կատարման գործընթացում: Այս համակարգերի միջոցով քաղաքացիները կարող են ցանկացած պահի ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև իրականացնել վճարումները: Էլեկտրոնային ծառայությունների մշակմամբ նպատակն է պարզեցնել և արագացնել հարկային գործընթացները:
Փաստաթղթերի էլեկտրոնային ներկայացման համակարգը թույլ է տալիս քաղաքացիներին խնայել ժամանակ և միջոցներ: Առցանց վճարման հնարավորությունները, որոնք առաջարկվում են ՀՀ ՊԵԿ-ի կողմից, ապահովում են անվտանգ և հարմարավետ վճարման գործընթաց:
Պետական մարմինները խրախուսում են քաղաքացիներին օգտագործել էլեկտրոնային ստորագրման հնարավորությունները, ինչը դարձնում է գործընթացը ավելի հասանելի և արդյունավետ: ՀՀ ՊԵԿ պաշտոնական կայքը տրամադրում է բոլոր անհրաժեշտ տեղեկությունները և ուղեցույցները, որոնք կարող են լինել օգտակար հարկային պարտավորություններ իրականացնող քաղաքացիների համար: