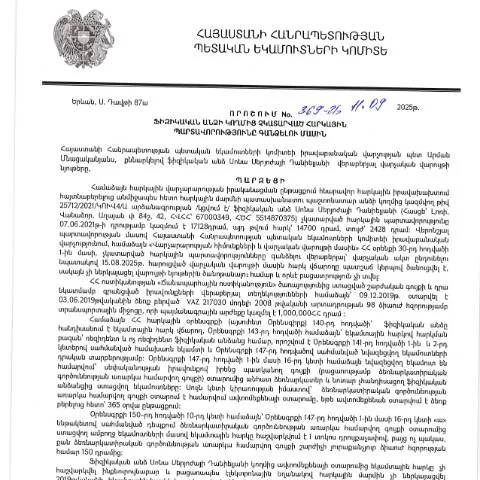
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 11.09.2025թ. ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 369-Ա որոշումը նախատեսում է հարկային պարտավորությունների ներդիրը, որոնք ծնվել են ֆիզիկական անձանց մոտ, սակայն դեռևս չեն կատարվել: Այս որոշումը, որը հրապարակվել է 20․10․2025թ., ապահովում է պետական եկամուտների համակարգի արդյունավետությունը և հարկային վնասների նվազեցումը:
Որոշման պատմությունը և իրավական հիմքը
Այս որոշումը ընդունվել է հաշվի առնելով Հայաստանի Հանրապետության վարչական ընթացակարգերի օրենսգրքի (HO-139-N, փոփոխված 2025թ.) պահանջները, որոնք ապահովում են վարչարարության թափանցիկությունը և արդյունավետությունը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման ընդունումը նպատակ ունի կարգավորել հարկերի հավաքագրման գործընթացը և տվյալութան հիման վրա պատժամիջոցների կիրառումը:
Ովքե՞ր կարող են դիմել և ովքեր են ենթարկվում որոշման կիրառմանը
Այս որոշման շրջանակներում հարկային պարտավորություններ ունեցող բոլոր ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ, կարող են դիմել: Այնուամենայնիվ, որոշակի բացառություններ էլ կան:
- Անձինք, ովքեր արդեն վճարել են իրենց պարտավորությունները կամ գտնվում են հարկային արձակուրդի մեջ:
- Պետական ծառայողները, որոնք ենթարկվում են հատուկ կանունների:
- Անձինք, որոնք ունեն դատական գործընթացներ, որոնք առնչվում են հարկային պարտավորությունների գանձմանը:
Ինչպե՞ս է իրականացվում փաստաթղթավորման գործընթացը
Փաստաթղթավորման գործընթացն իրականացվում է հետևյալ քայլերով:
- Հավաքագրել անհրաժեշտ տեղեկատվությունը՝ հարկային պարտավորությունների վերաբերյալ:
- Բացահայտել բոլոր չկատարված պարտավորությունները:
- Փաստաթղթերը պատրաստել և ձևակերպել համապատասխան ձևաչափով:
Ավելին, ՀՀ ՊԵԿ-ի կայքում հասանելի են բոլոր անհրաժեշտ տեղեկությունները, ինչպես նաև պատրաստի ձևաթղթերը:
Փաստաթղթերի ներկայացման տարբերակները
Կայացած որոշման արդյունքում փաստաթղթերը կարող են ներկայացվել ինչպես էլեկտրոնային, այնպես էլ թղթային տարբերակով: Էլեկտրոնային տարբերակի առավելությունները ներառում են՝
- Ավելի արագ մշակման ժամանակ:
- Որպեսզի նվազեցվի մարդկային գործոն:
- Աջակցություն ամբողջ գործընթացում:
Թղթային տարբերակը շատ դեպքերում ավելի թանկ է և պահանջում է լրացուցիչ ժամանակ:
Որոշման հետևանքները և իրավունքները
Այս որոշման չկատարումը կարող է հանգեցնել տարբեր հետևանքների:
- Պետք է վճարել գումար, որը կարող է աճել՝ հաշվարկված տույժերի պատճառով:
- Անձը կարող է ենթարկվել վարչական պատասխանատվության:
- Այն կարող է ներգրավվել դատական գործընթացներում:
Այնուամենայնիվ, վճարելով պարտավորությունները, ֆիզիկական անձը կարող է հանգիստ շարունակել իր գործունեությունը, evitando ցանկացած իրավաբանական խնդիր:
Դիմումի լրացման առանձնահատկությունները
Դիմումն անհրաժեշտ է լրացնել՝ պահպանելով հետևյալ կանոնները:
- Սպասարկելու համար անհրաժեշտ է օգտագործել բացառապես ՀՀ ՊԵԿ-ի կողմից տրամադրված ձևերը:
- Անշուշտ, բոլոր դաշտերը պետք է լինեն լրացված:
- Խիստ անհրաժեշտություն կա՝ ապահովել, որ տեղեկատվությունը լինի ճիշտ և ամբողջական:
Ակնկալվող փաստաթղթերը և դրանց պատրաստումը
Փաստաթղթերը, որոնք անհրաժեշտ են դիմումը ներկայացնելու համար, ներառում են:
- Այդ ֆիզիկական անձի անձնագիր կամ նույնականացման քարտ:
- Հարկային հաշվետվությունները կամ պարտավորությունների մասին տեղեկանք:
- Համապատասխան վճարումների ապացույց:
Կարևոր է, որ բոլոր փաստաթղթերը լինեն օրինական և ժամանակին ներկայացված:
Իրավասու մարմնի կողմից ընթացակարգի վարումը
Անհրաժեշտ է, որ դիմողը մշտապես հետևի իր դիմումի վիճակին՝ օգտագործելով ՀՀ ՊԵԿ-ի էլեկտրոնային ծառայությունները:
Եթե գործընթացը ձգձգվի, դիմողը կարող է դիմել համապատասխան մարմին:
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, դիմողը կարող է:
- Բողոքարկել մերժումը ՀՀ ՊԵԿ-ի նախագահի մոտ:
- Մասնակցել միջնորդություններին՝ արդարադատության մարմիններում:
- Վերադառնալ մինչև մերժված պահանջները՝ լրացնելով փաստաթղթերում նշված չնչին սխալները:
Հայաստանի Հանրապետության հարկային պարտավորությունների կատարումը և դրա հետեւանքները
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր ֆիզիկական անձի պարտադիր պահանջ, որը ունի որոշակի իրավական նշանակություն և հետեւանքներ: Աշխատանքի ոլորտը, եկամտի աղբյուրները, ինչպես նաեւ ֆինանսական գործարքները պետք է համապատասխանեն գործող հարկային օրենսդրությանը: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության, որը կարող է արտահայտվել բացասական հետեւանքների՝ նմանlike որոշման ընդունման միջոցով, ինչպիսին է 369-Ա որոշումը:
Հարկային պարտավորությունների կատարումը չափազանց կարեւոր է ոչ միայն անձի համար, այլեւ ողջ պետական տնտեսության համար: Բացի այդ, հարկային համակարգի կայունությունը եւ արդյունավետությունը ապահովում են համայնքների զարգացմանը, սոցիալական ծրագրերի ֆինանսավորմանը եւ առհասարակ երկրի տնտեսության բարգավաճմանը:
Դիմելու գործընթացն ու անհրաժեշտ փաստաթղթերը
Հարկային պարտավորություններն իրականացնելու կամ դրանց անտեսման դեպքում, հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ-ին իրենց իրավունքի պաշտպանությանը: Այս գործընթացը կարելի է սկսել կարգավորված հերթով, որը ենթադրում է դիմումի ներկայացում, ինչի համար հարկ է պատրաստել համապատասխան փաստաթղթերը:
Դիմումը կարող է ներառել հետևյալ փաստաթղթերը. անձնագիր կամ նույնականացման քարտ, հարկային հաշվառման համարի տվյալներ, ինչպես նաեւ եկամտի ստացման ապացույցներ: Այս փաստաթղթերը պարտադիր կերպով պետք է ներկայացվեն էլեկտրոնային ձևով՝ ՀՀ ՊԵԿ-ի պաշտոնական կայքում, ինչը հնարավորություն է տալիս արագացնել գործընթացը և ապահովել արժանահավատություն:
Առանձնահատուկ ուշադրություն պետք է դարձնել մինչև դիմումի ներկայացման ժամկետները և օրենքով սահմանված բոլոր իրավական նորմերին, քանի որ ցանկացած բացթողում կարող է հետագայում խոչընդոտել հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների կատարումը՝ որպես պետական պարտավորություն
ՀՀ օրենքների համաձայն, յուրաքանչյուր քաղաքացին ունի պարտավորություն կատարել իր հարկային պարտավորությունները, որոնք կազմավորված են այն հիման վրա, թե որքան եկամուտ է ստանում: Դրա մեջ մասնավորապես ընդգրկվում են եկամտային հարկերն ու այլ հարկեր, որոնք պարտադիր են: Հարկային պարտավորությունների կատարումը հանդիսանում է պետության կողմից յուրաքանչյուր քաղաքացուն առաջարկվող իրավունքների իրականացումը:
ՀՀ ՊԵԿ-ի կողմից ընդունված 369-Ա որոշումը 11.09.2025 թվին, հստակեցնում է ֆիզիկական անձի՝ Սոնա Սերյոժայի Դանիելյանի հարկային պարտավորությունների չկատարումը, ինչը հանգեցրել է վարչական պատասխանատվության: Այս որոշման շրջանակներում, հարկային պարտավորությունների կատարումը դիտարկվում է որպես քաղաքացիների և պետության միջև համագործակցության կարեւորագույն տարր:
Այսպիսով, հարկային պարտավորությունների կատարումը ոչ միայն անհրաժեշտություն է, այլեւ քաղաքացիների սոցիալական պատասխանատվություն, որի նպատակն է ուժեղացնել պետական կառույցների վստահությունը եւ ապահովել սոցիալական կայունություն: