Հարկային պարտավորությունների գանձման գործընթացը
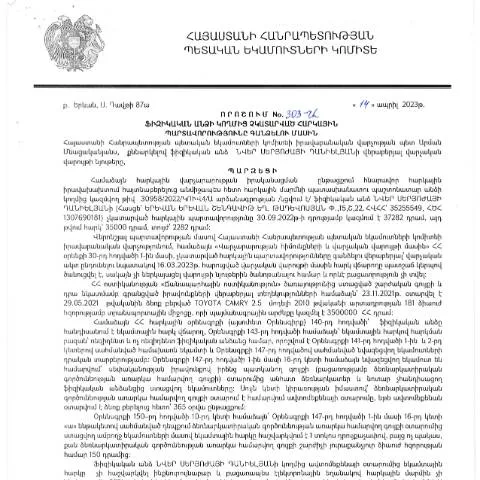
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի ապրիլի 14-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 303-Ա որոշումը կարևոր իրավական փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարման կարգը և պատասխանատվությունը: Այս որոշման շրջանակներում, ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել համապատասխան ընթացակարգերի:
Ովքեր կարող են ներկայացնել որոշումը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Նրանցից յուրաքանչյուրը կարող է դիմել ՀՀ ՊԵԿ՝ վերոնշյալ որոշման հիման վրա:
Դիմումի կառուցվածքն ու լրացման կանոնները
Դիմումի կառուցվածքը բաղկացած է մի քանի հիմնական հատվածներից. յուրաքանչյուր հատվածը կարևոր է, քանի որ դրա անճշտությունը կարող է հանգեցնել հարկային պարտավորությունների անտեսման կամ այլ խնդիրների:
Նշումներ դիմումի առաջին հատվածում
- Անուն և ազգանուն: Անհրաժեշտ է նշել լիարժեք անունն ու ազգանունը:
- Ազգային նույնականացման համարը: Սա պարտադիր է, որպեսզի հաստատվի դիմումի ներկայացնողի ինքնությունը:
Հարկային պարտավորությունների մանրամասները
Այս հատվածը պահանջում է հարկային պարտավորությունների մանրամասն ներկայացում. թվերն ու գումարները պետք է լինեն ճշգրտված:
Երբ դիմումը պետք է ներկայացվի
Դիմումը պետք է ներկայացվի որոշման ընդունումից հետո, ինչպես նաև մինչև հարկային պարտավորությունների կատարումը:
- Ժամկետ: Դիմումը պետք է ներկայացվի որոշված ժամկետներում, որպեսզի պատշաճ մշակվի:
- Առաջին նախապայման: Այն պահից, երբ հարկային պարտավորությունները չեն կատարվել:
Դիմումի ներկայացնումը և հետևությունները
Դիմումը կարող է ներկայացվել առցանց կամ անձամբ, կախված դիմողի նախընտրություններից:
- Առցանց ներկայացում: Համաձայն ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների:
- Անձնական ներկայացում: Հարկային կառույցում:
Դիմումը ուղարկելու հաջորդ քայլերը
Դիմումը ներկայացնելուց հետո, դիմողը պետք է սպասի պատասխանին, որը կարող է լինել:
- Դիմումը հաստատվում է:
- Դիմումը մերժվում է:
Եթե դիմումը մերժված է
Եթե դիմումը մերժվի, դիմողը կարող է:
- Կողմնակի դատավարություն սկսել՝ հիմնվելով մերժման պատճառների վրա:
- Նորից ներկայացնել դիմում՝ անհրաժեշտ փաստաթղթերով:
Հարկային պարտավորությունների հետ կապված բարդություններ
Եթե դիմողը հանդիսանում է արտասահմանցի կամ նրան վերաբերող կոնկրետ պայմաններ են առաջացել, պետք է ունենալ հետևյալը:
- Արտասահմանյան անձինք: Պետք է տրամադրեն լրացուցիչ փաստաթղթեր:
- Մանկություններ: Զգուշավորություն պետք է ցուցաբերել ծնողների կողմից:
Վերջնական գնահատականը
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է մանրակրկիտ ուշադրություն և անհրաժեշտ փաստաթղթերի տրամադրում: Այս որոշումն, որ հրապարակված է ՀՀ ՊԵԿ պաշտոնական կայքում, կարևորություն ունի կառավարության հարկաբյուջետային քաղաքականության իրականացման խթանման համար:
Հարկային պարտավորությունները եւ նրանց կատարման մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 303-Ա որոշման շրջանակներում հարկային պարտավորությունները մի շարք մեթոդներով կարող են գանձվել: Այս մեթոդները կախված են պարտատիրոջ տնտեսական վիճակից, պարտքերի չափից եւ այլ գործոններից: Քննարկվում են հիմնական մեթոդները, որոնք կիրառվում են հարկային պարտավորությունների գանձման գործընթացում:
Առաջին հերթին, հարկային պարտավորությունների գանձման ընթացքում կարևոր է հաշվի առնել, թե արդյոք պարտատերը ունի գոյություն ունեցող ակտիվներ, որոնք կարող են ծառայել պարտքի որպես միջոց: Եթե պարտատիրոջ ունակությունները թույլ են տալիս, ՊԵԿ-ը կարող է կիրառել ակտիվների բռնագանձման մեթոդը, ինչը նշանակում է, որ հարկային մարմինը իրավունք ունի բռնագանձել առաջնային դրամական միջոցներ կամ ակտիվներ՝ պարտքի չափի շրջանակներում:
Մյուս կողմից, եթե պարտատերն ունի ֆինանսական դժվարություններ, ՊԵԿ-ը կարող է առաջարկել տարբերակներ, որպեսզի պարտատերը կարողանա լուծել իր պարտավորությունները՝ ժամանակավորապես դադարեցնելով պարտքի սպասարկումը կամ սահմանափակելով աշտարակային միջոցները: Այդպիսի պայմանները հաճախ կարող են ներառել պարտքերի վերաձևակերպում կամ անհատական պայմաններ:
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաեւ համաճարակային իրավիճակում կիրառվող կանոնները, քանի որ նրանք կարող են զգալիորեն բարելավել կամ վատթարացնել պարտատիրոջ վիճակը: Անհրաժեշտ է փաստել, որ կորոնավիրուսի համաճարակը ստիպել է ՀՀ ՊԵԿ-ին կիրառել մի շարք ուշացումներ եւ անհատական մոտեցումներ:
Ջրային միջոցներ՝ հարկային պարտավորությունների մեջ
Անհրաժեշտ է նշել, որ ՀՀ-ում, բացառությամբ սովորական հարկային պարտավորությունների, կենսաթոշակային եւ առողջապահական ապահովագրության միջոցների նկատմամբ հայտնվող պարտավորությունները կարող են խիստ պարտադիր լինել: 303-Ա որոշումը նաեւ թողարկում է հատուկ վերահսկողություն եւ շահերի ախտորոշում հարցերում, որոնք կարող են ներդրվել նորագույն տեխնոլոգիաների, ինչպես օրինակ, բլոկչեյն տեխնոլոգիա, որը կհեշտացնի հարկերի հաշվարկման եւ նրանց հարկային պարտավորությունների կառավարման գործընթացը:
Երբ խոսք է գնում հարցերի վերածման մասին, հարկային մարմինների համակարգման եւ հաղորդակցման բարելավումները նույնպես կարևոր դերակատարություն ունեն: Digital Հայաստան ծրագրեր, որոնք կենտրոնանում են պետական ծառայությունների թվայնացման վրա, կարող են համագործակցել ՊԵԿ-ի հետ՝ ապահովելու համար, որ քաղաքացիները կարողանան հեշտությամբ ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին:
Երբեմն հարկային պարտավորությունների իրականացման հետ կապված հարցերը կարող են հանգեցնել ոչ միայն անհատական խնդիրների, այլեւ պետական մակարդակում խորքային սոցիալական ազդեցությանը: Հարկային պարտավորություններում գանձման արդյունավետ մեթոդները թույլ կտան ոչ միայն նվազեցնել պարտականությունները, այլեւ բարելավել պետության եկամուտները, ինչը կարող է ուղղվել սոցիալական ծրագրերի եւ ենթակառուցվածքների բարելավման համար:
Հարկային պարտավորությունների գանձման իրավական գործընթացը
303-Ա որոշումը նաեւ դիտարկում է իրավական գործընթացները, որոնք վերաբերում են հարկային պարտավորությունների գանձման առավելագույն արդյունավետությանը: Այս գործընթացները ներառում են, սակայն չեն սահմանափակվում միայն, հարկային վճիռների ընդունման, հարկային վճիռների բողոքի գործընթացի եւ հարկային վճիռների դատարանում մեկնաբանման մեթոդներին:
ՀՀ-ում հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկ վճարողի նկատմամբ պահանջի ներկայացմամբ, որը պետք է կառավարվի օրենքի շրջանակներում: Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ՊԵԿ-ը իրավունք ունի ներկայացնել հարկային վճիռ, որը կարող է լինել միջին կամ երկարաժամկետ: Այս վճիռների հիման վրա կարող են կիրառվել հարկային դատավարություններ կամ հարկային ենթակառուցվածքներ:
Հարկային պարտավորությունների իրավական գործընթացների ուսումնասիրությունը ցույց է տալիս, որ հարկային մարմինները կարող են օգտագործել տարբեր իրավական մեթոդներ՝ այդ թվում նաեւ պահանջների հաշվարկում, վարչական պատիժները եւ այլ մեթոդներ պարտքի վճարման ապահովման համար:
Որպեսզի քաղաքացիները կարողանան առավելագույնս արդյունավետ մասնակցել այս գործընթացներին, ՊԵԿ-ը նույնպես պարտավոր է ապահովել մատչելի տեղեկատվություն եւ աջակցություն, որպեսզի վճարողները կարողանան հասկանալ իրենց իրավունքներն ու պարտականությունները: